MORTGAGE LOANS FOR HOUSING IN THE KEMEROVO REGION, THE STATE AND THE WAYS OF DEVELOPMENT
Большинство методических подходов к организации долгосрочного кредитования жилищной сферы, как правило, требует изменения действующего регионального (либо федерального) законодательства или создания новых коммерческих или некоммерческих структур. Группируя существующие методики и методологические подходы, можно выделить четыре классификационных признака (рис. 1): институциональные подходы; кредитно-финансовые методики; бюджетно-дотационные методики; адаптационные методики.
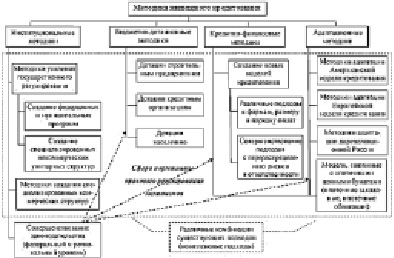
Рис. 1. Классификация жилищного кредитования в Кемеровской области [1]
В Кемеровской области ипотекой пользуются граждане, приобретающие жилье; ипотеку с государственной поддержкой используют граждане, приобретающие жилье при рождении ребёнка, выделяют ипотечные ценные бумаги прапорщикам в период службы в вооружённых силах, пенсионерам, студентам; жилищные сертификаты – военнослужащим, уволенным в запас, жилищные субсидии – инвалидам, молодым учёным, молодым семьям; предоставление жилья по социальному найму – определённой категория населения.
Для комплексного представления существующих механизмов и инструментов инвестирования строительства и приобретения жилья они могут быть представлены в виде таблицы действующих и перспективных механизмов привлечения инвестиций в жилищное строительство, с учётом их преимуществ и недостатков, а также их привязкой к потребительским группам населения в зависимости от уровня доходов (табл. 1 и рис. 2).
Таблица 1
Анализ действующих и перспективных механизмов привлечения инвестиций в жилищное строительство Кемеровской области [3, 5]
|
Преимущества |
Недостатки |
Доход потребителей, руб./чел. в мес. |
|
Жилищные облигационные займы (ЖОЗ) |
||
|
? Наличие государственных гарантий ? Цена облигации устанавливается на основе себестоимости строительства и индексируется с изменением стоимости ? Ориентация на широкие слои потребителей и инвесторов ? Возможность совместной работы облигационных и ипотечных программ ? Защита интересов владельцев облигаций от влияния инфляции ? Слабая зависимость от бюджетного инвестирования ? Отсутствуют ограничения по возрасту и месту регистрации ? Нет необходимости в поручителях, декларированных доходах, страховании |
? Недостаточные правовые и финансовые гарантии Российского государства для сегодняшнего эффективного функционирования указанной схемы ? Низкая доходность ценных бумаг означает низкую привлекательность для потенциальных инвесторов, не обеспечивая широкого вовлечения средств в строительство ? Индексирование облигаций не отражает ситуации на финансовом рынке ? Отсутствие механизма реинвестирования ? Долгосрочный характер накопления средств для приобретения жилья ? Сложный и трудоёмкий организационный механизм ? Наличие бюджетных ограничений |
Свыше 4000 |
|
Ипотечное кредитование |
||
|
? Реализуется рыночный механизм кредитования жилья ? Возможность перехода к классическим формам ипотечного кредитования ? Задействование кредитно-финансового рынка. Высокая квалификация выполнения кредитных операций ? Возможность оформления жилья в собственность заёмщика сразу |
? Недоступные для большинства населения условия кредитования ? Зависимость от бюджетного инвестирования ? Проблематичность обращения взыскания на заложенное имущество ? Наличие дополнительных расходов заёмщиков (страхование, услуги оценщиков, риелторов и нотариата) |
Свыше 6500 |
|
Долевое строительство |
||
|
? Привлекает население к инвестированию в строительство ? Поэтапная оплата приобретаемого жилья ? Возможность приобретения жилья на первичном рынке с более высокими потребительскими качествами ? Организационный механизм имеется |
? Жильё доступно высокооплачиваемой категории граждан ? Высокая вероятность задержки строительства и удорожания жилья ? Механизм страхования рисков недостаточно проработан ? Присутствует правовая незащищённость инвесторов |
Свыше 8500 |
|
Региональные программы с использованием бюджетных средств |
||
|
? Наличие государственных гарантий обеспечения жильём социально незащищённых слоёв населения ? Получение жилья без возникновения денежных обязательств ? Организационный механизм отработан детально |
? Ограничение по предлагаемым типам жилья; ориентация на необеспеченные слои населения общества ? Сильная зависимость от наполняемости местного бюджета ? Бюрократичность системы реализации организационного механизма |
Менее 4000 |
|
Доходный дом |
||
|
? Возможность приобретения комфортабельного жилья ? Проживание с момента заключения договора. Возможности выкупа жилья |
? Не активизирует рынок жилья ? Не задействует другие жилищные программы и вторичный рынок жилья ? Невозможность приватизации |
Свыше 8500 |
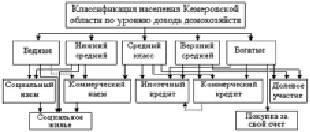
Рис. 2. Потребительские группы населения в зависимости от уровня доходов
Таблица 2
Динамика ввода жилья за 2011–2015 гг. по Кемеровской области
|
Год |
Ввод жилья, тыс. кв. м |
Изменение |
|
|
кв. м |
% |
||
|
2011 |
1083 |
80,00 |
7,98 |
|
2012 |
1087 |
4,00 |
0,37 |
|
2013 |
1091 |
4,00 |
0,37 |
|
2014 |
1099 |
8,00 |
0,73 |
|
2015 |
1241 |
142,0 |
12,9 |
Основная роль ипотечного кредитования в механизме формирования жилищного рынка Кемеровской области предусматривает, что система финансирования жилищного строительства может включать муниципальный жилищный заём, долевое участие в строительстве, товарный кредит и зачёты, ипотечные схемы финансирования, накопительные схемы, государственные субсидии, участие в кредитной кооперации, международные инвестиционные программы, банковские кредиты, нетрадиционные схемы – вексельная схема, всё для удовлетворения фундаментальной потребности человека в жилье.
В результате анализа приведённых в табл. 1 методов ипотечного кредитования сформулированы следующие выводы. Ни один из рассмотренных механизмов инвестирования строительства и приобретения жилья в отдельности не может претендовать на решение жилищной проблемы в целом. Каждый из них имеет свои очевидные преимущества и недостатки, они ориентированы на различные слои населения и неодинаковые условия реализации. Таким образом, под методом жилищного финансирования будем понимать систему, способствующую воздействию финансов и кредита на повышение доступности жилья и социально-экономическое развитие области при заданных параметрах развития, например:
Вексель на приобретение жилплощади. Как и при участии в долевом строительстве, приобретая вексель, покупатель, в конечном итоге, становится со-инвестором, но с принятием на себя рисков наравне с застройщиком, поскольку вексель не предоставляет прав на получение жилплощади, не фиксирует такие платежи, как первоначальный, либо полный взнос за будущую квартиру. Вышеуказанные характеристики снижают риски застройщика, в отличие от долевого строительства, при котором минимизируются риски покупателя и превращают его в собственника квартиры ещё на стадии строительства.
Договор коммерческого найма (договор аренды квартиры). Финансово-кредитная схема приобретения жилья «коммерческий найм с последующим выкупом» и соответствующий финансовый инструмент в виде договора аренды квартиры позволяют на первом этапе приобретать жилье в рассрочку без участия банков – источников кредитных ресурсов и без первоначального взноса.
Жилищные сертификаты – облигации особого вида, выпуск и обращение которых регулируется Законом. Являясь односторонней сделкой, он обеспечивает его владельцу:
1) приобретение в будущем квартиры;
2) получение от эмитента по первому требованию индексированной номинальной стоимости жилищного сертификата как альтернатива облигационным процентам, т.е. жилищные сертификаты увеличивают свою стоимость за счёт периодически проводимой индексации;
3) право обмена жилищных сертификатов на сертификаты новой серии. Жилищный сертификат воплощает в себе заёмное обязательство.
Инструменты жилищного финансирования в Кемеровской области. Анализ жилищного финансирования в области, роли ипотечного кредитования и его ресурсного обеспечения позволяет выявить ряд переходных состояний в различных временных отрезках:
– от государственной к частной модели ипотечного кредитования: развитие частного банковского дела; от развития ипотечного кредитования к государственному жилищному финансированию (советский период); от государственного жилищного финансирования к кооперативному (коллективное покрытие) развитию банковского ипотечного кредитования (современный период);
– от первичных рынков к вторичным и соответствующим деривативным инструментам финансового рынка;
– от архаичного индивидуального посредничества к интегрированному банковскому, а затем к парабанковскому и распределению функций между многочисленными посредниками, формирующими на принципах конкуренции движение ссудного капитала.
Как видим, деятельность Фонда РЖС в Кемеровской области имеет несколько векторов поддержки жилищного рынка: строительных компаний и смежных производств, домохозяйств и направлена, в том числе, на обеспечение доступности жилья с особым акцентом на строительстве жилищного фонда социального предназначения. По данным фонда РЖС, общая площадь проектируемого и строящегося жилья на земельных участках фонда в 2011 г. составила около 7 млн кв.м, из которых 2 млн кв.м – малоэтажного жилья, в 2013 г. общая площадь составила 31 млн кв.м, 75 % приходится на малоэтажное жилье, в 2015 г. общая площадь составила 47 млн кв.м, 79 % приходится на малоэтажное жилье.
В Кемеровской области основным институтом развития социальной ипотеки выступает областной ипотечный фонд – лидер по количеству выданных и рефинансированных ипотечных кредитов по стандартам государственной программы в 2015 году. Направления деятельности областного ипотечного фонда включают не только ипотечное жилищное кредитование населения Кемеровской области по государственной программе на первичном и вторичном рынках жилья, организацию рефинансирования ипотечных кредитов, выданных банками, реструктуризацию ипотечных жилищных кредитов для нуждающихся в ней заёмщиков, но и строительство многоквартирных жилых домов.
С этой целью принят к реализации проект «Долгосрочная целевая программа «Социальная ипотека для жителей Кемеровской области на 2015–2018 гг.», в задачи которого входят: повышение доступности жилья для отдельных категорий населения области; предотвращение «утечки» кадров из бюджетной сферы и приглашение высококвалифицированных молодых специалистов (здравоохранения, образования, науки и др.); активизация жилищного строительства в области; сокращение времени ожидания приобретения собственного жилья; снижение кредитной нагрузки на заёмщиков [2]. Для этого участникам предоставляется снижение первоначального взноса по государственным ипотечным кредитам с 30 % до 10 % стоимости жилья путём субсидирования страховой премии по страхованию рисков невозврата кредита за счёт средств областного бюджета. Кроме того, программа предусматривает субсидирование части ежемесячных платежей за счёт средств местного бюджета.
В 2015 г. в России, а также и в Кемеровской области была внедрена программа ипотеки с государственной поддержкой, которая должна не только стимулировать строительство доступного жилья, но и помогать гражданам в решении жилищных вопросов. Программу возглавил самый крупный банк – Сбербанк РФ и его филиалы в Кемеровской области. Процентная ставка 11, 9 % явилась наиболее приемлемой в условиях сложнейшей экономической ситуации в стране. В августе 2015 г. ЦБ в очередной раз понизил значение ключевой ставки, текущий показатель равен 11 %. За 9 месяцев 2015 года наблюдается пятое понижение ставки, а за счёт запущенной весной 2016 г. программы государственной поддержки ипотеки на приобретение квартир в новостройках, ипотечный рынок удалось удержать на плаву, даже с учётом глубокого проседания сделок на вторичном рынке [3–6].
В период 2011–2015 гг. в России наблюдается значительный рост ввода жилой недвижимости [2]. Однако в Кемеровской области динамика не столь ярко выражена (табл. 2).
В 2011 году в Кемеровской области было введено 1083 тыс. кв. м, а в 2012 году ввод жилья составил 1087 тыс. кв. м. В 2013 году он увеличивается всего на 0,37 %. Значительный прирост ввода жилой недвижимости был в 2011 году, с тех пор темпы ввода снизились. Однако в 2015 году прирост увеличился до 12,9 %, что показывает тенденции роста.
Таким образом, в Кемеровской области средняя цена на первичном рынке жилья поднялась в 2011 году, а с 2012 года наблюдается устойчивая тенденция к снижению цен. Вероятно, это связано с недоступностью ипотечного кредитования определёнными социальными слоями населения, следовательно, первичное жилье (более дорогое) становится все менее востребованным. В 2015 году цена на первичном рынке 39792 руб. за 1 кв.м, что незначительно выше, чем итоговый показатель за 2014 г. По состоянию на 2015 г. средняя стоимость кв. м жилья на вторичном рынке составила 42467 руб., что выше аналогичной цены на первичном рынке жилья (на 2675 руб. или 6,7 %).
Немаловажное значение на ипотечное кредитование оказывает среднедушевой доход как фактор, формирующий спрос на жилье. Вследствие увеличения среднедушевого дохода населения Кемеровской области меняются и общие показатели по состоянию ипотечного кредитования в Кемеровской области за период 2011–2015 гг., приведённые в табл. 4.
Таблица 3
Динамика средних цен в Кемеровской области на первичном и вторичном рынке жилья за 2011–2015 гг. [3]
|
Год |
Средняя цена, руб. за 1 кв. м |
Изменение |
||
|
на первичном |
на вторичном |
руб. |
% |
|
|
2011 |
36219 |
34609 |
– 1802 |
– 4,97 |
|
2012 |
39091 |
36099 |
– 2992 |
– 7,65 |
|
2013 |
39588 |
40953 |
1395 |
3,52 |
|
2014 |
38721 |
41987 |
3266 |
8,43 |
|
2015 |
39792 |
42467 |
2675 |
6,72 |
Таблица 4
Общие показатели ипотечного кредитования в Кемеровской области
|
Показатель/Период |
2011 |
2012 |
2013 |
2014 |
2015 |
|
Объем выданных ипотечных кредитов в рублях, накопленным итогом с начала года, по данным ЦБ РФ, млн руб. |
4 653 |
9 014 |
16374 |
21860 |
29370 |
|
Количество выданных ипотечных кредитов, накопленным итогом с начала года, по данным ЦБ РФ, шт. |
4 688 |
8 976 |
14374 |
16903 |
19250 |
|
Средневзвешенная процентная ставка по кредитам, выданным в рублях, накопленным итогом с начала года, по данным ЦБ РФ, % |
13,6 |
11,9 |
12,3 |
12,5 |
12,3 |
Можно отметить, что объём выданных ипотечных кредитов в млн руб. непрерывно растёт, в 2015 году прирост составил 7510 млн руб. (для сравнения, в 2012 году этот прирост был равен 7360 млн руб.), а количество выданных ипотечных кредитов в 2015 году растёт ускоренными темпами – 13,9 %.
В Кемеровской области реализация приоритетного национального проекта «Доступное и комфортное жилье – гражданам России» представлена в табл. 5.
Таблица 5
Объем освоения национального проекта в Кемеровской области, млн руб.
|
Показатели |
2011 |
2012 |
2013 |
2014 |
2015 |
|
Плановое |
9 760 |
10 375 |
11 560 |
25 201 |
27 798 |
|
Фактическое |
9 945 |
17 040 |
21 370 |
26 155 |
29 973 |
В табл. 6 представлена динамика количества заключённых договоров, демонстрирующая снижение выданных ипотечных кредитов ОАО «АИЖК КО» и резкое уменьшение договоров с молодыми семьями [3, 5].
Таблица 6
Заключено договоров по ипотечному кредитованию в Кемеровской области
|
Организации, осуществляющие ипотечное кредитование |
2011 |
2012 |
2013 |
2014 |
2015 |
|
ОАО «АИЖК КО» |
1 239 |
1 381 |
868 |
947 |
458 |
|
в том числе с молодыми семьями |
636 |
719 |
420 |
408 |
191 |
|
Банки России |
8 942 |
15 150 |
15 633 |
17 490 |
7 455 |
Таким образом, с 2013 по 2014 год рынок ипотечного кредитования находился в состоянии рецессии, но начиная с 2015 по настоящее время находится в состоянии развития и зависит не только от снижения годовой ставки за ипотечный кредит и увеличения среднедушевых доходов населения, но в основном от проводимой политики в жилищном строительстве Администрацией Кемеровской области.
Bibliographic Reference
URL: https://fundamental-research.ru/en/article/view?id=41252 (accessed: 27/09/2026).