COMPETITIVENESS IN THE ERA OF “DUAL AUTONOMISATION”: THE POTENTIAL AND THREATS OF ECONOMIC COOPERATION BETWEEN RUSSIA AND THE EUROPEAN UNION
Введение
Современный этап международных экономических отношений характеризуется нарастающей турбулентностью и фрагментацией глобального экономического пространства. Для России и европейских стран, связанных многовековой историей торгово-экономического взаимодействия, текущий период является, вероятно, самым сложным за всё послевоенное время. Санкционное противостояние, разрушение логистических и финансовых цепочек и разворот энергетических потоков ставят под вопрос не только текущие объемы сотрудничества, но и саму модель взаимного экономического притяжения.
Актуальность исследования обусловлена необходимостью перейти от эмоциональных оценок и публицистических штампов к строгому количественному анализу произошедших изменений. Понимание того, какие сильные стороны удерживают систему от коллапса, а какие угрозы формируют долгосрочные риски, критически важно для выработки прагматичной внешнеэкономической стратегии России.
Несмотря на обилие публикаций о санкциях и контрсанкциях, большинство работ носят либо сугубо политический, либо описательно-экономический характер. Слабо формализованной остается задача количественной оценки структурных изменений в системе «Россия – ЕС». Задача исследования заключается в систематизации множества противоречивых факторов (политических, экономических, технологических) в единую аналитическую модель, позволяющую измерить силу их взаимовлияния и определить результирующий вектор развития системы.
Теоретико-методологическую основу исследования составляют несколько научных направлений. Фундаментальные вопросы взаимозависимости национальных экономик и влияния геополитики на международную торговлю заложены в работах П. Кругмана, критически оценивавшего саму концепцию «национальной конкурентоспособности» [1], и А. Хиршмана, разработавшего теорию асимметричной взаимозависимости и «эффекта влияния» во внешней торговле [2]. Применительно к российско-европейским отношениям концепция энергетической взаимозависимости подробно раскрыта К. Вестфалем, подчеркивавшим обоюдную выгоду и обоюдные риски сложившихся связей [3]. В российской науке вклад в анализ двусторонних отношений и внутренних драйверов политики ЕС, включая стремление к стратегической автономии, внесли исследователи ИМЭМО РАН [4, с. 13-353] и Института Европы РАН [5, с. 13-172]. Вопросы технологического суверенитета и влияния санкций также рассматривали С. Ю. Глазьев [6], И. Н. Тимофеев [7] и А. Б. Малихин [8].
Отдельное направление посвящено санкционному воздействию. Исследования, фиксирующие нелинейность влияния санкций и эффекты адаптации [9], настоящая статья развивает, вводя понятие «двойной автономизации» как ответной реакции обеих сторон. Методология количественного SWOT-анализа опирается на разработки в области стратегического планирования; в отличие от классического подхода, описанного Г. Минцбергом [10], система отношений рассматривается как самоорганизующаяся, способная к фазовым переходам под влиянием внешних шоков [11].
Целью работы является комплексная количественная оценка текущего состояния экономических отношений между Россией и Европейским союзом в его «расширенном» составе 2013-2020 гг. (ЕС-27 и Великобритания) на основе модифицированного SWOT-анализа, выявление факторов, определяющих конкурентоспособность двусторонней модели взаимодействия, и обоснование ключевых тенденций ее развития на среднесрочную перспективу. Гипотеза исследования состоит в том, что после 2014 г. система двусторонних связей перешла из зоны устойчивого роста в зону стратегического сворачивания, а ключевым драйвером этого перехода выступает не ценовая конъюнктура сырьевых рынков, а системный санкционный режим, институционализирующий разрыв.
Научная новизна исследования заключается не в самой констатации сжатия российско-европейских экономических связей (эта тенденция зафиксирована как в научной литературе [4; 5; 7; 9], так и в официальных докладах и статистике), а в переводе данной качественной оценки в воспроизводимую количественную форму. Применительно к системе «Россия – ЕС (в составе 28 стран)» предложена и реализована стилизованная 9-зонная количественная SWOT-модель, которая: (1) присваивает каждой паре факторов верифицируемую числовую оценку, привязанную к конкретному статистическому показателю; (2) позволяет в единой шкале сопоставить относительный интегральный вклад санкционного фактора и факторов ценовой и сырьевой конъюнктуры (в рамках модели, без претензии на строгую эконометрическую каузальность, тщательная проверка которой отнесена к дальнейшей эмпирической верификации); (3) формализует критерий отнесения системы к одной из девяти стратегических зон. Дополнительным элементом новизны выступает концептуализация «двойной автономизации» как параллельной самоорганизации экономик России и Европы, объясняющая устойчивость наблюдаемого сжатия к возможному смягчению геополитической конъюнктуры. Таким образом, вклад работы носит преимущественно методический и измерительный характер: она не столько заново утверждает факт сворачивания, сколько измеряет его глубину, структуру и доминирующий драйвер.
Материалы и методы исследования
Теоретико-методологической базой работы служит системный подход к анализу международных экономических отношений и национальной конкурентоспособности. Основным инструментарием выступает стилизованная модель количественного SWOT-анализа, адаптированная для исследования макроэкономических систем. В отличие от классической версии, где SWOT применяется для качественного стратегического планирования на уровне фирмы, предлагаемая модификация рассматривает объектом анализа систему двусторонних торгово-экономических связей России и ЕС (ЕС-27 и Великобритания), а субъектом – внутренние (S, W) и внешние (O, T) факторы: к внутренним отнесены сложившиеся исторически структурные характеристики системы, к внешним – текущие и прогнозируемые изменения глобальной среды.
Ключевым методом выступает количественный анализ взаимодействий. Для каждой пары факторов в квадрантах SO, ST, WO и WT методом авторской аналитической оценки (оценки выставлены самими авторами, без привлечения внешнего экспертного опроса) присваивалась оценка по 5-балльной биполярной шкале (от -2 до +2). При пяти сильных и пяти слабых сторонах и шести возможностях и шести угрозах каждый квадрант образует матрицу размерности 5×6, то есть 30 парных оценок, а вся модель – 120 оценок. Авторские оценки не являлись интуитивными: каждая ячейка матрицы верифицировалась конкретным количественным показателем (динамика товарооборота в евро, доли товарных групп, хронология санкционных пакетов, абсолютные значения потерь выручки и т. д.), что обеспечивает воспроизводимость и объективность результатов.
Правило перевода показателя в балл (протокол оценивания) единообразно для всех 120 ячеек: знак оценки задается направлением влияния пары факторов на потенциал сотрудничества (усиление «+», деградация «−»), а модуль – относительной величиной верифицирующего количественного показателя. Приняты следующие пороги: |2| – структурный, системообразующий эффект (изменение соответствующего показателя более чем на 50% либо доля рынка/товарной статьи свыше 30%, необратимый характер связи); |1| – умеренный эффект (изменение показателя в диапазоне 10-50% либо доля 10-30%); 0 – эффект несуществен (изменение менее 10%), отсутствует устойчивая направленность или разнонаправленные эффекты взаимно нивелируются.
Классификация системы проводится в два шага. На первом шаге оценивается агрегированный уровень: средний балл по всем 120 ячейкам матрицы составляет M = +4/120 ≈ +0,03, то есть в среднем взаимодействия близки к нейтральным. Этот показатель фиксирует лишь общий уровень и направления движения не задаёт, поскольку близкое к нулю среднее маскирует сильную асимметрию (поляризацию) матрицы. На втором шаге положение определяется в координатах двух полюсов – среднего балла квадранта роста m_SO = +0,93 и квадранта сворачивания m_WT = -1,27; по каждой оси выделяются три уровня (низкий, средний, высокий по модулю), что образует поле 3×3 из девяти стратегических зон – от зоны агрессивного роста (высокий SO при слабом WT) до зоны сворачивания (сильный WT при слабом SO). Приоритетным правилом отнесения служит доминирование полюса по абсолютной величине, эквивалентное условию R = SO/|WT| ≷ 1: при |WT| > SO (R < 1) система относится к стороне сворачивания, при SO > |WT| (R > 1) – к стороне роста. Здесь |-38| > |+28| (R = 28/38 ≈ 0,74 < 1), что однозначно и устойчиво относит систему к стороне сворачивания. Глубину внутри стороны сворачивания характеризует вспомогательная градация R (0,75-1,0 – умеренная; < 0,75 – выраженная); эта градация используется лишь для качественной характеристики и приоритета над основным правилом не имеет, поэтому её пороговая чувствительность (см. ниже) итоговой зоны не меняет.
Информационная база исследования включает статистические данные Международного торгового центра (ITC Trade Map) [12], материалы Совета ЕС по 19 санкционным пакетам [13] и Европейской комиссии по нормативно-правовым документам ЕС. Для оценки устойчивости результатов проведен анализ чувствительности: изменение любой индивидуальной оценки на ±1 балл не меняет доминирующего по модулю квадранта: |WT| остается в диапазоне 37-39 и превышает SO (27-29), поэтому отнесение системы к стороне сворачивания по основному правилу устойчиво. Основное правило (R = SO/|WT| < 1, то есть |WT| > SO) при этом не нарушается: при изменении одной оценки R остаётся в пределах ≈0,71-0,76, при одновременном изменении двух оценок – ≈0,69-0,78, то есть во всех случаях R < 1. Пороговое значение вспомогательной градации глубины (0,75) при этом может пересекаться, что отражает пограничную глубину, но итоговой зоны (сторона сворачивания) не меняет.
Интерпретация результатов SWOT-анализа опирается на современную теорию национальной конкурентоспособности. Основополагающий подход М. Портера связывает конкурентоспособность страны с производительностью и качеством деловой среды, описываемыми «бриллиантовой моделью», а в более поздних работах – с детерминантами «базовой конкурентоспособности» на микро- и макроуровнях [14]. Развитие модель получила в концепции «обобщенного двойного бриллианта» (Generalized Double Diamond) Х. Муна, А. Ругмана и А. Вербеке, учитывающей международную составляющую конкурентоспособности и роль ПИИ, а также в прикладной методике MASI, позволяющей оценивать конкурентные стратегии страны [15].
В настоящей работе конкурентоспособность трактуется как способность экономической системы к самоорганизации, то есть к адаптации и структурной перестройке в ответ на внешние возмущения [16]. Такой взгляд продолжает линию исследований о новых тенденциях мировой экономики [17] и глобальной динамики [18] и позволяет рассматривать санкционный шок как внешнее возмущение, запускающее процесс реорганизации обеих экономик. Именно в этой логике феномен «двойной автономизации» интерпретируется как параллельная самоорганизация России и ЕС: каждая сторона повышает собственную конкурентоспособность за счет альтернативных механизмов, что снижает значимость прежней модели взаимодополняемости и определяет результирующую конфигурацию SWOT-матрицы.
Результаты исследования и их обсуждение
Анализ позволяет выделить пять групп возможностей (O) для экономического сотрудничества. Во-первых, сохраняющийся объем взаимной торговли. Даже в условиях беспрецедентного санкционного давления товарооборот не был обнулен – ЕС (ЕС-27 и Великобритания) остался третьим по величине торговым партнером России (68 млрд евро в 2024 г. и 59 млрд евро в 2025 г., 18% от исторического максимума 2012 г. в 321 млрд евро [12]), а ряд стран (Болгария (-4%)) оставили экспорт в РФ примерно на сопоставимом с 2021 годом уровне или даже (как Ирландия (+31,7%), Словения (+52%) и Хорватия (+27,8%)) нарастили его; также Венгрия увеличила объем импорта из РФ по сравнению с 2021 годом на 30,5% (табл. 1). Во-вторых, фундаментальная взаимодополняемость экономик. Россия обеспечивала до 40% импорта газа ЕС в 2021 г., а ЕС поставлял высокотехнологичное оборудование (45–52% экспорта в Россию в 2000–2014 гг.) [12]; эта взаимодополняемость не исчезла, а перешла в латентное состояние.
Таблица 1
Данные по взаимной торговле России и фиксированной группы из 28 европейских стран (ЕС-27 и Великобритания) в 2012-2025 гг., в млрд евро
|
Страна |
2012 |
2014 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
|
ЭКСПОРТ РФ |
|||||||||
|
Великобритания |
12 |
7,6 |
13 |
21 |
21 |
6,4 |
0,324 |
0,435 |
0,446 |
|
Австрия |
1,2 |
0,81 |
0,912 |
0,755 |
0,637 |
0,299 |
0,062 |
0,063 |
0,018 |
|
Бельгия |
8,6 |
11 |
8,1 |
5,8 |
7,8 |
13 |
3,8 |
2,4 |
2,8 |
|
Болгария |
5,3 |
4 |
3,3 |
1,9 |
3 |
6 |
3,3 |
0,275 |
0,968 |
|
Германия |
32 |
28 |
22 |
15 |
23 |
30 |
3,4 |
1,7 |
1,2 |
|
Италия |
19 |
17 |
14 |
9,1 |
19 |
27 |
4,1 |
3,5 |
1,6 |
|
Люксембург |
0,015 |
0,033 |
0,05 |
0,038 |
0,037 |
0,037 |
0,023 |
0,008 |
0,001 |
|
Нидерланды |
20 |
18 |
16 |
9,5 |
19 |
22 |
5,2 |
2,1 |
1,9 |
|
Франция |
12 |
10 |
8,7 |
5,7 |
10 |
16 |
3,7 |
4,1 |
4,1 |
|
Дания |
0,573 |
0,898 |
1,3 |
0,947 |
1,7 |
0,825 |
0,321 |
0,31 |
0,264 |
|
Ирландия |
0,102 |
0,226 |
0,409 |
0,292 |
0,6 |
0,379 |
0,073 |
0,039 |
0,035 |
|
Греция |
6 |
4,8 |
4,1 |
2,9 |
4,3 |
9,3 |
2,4 |
1,8 |
1,4 |
|
Испания |
8,1 |
6 |
3,4 |
2,6 |
6 |
7,6 |
3,1 |
2,4 |
1,7 |
|
Португалия |
0,476 |
0,71 |
1,1 |
0,513 |
1,1 |
0,652 |
0,334 |
0,199 |
0,159 |
|
Финляндия |
10 |
8,6 |
8,9 |
5,8 |
8,5 |
6,1 |
1,2 |
0,849 |
0,826 |
|
Швеция |
7,2 |
6,2 |
3,8 |
1,3 |
2,1 |
0,74 |
0,044 |
0,038 |
0,0024 |
|
Венгрия |
6,4 |
5,5 |
4 |
2,3 |
3,6 |
9,2 |
5,7 |
5,1 |
4,7 |
|
Кипр |
0,06 |
0,033 |
0,101 |
0,036 |
0,086 |
0,208 |
0,017 |
0,0053 |
0,0035 |
|
Латвия |
1,2 |
1,1 |
1,1 |
0,932 |
1,8 |
1,8 |
0,606 |
0,383 |
0,126 |
|
Литва |
8,1 |
5,7 |
4,6 |
2,6 |
4,5 |
2,7 |
0,33 |
0,219 |
0,264 |
|
Мальта |
0,156 |
0,23 |
0,286 |
0,012 |
0,0059 |
0,0036 |
0,001 |
0,000128 |
0,0027 |
|
Польша |
22 |
18 |
14 |
10 |
17 |
16 |
2,5 |
1,7 |
1,3 |
|
Словакия |
5,5 |
4,7 |
4,5 |
3,4 |
5,6 |
8,2 |
4,6 |
4,4 |
3,7 |
|
Словения |
0,412 |
0,491 |
0,61 |
0,377 |
0,398 |
1,4 |
0,239 |
0,151 |
0,155 |
|
Чехия |
6,1 |
4,7 |
4,5 |
2,6 |
5,9 |
11 |
3,2 |
3,1 |
1 |
|
Эстония |
1,8 |
1,6 |
1,6 |
1,4 |
2,3 |
2,3 |
0,18 |
0,167 |
0,09 |
|
Румыния |
2,4 |
2,3 |
3,1 |
1,8 |
4,8 |
5,5 |
0,324 |
0,144 |
0,142 |
|
Хорватия |
1,2 |
0,872 |
0,295 |
0,232 |
0,465 |
0,476 |
0,058 |
0,152 |
0,175 |
|
ИМПОРТ РФ |
|||||||||
|
Великобритания |
6,8 |
5 |
3 |
2,5 |
3,2 |
1,2 |
0,751 |
0,663 |
0,424 |
|
Австрия |
3,1 |
3,1 |
2,4 |
2,1 |
2 |
1,8 |
1,3 |
0,992 |
0,912 |
|
Бельгия |
5,4 |
4,1 |
4,1 |
3,9 |
4,4 |
3,6 |
2,6 |
2,4 |
2,6 |
|
Болгария |
0,562 |
0,528 |
0,525 |
0,422 |
0,437 |
0,489 |
0,501 |
0,372 |
0,419 |
|
Германия |
39 |
30 |
27 |
23 |
27 |
15 |
8,9 |
7,6 |
6,9 |
|
Италия |
10 |
9,5 |
7,9 |
7,1 |
7,7 |
5,8 |
4,6 |
4,4 |
3,7 |
|
Люксембург |
0,136 |
0,116 |
0,163 |
0,109 |
0,144 |
0,049 |
0,0034 |
0,0039 |
0,0015 |
|
Нидерланды |
7,1 |
6,3 |
6,4 |
6 |
6,6 |
3,7 |
2,2 |
2,2 |
2,3 |
|
Франция |
9,1 |
6,8 |
5,6 |
5,2 |
6,4 |
3,1 |
2 |
2 |
1,9 |
|
Дания |
1,4 |
1,1 |
0,772 |
0,751 |
0,823 |
0,316 |
0,095 |
0,117 |
0,079 |
|
Ирландия |
0,603 |
0,722 |
0,612 |
0,446 |
0,627 |
0,549 |
0,471 |
0,72 |
0,826 |
|
Греция |
0,463 |
0,357 |
0,209 |
0,161 |
0,207 |
0,149 |
0,088 |
0,081 |
0,073 |
|
Испания |
3 |
2,6 |
2,1 |
1,9 |
2,2 |
1,3 |
0,851 |
0,754 |
0,769 |
|
Португалия |
0,182 |
0,204 |
0,194 |
0,178 |
0,178 |
0,088 |
0,073 |
0,099 |
0,084 |
|
Финляндия |
5,6 |
4,6 |
3,6 |
3 |
3,7 |
2,1 |
0,659 |
0,346 |
0,305 |
|
Швеция |
2,6 |
2,4 |
2 |
1,7 |
2,1 |
0,954 |
0,824 |
0,837 |
1,3 |
|
Венгрия |
2,6 |
2,1 |
1,8 |
1,6 |
1,7 |
1,3 |
1,1 |
0,896 |
0,82 |
|
Кипр |
0,02 |
0,038 |
0,027 |
0,047 |
0,077 |
0,042 |
0,021 |
0,017 |
0,0096 |
|
Латвия |
1,1 |
1,1 |
1,2 |
1,1 |
1,2 |
1,2 |
1,1 |
1 |
0,977 |
|
Литва |
4,4 |
5,1 |
4,1 |
3,8 |
3,7 |
2,7 |
2,1 |
0,636 |
0,406 |
|
Мальта |
0,038 |
0,001 |
0,0058 |
0,0042 |
0,0085 |
0,000551 |
0,000197 |
0,000004 |
0,000012 |
|
Польша |
7,7 |
7,1 |
7 |
6,7 |
7,4 |
4,8 |
3,7 |
2,7 |
2,2 |
|
Словакия |
2,7 |
2,1 |
1,4 |
1,2 |
1,3 |
0,543 |
0,349 |
0,218 |
0,198 |
|
Словения |
0,942 |
1 |
0,886 |
0,857 |
0,854 |
1,2 |
1,1 |
1,2 |
1,3 |
|
Чехия |
4,7 |
4,1 |
3,8 |
3,8 |
3,7 |
1,5 |
0,676 |
0,599 |
0,486 |
|
Эстония |
2,5 |
1,9 |
1,3 |
1,2 |
1,2 |
1,3 |
1,1 |
0,95 |
0,606 |
|
Румыния |
1,1 |
1,5 |
1,1 |
0,819 |
1 |
0,411 |
0,236 |
0,185 |
0,134 |
|
Хорватия |
0,329 |
0,275 |
0,155 |
0,177 |
0,205 |
0,18 |
0,223 |
0,228 |
0,262 |
Примечание: составлено авторами на основе данных Международного торгового центра ITC Trade Map с применением зеркальной оценки по РФ. Данные за 2024-2025 гг. имеют предварительный статус и подлежат последующему пересмотру со стороны Международного торгового центра.
В-третьих, возможности климатической повестки: European Green Deal [19] и механизм CBAM [20] формируют новую регуляторную среду, в которой российский потенциал в водородной энергетике и низкоуглеродных технологиях может создать точки пересечения интересов при условии глубокой трансформации энергетической модели. В-четвертых, потенциал научно-технического сотрудничества на базе российского импортозамещения (локализация в нефтегазовом машиностроении выросла с 43% до 70% с 2014 г. [21]). В-пятых, сохранение институциональной инфраструктуры: постоянное представительство России при ЕС и Евратоме продолжает работу, обеспечивая хоть и минимальную, но все же основу для потенциального возобновления диалога. Сохраняется и устойчивый спрос ЕС на критические ресурсы (удобрения – свыше 25% импорта ЕС [12]).
Анализ данных позволяет систематизировать ключевые угрозы (T). Наиболее существенной является нарастающая деградация торговых связей: с 2022 по 2025 г. объем взаимной торговли с 28 странами снизился на 77% – с 260,5 до 59,1 млрд евро. Беспрецедентным стало формирование положительного сальдо для фиксированной группы ЕС-27 и Великобритании: в 2025 г. экспорт данной группы стран в Россию впервые с 2002 г. превысил импорт. Германия, исторически крупнейший партнер, сократила импорт российских товаров на 94,7% к предсанкционному уровню (товарооборот лишь 8,1 млрд евро в 2025 г.).
Второй угрозой выступает расширение санкционного режима. К концу 2025 г. ЕС принял 19 пакетов санкций, охвативших более 2200 физических и юридических лиц и 557 судов «теневого флота», включая полный запрет импорта российского СПГ с 1 января 2027 г., экстерриториальное применение санкций к третьим странам, запрет криптовалютных и финтех-услуг и новый антиобходный инструмент [13].
Третья угроза – необратимая трансформация энергетического сотрудничества. Трубопроводные поставки «Газпрома» в Европу в 2025 г. составили лишь 18 млрд м³ (минимум с 1973 г.), зависимость ЕС от российского газа сократилась с 40% (2021 г.) до менее 10%, а совокупные потери «Газпрома» от утраты европейского рынка оцениваются в 160 млрд евро за 2025–2030 гг. [22; 23].
Таблица 2
Стилизованная SWOT-матрица экономического сотрудничества России и ЕС
|
Сильные стороны (S) |
Слабые стороны (W) |
|
S1. Многовековая историческая база торгово-экономических связей (с XIX в.) |
W1. Сырьевая структура российского экспорта |
|
S2. Фундаментальная взаимодополняемость экономик |
W2. Отсутствие действующего базового соглашения (СПС истекло, новое не подписано) |
|
S3. Сохранение институциональной инфраструктуры (постпредства, дипломатические каналы) |
W3. Высокая степень политизации экономических связей |
|
S4. Наличие физической инфраструктуры (газопроводы, частично логистические маршруты) |
W4. Асимметрия торгового баланса и зависимость от конъюнктуры сырьевых рынков |
|
S5. Опыт совместных проектов (TACIS, «Партнерство для модернизации», 4 общих пространства) |
W5. Отсутствие механизмов разрешения экономических споров |
|
Возможности (O) |
Угрозы (T) |
|
O1. Сохранение экономического интереса ряда стран ЕС |
T1. Системный характер санкционного режима (19 пакетов, 2200+ лиц) |
|
O2. Потенциал климатической повестки (водородная энергетика, «зеленый» аммиак) |
T2. Запрет российского СПГ с 2027 г. и потеря ≈160 млрд евро выручки «Газпрома» до 2030 г. |
|
O3. Переход к равноправной модели НТС на базе российского импортозамещения |
T3. Экстерриториальное расширение санкций на третьи страны |
|
O4. Восстановление торговли в несанкционных группах и диверсификация через третьи страны |
T4. Формирование альтернативных торговых экосистем |
|
O5. Использование транзитного потенциала Северного морского пути |
T5. Углубление технологического разрыва и «двойная автономизация» |
|
O6. Спрос ЕС на критические ресурсы (удобрения, металлы) |
T6. Макроэкономические дисбалансы |
Примечание: составлено авторами на основе данных ITC Trade Map и данных Совета ЕС и Европейской комиссии.
Таблица 3
Значения пар факторов SWOT-анализа
|
Балл |
Значение |
|
+2 |
Взаимное положительное усиление обоих факторов |
|
+1 |
Умеренное положительное взаимодействие |
|
0 |
Нет связи или разнонаправленные эффекты нейтрализуются |
|
−1 |
Умеренное негативное взаимодействие |
|
−2 |
Взаимное отрицательное усиление (критическая связка) |
Примечание: составлено авторами на основе данных, полученных в ходе исследования.
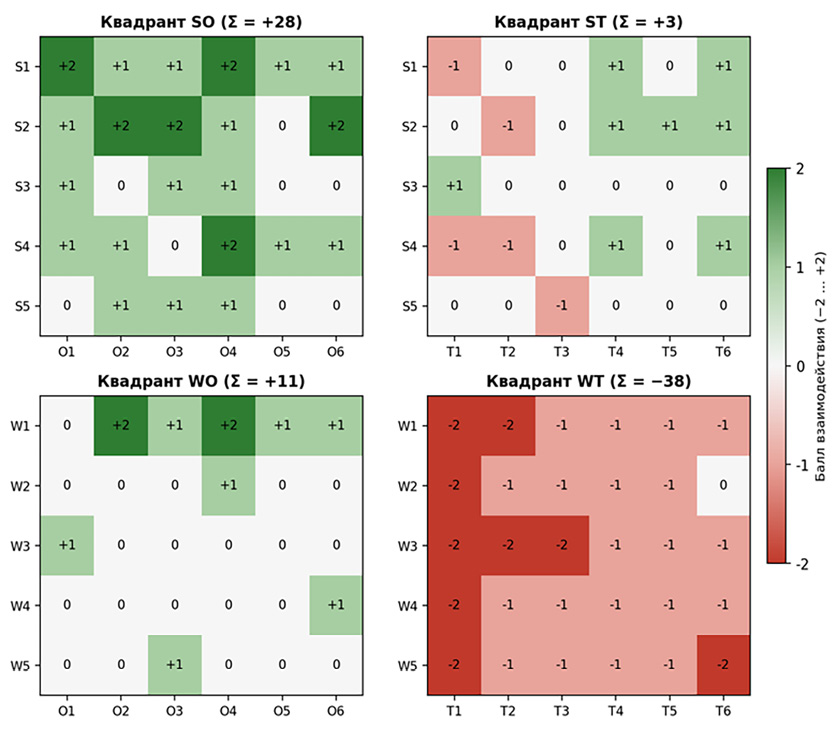
Рис. 1. Количественные SWOT-матрицы взаимодействия факторов Примечание: составлено авторами по результатам данного исследования
Четвертая угроза – углубляющийся технологический разрыв: и Россия (программы импортозамещения [24]), и ЕС (European Chips Act [25], Digital Europe Programme [26], Digital Compass 2030 [27]) делают ставку на технологическую автономизацию по ключевым критическим технологиям, что взаимно снижает спрос на технологическое взаимодействие. Пятая угроза – формирование альтернативных торговых экосистем (например, Россия – Китай (с товарооборотом около 202 млрд евро в 2025 г.); ЕС – Индия (124 млрд евро). Шестая – макроэкономические дисбалансы: стагфляция в России (высокая ключевая ставка, дефицит бюджета 2,6% ВВП в 2025 г.) и последствия энергетического кризиса в ЕС. На основании анализа целесообразно обобщить факторы в форме стилизованной SWOT-матрицы (табл. 2).
Для количественной оценки факторов, выявленных в таблице 2, применена модифицированная методика 9-зонного SWOT-анализа. Центральная идея – переход от качественного перечисления факторов к попарной числовой оценке их взаимодействия. Для каждой пары факторов определена оценка по 5-балльной биполярной шкале (табл. 3).
Оценки присвоены самими авторами методом аналитической оценки (авторское экспертное суждение, а не опрос внешних экспертов): каждая ячейка матрицы обоснована конкретными количественными показателями (объемы торговли, доли товарных групп, ценовая динамика, хронология санкций). Равенство числа сильных и слабых сторон (по 5 факторов) обеспечивает баланс противоположных квадрантов; шесть возможностей и шесть угроз формируют квадранты размерности 5×6. Проведенный анализ чувствительности показал, что ни одно изменение оценки на ±1 балл не меняет доминирующий по модулю квадрант (WT) и, соответственно, отнесение системы к стороне сворачивания по основному правилу; при этом вспомогательный индикатор R чувствителен вблизи порога 0,75.
Количественная оценка матрицы подтверждает, что система российско-европейских связей в 2014–2025 гг. смещается в зону стратегического сворачивания. Получены следующие суммарные показатели по квадрантам: SO (+28), ST (+3), WO (+11), WT (−38); общий баланс матрицы составляет +4 балла. Это означает, что совокупный позитивный вклад сильных сторон и возможностей лишь незначительно превышает интегральный негативный эффект сочетаний слабостей и угроз. Отношение SO/|WT| = 28/38 ≈ 0,74 фиксирует доминирование зоны сворачивания, несмотря на формальное преобладание положительных значений в квадрантах SO и WO. Тепловые карты квадрантов представлены на рисунке 1.
Следует подчеркнуть, что общий баланс матрицы (+4 балла), доминирование квадранта и стратегическая зона – три разные характеристики, которые необходимо разграничивать. Общий баланс (+4) является алгебраической суммой разнородных квадрантов, близок к нулю (агрегированный уровень – пограничный, близкий к нейтральному) и критерием классификации не выступает. Стратегическая сторона определяется в первую очередь доминирующим по модулю квадрантом, которым является WT (-38 против +28 у SO); это правило устойчиво к изменению отдельных оценок на ±1 балл и относит систему к стороне сворачивания. Вспомогательный индикатор глубины R = SO/|WT| = 28/38 ≈ 0,74 лежит вблизи порога 0,75, то есть характеризует положение как пограничное по глубине, но приоритета над правилом доминирующего квадранта не имеет. Тем самым близкий к нейтральному агрегированный баланс не противоречит отнесению системы к стороне сворачивания: это характеристики разного уровня.
В матрице SO преобладают положительные оценки «+1» и «+2»: сильные стороны S1 (историческая глубина связей), S2 (взаимодополняемость экономик) и S4 (действующие энергетические маршруты) сочетаются с возможностями O2 (климатическая повестка), O4 (диверсификация через третьи страны) и O6 (спрос на критические ресурсы). Это отражает то, что глубина связей, взаимодополняемость по оси «технологии – сырье» и действующие маршруты остаются драйверами использования возможностей. Напротив, в квадранте WT наблюдается концентрация оценок «-1» и «-2» для слабостей W1, W3 и W5 в сочетании с угрозами T1–T3, что отражает критическое усиление санкционного давления, политической волатильности и энергозависимости. По сути, квадрант WT выступает зеркальным отражением досанкционной модели 2000–2013 гг. (табл. 4).
Таблица 4
Итоговые значения расчета по квадрантам SWOT-матрицы
|
Квадрант |
Σ баллов |
Средний балл |
|
SO (Рост) |
+28 |
0,93 |
|
ST (Защита) |
+3 |
0,10 |
|
WO (Совершенствование) |
+11 |
0,37 |
|
WT (Сворачивание) |
-38 |
-1,27 |
|
ИТОГО |
+4 |
— |
Примечание: рассчитано авторами (каждый квадрант – матрица 5×6, 30 парных оценок).
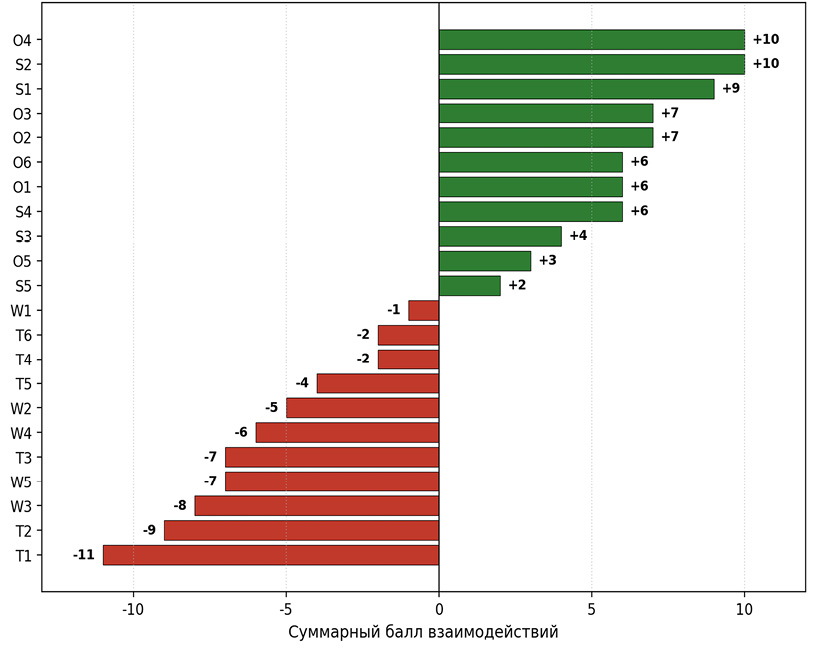
Рис. 2. Рейтинг факторов SWOT по суммарному баллу взаимодействий Примечание: составлено авторами по результатам данного исследования
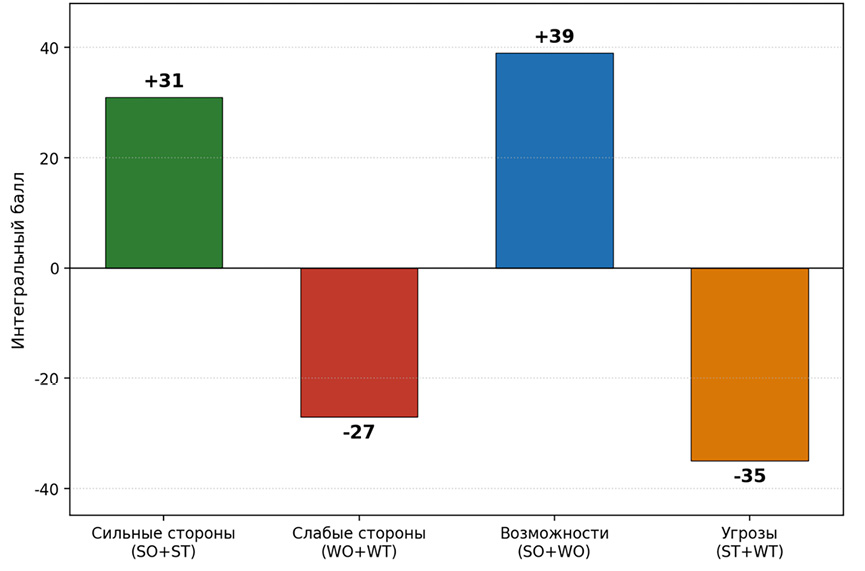
Рис. 3. Стратегический баланс SWOT: положительные и отрицательные стороны Примечание: составлено авторами по результатам данного исследования
Ранжирование факторов по суммарному баллу взаимодействий (рис. 2) позволяет выделить ключевые источники устойчивости и уязвимости системы. Среди сильных сторон наибольший интегральный эффект демонстрирует S2 – фундаментальная взаимодополняемость экономик (+10 баллов); далее следуют S1 – историческая глубина связей (+9 баллов), S4 – действующие энергетические маршруты (+6 баллов) и S3 – институциональная инфраструктура (+4 балла). В блоке слабых сторон доминирует W3 – высокая политизация экономических связей (-8 баллов), далее W5 – отсутствие механизмов разрешения споров (-7 баллов) и W4 – асимметрия торгового баланса (-6 баллов).
Среди внешних возможностей наибольший суммарный эффект демонстрирует O4 – диверсификация торговли и восстановление несанкционных групп (+10 баллов), что отражает уже происходящую переориентацию потоков; далее O2 (климатическая повестка, +7 баллов) и O3 (равноправная модель НТС, +7 баллов). Однако данный потенциал наталкивается на сильные внешние ограничения: наиболее значимой угрозой оказывается T1 – системный санкционный режим (-11 баллов), далее T2 – запрет СПГ и потери «Газпрома» (-9 баллов) и T3 – экстерриториальное расширение санкций (-7 баллов), что количественно фиксирует доминирование квадранта WT. Принципиально, что наибольший негативный вклад вносит именно внешний фактор санкционного режима (T1), а не ценовая конъюнктура: это подтверждает гипотезу о системном характере деградации связей. Тем не менее важно отметить, что относительное преобладание санкционной компоненты в рамках модели не отменяет необходимость в проведении дальнейшего независимого эконометрического расчета каузальности.
Сводная оценка стратегического баланса (рис. 3) показывает, что совокупное влияние сильных сторон (SO+ST) достигает +31 балла, тогда как слабости (WO+WT) дают -27 баллов; внешние возможности (SO+WO) оцениваются в +39 баллов, а совокупное воздействие угроз (ST+WT) – в -35 баллов. Формально позитивные компоненты (S и O) лишь немного превосходят негативные (W и T), что соответствует переходу системы из зоны устойчивого роста в пограничное состояние с доминированием сценариев сворачивания. Для перехода в зону роста необходимо увеличить суммарную «силу» квадранта SO как минимум на 10 баллов или сократить абсолютную величину WT на ту же величину, что в условиях сохраняющегося санкционного режима и реализации Carbon Border Adjustment Mechanism (CBAM) выглядит маловероятным без качественного изменения политико-правовой рамки отношений. Уточним, что характеристика «пограничное состояние» относится к агрегированному балансу (близкому к нулю), тогда как отнесение системы к стороне сворачивания задается доминирующим квадрантом WT и от знака совокупного баланса не зависит.
Таким образом, количественный SWOT-анализ подтверждает, что досанкционная модель торгово-экономического взаимодействия ЕС и России, обеспечивавшая устойчивый рост товарооборота за счет энергетической взаимозависимости и взаимодополняемости экономик, после 2014 г. трансформировалась в конфигурацию, в которой риск стратегического сворачивания объективно доминирует над потенциалом адаптивного роста. Доминирование квадранта WT (-38 баллов) над SO (+28 баллов) и коэффициент SO/|WT| ≈ 0,74 количественно фиксируют переход системы из зоны роста в зону сжимающейся кооперации.
Заключение
Проведенный анализ позволяет сформулировать ряд ключевых положений, напрямую коррелирующих с поставленной целью и выдвинутой гипотезой. Во-первых, угрозы в настоящее время количественно и качественно превалируют над возможностями. Совокупный масштаб потерь от деградации торговых связей (около 190 млрд евро за 2022–2024 гг.) многократно превышает потенциальный эффект идентифицированных возможностей. Угрозы носят системный и самоподдерживающийся характер: санкционный фактор (T1) усиливает действие запрета СПГ и финансовых ограничений (T2–T3, T6), формируя устойчиво отрицательную конфигурацию квадранта WT, тогда как реализация возможностей остается условной.
Во-вторых, рейтинговый анализ факторов в рамках применённой модели ставит под сомнение распространённое представление о ценовой природе кризиса: полученные результаты указывают на доминирующую роль санкционного режима в рамках примененной экспертной модели, а не циклического изменения цен на сырье. Именно внешний фактор T1 (-11 баллов) демонстрирует наибольший негативный интегральный эффект, а среди внутренних слабостей доминирует политизация экономических связей (W3, -8 баллов). Санкции корректно квалифицировать как внешнюю угрозу системе, а не как ее внутреннюю слабость: их разрушительное действие реализуется через взаимодействие с внутренними уязвимостями (сырьевая структура экспорта, отсутствие правовой базы партнерства).
В-третьих, энергетическая трансформация при сохранении текущих политико-правовых ограничений имеет высокую вероятность долгосрочного закрепления. Восстановление сотрудничества в прежнем формате (трубопроводный газ как основа торговли) практически исключено ввиду физического повреждения инфраструктуры, наращивания альтернативных маршрутов и законодательных ограничений на импорт российского СПГ к концу десятилетия. В количественных терминах это отражается в том, что сочетания сильной стороны S4 с угрозами T1-T3 уже не компенсируют совокупный негативный эффект слабостей W1 и W3 в связке с теми же угрозами.
В-четвертых, наблюдается процесс «двойной автономизации» экономических систем. Россия ускоренно развивает технологический суверенитет и переориентирует торговые потоки в сторону азиатских партнеров, тогда как ЕС выстраивает собственную технологическую и энергетическую автономию через инструменты European Chips Act, REPowerEU и Global Gateway. В контексте понимания конкурентоспособности как самоорганизации обе стороны под воздействием внешнего возмущения перестраивают внутреннюю структуру, повышая устойчивость за счет альтернативных механизмов. Параллельная автономизация снижает вероятность возврата к прежней модели взаимозависимости даже при гипотетическом смягчении геополитических противоречий; конкурентоспособность более не достигается за счет прежней взаимодополняемости.
В-пятых, точки потенциального взаимодействия смещаются в новые сферы. Если в 2000–2014 гг. основой партнерства были энергоносители и взаимные инвестиции, то к горизонту 2030 г. относительное значение приобретают климатическая повестка (водород, низкоуглеродные технологии), критические ресурсы (удобрения, отдельные металлы) и транспортная логистика (Северный морской путь). При этом бизнес-среда демонстрирует большую устойчивость, чем политические институты: динамика торговли Венгрии, Словении, Хорватии свидетельствует о наличии экономических интересов, устойчивых к политическому давлению.
Подводя итог, проведенное исследование подтвердило выдвинутую гипотезу: система двусторонних отношений сместилась из зоны устойчивого роста (характерной для 2000–2013 гг.) в зону стратегического сворачивания, а интегральный показатель SO/|WT| ≈ 0,74 свидетельствует о том, что сохраняющиеся сильные стороны не способны компенсировать нарастающее давление слабостей и угроз без кардинального изменения внешнеполитической конъюнктуры. В краткосрочной перспективе разрыв связей снижает конкурентоспособность энергоемких производств ЕС и доступ России к западным технологиям, однако в среднесрочной перспективе обе стороны повышают конкурентоспособность за счет альтернативных механизмов. Реализация сохраняющихся возможностей (O2, O4, O6) возможна лишь в формате «точечной» кооперации, свободной от высокой политизации. Полученные выводы при условии дополнительной эмпирической проверки могут использоваться как предварительная аналитическая основа для корректировки внешнеэкономической стратегии России, определения «точек роста» в несанкционных нишах и оценки рисков, связанных с процессами «двойной автономизации» экономик. Соответственно, дальнейшие исследования целесообразно направить на верификацию модели и расчет сценариев изменения квадрантов SWOT-матрицы при различных траекториях санкционного режима.
Conflict of Interest
Funding
Bibliographic Reference
URL: https://fundamental-research.ru/en/article/view?id=44102 (accessed: 13/11/2026).
DOI: https://doi.org/10.17513/fr.44102