TRANSFORMATION OF CHINA'S POSITION AND ROLE IN ASIA'S INTRAREGIONAL TRADE SYSTEM
Введение
Сегодня Китай занимает лидирующую позицию во многих отраслях производства и является основным экспортером товаров в мире. В 2025 г. экспорт товаров и услуг Китая достиг 4,1 трлн долл. Положительное сальдо торговли товарами и услугами, рассчитанное по данным платёжного баланса, составило 822,4 млрд долл. – на 48,4% больше, чем в 2024 г.1 Для азиатской производственной сети эта страна занимает лидирующие позиции во взаимной и региональной торговле. Однако до 2000 года у Китайской Народной Республики (КНР) не было настолько уверенной позиции лидера. Актуальность настоящего исследования обусловлена необходимостью рассмотреть трансформацию Китая в системе внутрирегиональной торговли Азии.
Для оценки этой трансформации необходимо разграничивать масштабы торговли и функции страны в международном производстве. В. Б. Кондратьев рассматривает цепочки стоимости как форму транснационализации промышленности и подчеркивает, что само включение в них не гарантирует долгосрочных выгод: значение имеет развитие производственных и технологических компетенций [1; 2]. Применительно к Китаю Н. А. Волгина и Лю Пэнфэй исследуют участие и положение страны в цепочках с использованием показателей добавленной стоимости [3]. Следовательно, увеличение китайского экспорта требует сопоставления с изменением его товарного состава и доли стоимости, создаваемой внутри страны.
Региональный аспект этой проблемы раскрывается в работах С. В. Ноздрева об экономической интеграции Азии и возможностях расширения внутрирегиональной торговли. В исследовании цепочек стоимости автор выделяет их двойственную роль: они стимулируют производственные связи, но могут закреплять специализацию, задаваемую транснациональными компаниями [4; 5]. Это ставит вопрос о том, сопровождается ли усиление торговых связей Китая с соседними экономиками изменением его производственных функций. В настоящей статье данный вопрос рассматривается посредством сопоставления торговли с четырьмя партнерами – странами Юго-Восточной Азии, Гонконгом, Японией и Южной Кореей – и происхождения добавленной стоимости китайского экспорта. Такое сопоставление позволяет уточнить, за счет каких связей и структурных сдвигов меняется положение Китая в региональной производственной сети.
Цель настоящего исследования заключается в определении факторов трансформации места Китая в азиатской внутрирегиональной торговле и выявлении качественных сдвигов в его роли в торговле с ключевыми азиатскими странами-партнерами.
Материалы и методы исследования
Методологическую основу исследования составляют системный и сравнительный подходы, а также статистический анализ. Теоретической базой послужили работы российских и зарубежных авторов по проблемам региональной интеграции и международной торговли, а также законодательные акты КНР, декларации, договоры, уставы и другие документы региональных объединений. Эмпирической основой исследования послужили официальные данные Национального бюро статистики КНР (НБС КНР), Государственного управления валютного контроля КНР, базы данных торговой статистики Организации Объединенных Наций (ООН) по торговле товарами и базы данных Организации экономического сотрудничества и развития (ОЭСР) по торговле добавленной стоимостью.
Географические доли на рисунке рассчитываются по годовому ряду НБС КНР за 1998–2024 гг. Ассоциация государств Юго-Восточной Азии (АСЕАН) во всех расчетах имеет постоянный состав: Бруней, Вьетнам, Индонезия, Камбоджа, Лаос, Малайзия, Мьянма, Сингапур, Таиланд и Филиппины. Ретроспективный агрегат включает Камбоджу и за 1998 г., до ее вступления в АСЕАН. Тимор-Лешти в этот состав не включается.
Для таблиц 1 и 2 использованы данные торговой статистики ООН по торговле товарами: годовая торговля товарами (type=C, freq=A), репортер – Китай (reporterCode=156), потоки – экспорт X и импорт M, годы – 1998 и 2024. Коды партнеров АСЕАН: 96, 704, 360, 116, 418, 458, 104, 702, 764, 608; Гонконг – 344; Япония – 392; Республика Корея (Южная Корея) – 410. Дополнительные параметры: partner2Code=0, customsCode=C00, motCode=0. Для общих потоков используется cmdCode=TOTAL, для товарной структуры – cmdCode=AG2, clCode=HS (Гармонизированная система описания и кодирования товаров). Исходные значения выражены в текущих долларах США. В 1998 г. данные представлены в HS 1996 (H1), в 2024 г. – в HS 2022 (H6); сопоставление проводится на уровне двузначных глав с учетом ограничений, связанных с пересмотрами номенклатуры. В таблице 2 применена авторская группировка глав HS, а не классификация по широким экономическим категориям (BEC). «Машины и электрооборудование» – 84–85; «Материалы и изделия из них» – 39–40, 46–48, 50–56, 58–60, 68–70, 72–76, 78–83; «Пищевые продукты и прочие готовые изделия» – 16–22, 24, 42–43, 49, 57, 61–67, 91–92, 94–96; «Химическая продукция и приборы» – 28–38, 90; «Агропродукция, топливо и первичные материалы» – 01–15, 23, 25–27, 41, 44–45. «Другие товары» включают транспортные средства и оборудование (86–89), драгоценные камни и металлы – 71, оружие – 93, произведения искусства и антиквариат – 97, нераспределенные товары – 99.
Добавленная стоимость анализируется по базе торговли добавленной стоимостью ОЭСР, выпуск 2025 г. с обновлением января 2026 г., для всей экономики Китая (CHN, activity=_T). Показатели EXGR_DVA и EXGR_FVA выражают отечественную и иностранную добавленную стоимость в процентах от валового экспорта товаров и услуг. EXGR_FVA_PSH показывает вклад конкретной экономики происхождения также относительно всего валового экспорта Китая. Доля партнера внутри FVA рассчитывается дополнительно делением EXGR_FVA_PSH на EXGR_FVA и умножением на 100.
Результаты исследования и их обсуждение
Интеграция КНР в мировую торгово-экономическую систему сопровождалась привлечением инвестиций с 1980-х годов. За непосредственную точку отсчета стоит принимать 1978 год, когда к власти пришел Дэн Сяопин и страна встала на путь рыночной экономики, что привело к притоку иностранных инвестиций на китайский рынок со значительным производственным потенциалом. В июле 1979 года был принят первый закон о совместных предприятиях с китайскими и иностранными инвестициями [6]. Этот закон способствовал привлечению и ассимиляции иностранных технологий и капитала, особенно из развитых стран, таких как Соединенные Штаты Америки (США), а также упростил процедуры экспорта для Китая и, таким образом, способствовал быстрому экономическому росту страны.
Здесь сразу стоит отметить, что КНР удалось провести либерализацию экономики и интеграцию в международные производственные сети, что впоследствии способствовало развитию внутреннего рынка. Ключевую роль здесь сыграла политика «рынок в обмен на технологии» [7], где зарубежным транснациональным компаниям разрешалось вести деятельность на территории страны, но с условиями создания совместных предприятий с китайскими компаниями.
Говоря об институциональной основе процессов азиатской интеграции, стоит отметить два взаимодополняющих институциональных механизма, влияющих на динамику внутрирегиональной торговли: АСЕАН и Всеобъемлющее региональное экономическое партнерство (ВРЭП). АСЕАН выступает институциональным ядром региональной интеграции. В рамках Соглашения о свободной торговле товарами между государствами-членами АСЕАН внутрирегиональные импортные пошлины были устранены для 99,65% тарифных позиций в Брунее, Индонезии, Малайзии, Филиппинах, Сингапуре и Таиланде. Камбоджа, Лаосская Народно-Демократическая Республика, Мьянма и Вьетнам снизили импортные пошлины до 0–5% для 98,86% тарифных позиций. В настоящее время основное внимание уделяется минимизации нетарифных мер, способных создавать барьеры для торговли и предпринимательской деятельности в регионе2.
Статус полноправного партнера по диалогу Китай получил в 1996 г., а в 1997 г. на первой встрече руководителей «10+1» был официально запущен механизм «АСЕАН+1» и установлены партнерские отношения [8]. На сентябрь 2026 протокол о модернизации зоны свободной торговли «Китай–АСЕАН 3.0», подписанный в октябре 2025 года, охватывает девять областей, включая цифровую экономику, «зеленую» экономику, интеграцию цепочек поставок, таможенные процедуры и упрощение торговли. Данный протокол проходит процедуры одобрения на национальном уровне и пока не вступил в силу3.
В рамках торговых отношений с 2009 года Китай сохраняет за собой позицию крупнейшего торгового партнера АСЕАН, а с 2020 года АСЕАН является крупнейшим торговым партнером Китая4. Объем двусторонней торговли товарами между АСЕАН и Китаем в 2025 году впервые превысил 1 трлн долларов и составил 1,05 трлн долларов суммарно5.
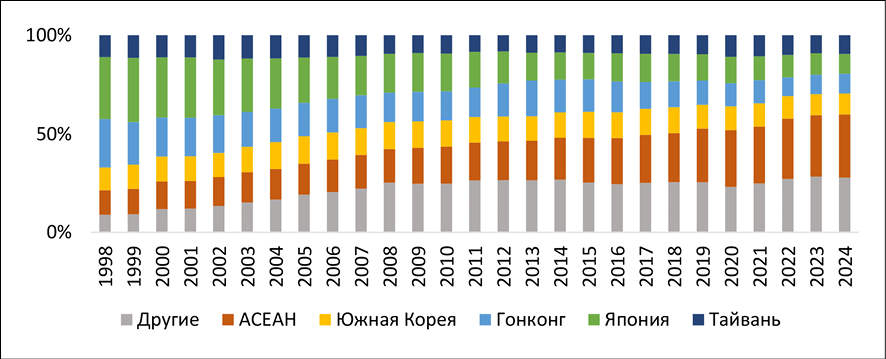
Динамика географической структуры товарооборота Китая со странами Азии в 1998–2024 гг., % Примечание: составлено авторами по данным Национального бюро статистики Китая: National Data: Total Value of Imports and Exports by Country (Region), 1998–2024 [Электронный ресурс] / National Bureau of Statistics of China. Параметры выборки: годовые данные; показатель – общая стоимость экспорта и импорта Китая по странам (регионам); период – 1998–2024 гг.; единица измерения – 10 тыс. долл. США (USD 10,000). URL: https://data.stats.gov.cn/dg/website/page.html#/pc/national/en/yearData (дата обращения: 04.09.2026) К «Другим» относятся страны Южной, Западной и Центральной Азии, включая Индию
Прямые иностранные инвестиции (ПИИ) из Китая в страны АСЕАН в 2024 году составили 19,3 млрд долларов США, что позволило Китаю занять третье место среди партнеров по диалогу АСЕАН по объему ПИИ в 2024 году6.
ВРЭП, вступившее в силу в 2022 году, объединило 15 стран в крупнейшую зону свободной торговли, охватывающую треть мирового населения и валового внутреннего продукта (ВВП) [9]. Его ключевые механизмы – поэтапная тарифная либерализация на более чем 90% товаров, унифицированные правила происхождения и упрощение таможенных процедур – создали правовую основу для беспрепятственного движения товаров и инвестиций в масштабах всей Азиатско-Тихоокеанской сети [10]. Для Китая действие ВРЭП, благодаря описанным выше мерам, приводит к росту торговли и инвестиций со странами, с которыми у КНР ранее не было соглашения о свободной торговле, например с Японией [11]. Кроме того, ВРЭП способствует углублению либерализации торговли, в частности с отдельными странами АСЕАН.
Институциональные изменения следует учитывать вместе с производственной взаимодополняемостью участников. А. П. Портанский, анализируя мегарегиональные соглашения, обращает внимание как на мотивы сближения стран, так и на противоречия между ними [12]. Для настоящего исследования это означает, что наличие соглашения само по себе не объясняет направление и интенсивность торговых сдвигов. В частности, ВРЭП действует лишь с 2022 г., поэтому изменения за весь период 1998–2024 гг. нельзя приписывать его реализации. Далее рассматривается долгосрочная перестройка торговли, институциональные предпосылки которой формировались на разных этапах.
На рисунке представлена динамика географической структуры товарооборота КНР со странами Азии в 1998–2024 гг. График составлен на основе данных Национального бюро статистики Китая о совокупном объеме импорта и экспорта КНР со странами азиатского макрорегиона, где знаменатель каждой доли – это сумма экспорта и импорта Китая по официальному региональному агрегату «Азия» НБС КНР.
Из рисунка следует, что на фоне экономического подъема Китая и углубления региональной интеграции произошло существенное перераспределение долей его торговых партнеров в Азии. Доля Японии в китайском внешнеторговом обороте с Азией сократилась с 31,2% в 1998 г. до 10,0% в 2024 г., доля Гонконга – с 24,5% до 10,0% соответственно, а доля Южной Кореи изменилась менее значительно – с 11,5 до 10,6%. При этом удельный вес стран АСЕАН и прочих азиатских экономик увеличился на сопоставимую величину.
Таблица 1
Среднегодовые темпы прироста экспорта и импорта Китая в торговле с АСЕАН, Гонконгом, Японией и Южной Кореей в 1998–2024 гг., %
|
CAGR, % |
АСЕАН |
Гонконг |
Япония |
Южная Корея |
|
Экспорт |
16,46 |
8,06 |
6,49 |
12,89 |
|
Импорт |
14,17 |
4,01 |
6,80 |
10,06 |
Примечание: рассчитано авторами по данным ООН; номинальная стоимость в долл. США: UN Comtrade Database: общая стоимость экспорта и импорта товаров Китая в торговле с АСЕАН, Гонконгом, Японией и Республикой Корея, 1998 и 2024 гг. [Электронный ресурс] / United Nations. Параметры выборки: годовые данные о товарах (typeCode=C, freqCode=A); репортер – Китай (reporterCode=156); годы – 1998, 2024; потоки – экспорт и импорт (flowCode=X, M); товарный код – TOTAL (cmdCode=TOTAL); партнеры – 96, 704, 360, 116, 418, 458, 104, 702, 764, 608, 344, 392, 410; классификация – HS в редакции, представленной страной-репортером. – URL: https://comtradeplus.un.org/TradeFlow (дата обращения: 04.09.2026).
Данная динамика отражает смещение производственной кооперации Китая в сторону Юго-Восточной Азии и снижение относительной зависимости от традиционных северо-восточных партнеров, которые подробнее будут рассмотрены далее.
Данные Главного таможенного управления Китая, приведенные Statista в публикации от 2 февраля 2026 года, показывают, что положительное сальдо торгового баланса Китая со странами АСЕАН действительно быстро растет и к 2025 году практически сравнялось с положительным сальдо торгового баланса Китая с США, которое сокращается. В свою очередь положительное сальдо торгового баланса Китая со странами АСЕАН достигло 276 млрд долларов, что более чем вдвое превышает показатель 2023 года7.
Для детального сопоставления выбраны АСЕАН, Гонконг, Япония и Южная Корея. В 2024 г. на эти четыре направления приходилось 62,4% товарооборота Китая с Азией. АСЕАН представляет усиливающееся направление региональных связей и интеграционное объединение; Гонконг – отдельную таможенную территорию с особенностями учета посреднических потоков; Япония и Республика Корея – крупные промышленные экономики Восточной Азии. Такой состав позволяет сопоставить юго-восточное и восточноазиатское направления торговли и выявить различия в товарной структуре и происхождении добавленной стоимости китайского экспорта.
На основе данных ООН по торговле товарами рассчитывается среднегодовой темп прироста (CAGR) номинальной стоимости торговых потоков по формуле:
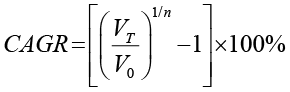 , (1)
где V₀ и Vₜ – значения показателя в начальном и конечном годах; n – число годовых интервалов (26 для периода 1998–2024 гг.). Результаты расчета CAGR экспорта и импорта КНР в торговле с АСЕАН, Гонконгом, Японией и Южной Кореей представлены в таблице 1.
Сдвиг в пользу АСЕАН согласуется с выводом С. В. Ноздрева о диверсификации азиатских производственных и логистических центров в условиях новой международной конкуренции [13]. Однако усиление соседних экономик не обязательно означает вытеснение Китая из производственных сетей. Более быстрый рост взаимной торговли совместим и с перераспределением стадий производства между партнерами. Различить эти процессы позволяют товарная структура потоков и данные об источниках добавленной стоимости, рассматриваемые ниже.
Столь значительный разрыв в темпах роста подтверждает перестройку азиатской производственной сети: торговля Китая со странами АСЕАН растет более динамично, что свидетельствует о превращении Юго-Восточной Азии в ключевого партнера КНР. Республика Корея занимает второе место среди рассматриваемых направлений: 12,89% и 10,06% соответственно. Напротив, низкие темпы роста торговли с Гонконгом могут отражать утрату его транзитно-посреднической роли на фоне развития прямых торговых связей Китая с другими странами региона.
Таблица 2
Товарная структура экспорта и импорта Китая в торговле с АСЕАН, Гонконгом, Японией и Южной Кореей в 2024 г. и ее изменение относительно 1998 г., % и процентные пункты
|
Товар |
АСЕАН |
|||
|
Экспорт, % |
Изменение, п. п. |
Импорт, % |
Изменение, п. п. |
|
|
Машины и электрооборудование |
38,5 |
+4,8 |
39,7 |
+4,7 |
|
Материалы и изделия из них |
25,3 |
+3,8 |
16,9 |
−8,2 |
|
Пищевые продукты и прочие готовые изделия |
13,4 |
+0,5 |
4,0 |
+3,0 |
|
Химическая продукция и приборы |
7,4 |
−1,5 |
6,6 |
+1,3 |
|
Агропродукция, топливо и первичные материалы |
6,1 |
−10,2 |
30,6 |
−2,0 |
|
Другие товары |
9,3 |
+2,6 |
2,2 |
+1,1 |
|
|
Гонконг |
|||
|
Машины и электрооборудование |
67,3 |
+46,1 |
2,6 |
−35,8 |
|
Материалы и изделия из них |
3,9 |
−18,5 |
2,7 |
−32,1 |
|
Пищевые продукты и прочие готовые изделия |
4,5 |
−33,8 |
5,0 |
−8,3 |
|
Химическая продукция и приборы |
2,4 |
−2,6 |
5,3 |
−4,1 |
|
Агропродукция, топливо и первичные материалы |
5,8 |
−1,1 |
1,9 |
−0,5 |
|
Другие товары |
16,1 |
+10,0 |
82,6 |
+80,7 |
|
|
Япония |
|||
|
Машины и электрооборудование |
41,1 |
+20,9 |
48,8 |
+1,0 |
|
Материалы и изделия из них |
13,2 |
+1,8 |
18,6 |
−13,8 |
|
Пищевые продукты и прочие готовые изделия |
22,8 |
−20,3 |
1,6 |
−2,5 |
|
Химическая продукция и приборы |
9,0 |
+2,0 |
20,4 |
+9,3 |
|
Агропродукция, топливо и первичные материалы |
7,3 |
−9,8 |
0,9 |
−0,9 |
|
Другие товары |
6,6 |
+5,3 |
9,7 |
+6,9 |
|
|
Южная Корея |
|||
|
Машины и электрооборудование |
42,4 |
+24,5 |
68,8 |
+46,9 |
|
Материалы и изделия из них |
19,8 |
−7,2 |
12,5 |
−41,0 |
|
Пищевые продукты и прочие готовые изделия |
14,0 |
−0,2 |
1,2 |
−1,2 |
|
Химическая продукция и приборы |
12,1 |
+4,3 |
13,8 |
+4,7 |
|
Агропродукция, топливо и первичные материалы |
4,5 |
−21,9 |
2,8 |
−9,9 |
|
Другие товары |
7,2 |
+0,6 |
0,9 |
+0,4 |
Примечание: рассчитано авторами по данным ООН по торговле товарами. Сумма отображаемых долей может отличаться от 100% на 0,1 п. п. вследствие округления: UN Comtrade Database: товарная структура экспорта и импорта Китая в торговле с АСЕАН, Гонконгом, Японией и Республикой Корея, 1998 и 2024 гг. [Электронный ресурс] / United Nations. Параметры выборки: годовые данные о товарах (typeCode=C, freqCode=A); репортер – Китай (reporterCode=156); годы – 1998, 2024; потоки – экспорт и импорт (flowCode=X, M); товарные позиции – двузначные главы Гармонизированной системы (cmdCode=AG2); партнеры – 96, 704, 360, 116, 418, 458, 104, 702, 764, 608, 344, 392, 410; классификация – HS в редакции, представленной страной-репортером.ь URL: https://comtradeplus.un.org/TradeFlow (дата обращения: 04.09.2026).
Япония занимает промежуточное положение: импорт из нее растет несколько быстрее экспорта и опережает только Гонконг, что может указывать на сохраняющуюся зависимость Китая от поставок высокотехнологичных компонентов и оборудования, однако по CAGR экспорта Япония занимает последнее место, к тому же ее относительная значимость в китайской торговле снижается. Для более детального анализа посмотрим данные в таблице 2 с разбивкой экспорта и импорта по товарным группам.
Структура экспорта Китая в страны АСЕАН за 26-летний период демонстрирует устойчивую индустриальную направленность китайских поставок. Лидирующие позиции занимают машины и электрооборудование и категория материалов и изделий из них. Напротив, доля агропродукции, топлива и первичных материалов в китайском экспорте снизилась на 10,2 процентного пункта и составила 6,1%, что подтверждает постепенный переход Китая от ресурсной специализации к экспорту продукции более высоких переделов. Одновременно доля пищевых продуктов и прочих готовых изделий оставалась сравнительно низкой, что указывает на то, что Китай поставляет в АСЕАН не столько готовые изделия для конечного потребления, сколько производственные ресурсы для дальнейшей переработки и сборки.
Структура импорта КНР из стран АСЕАН имеет аналогичную промышленную направленность с точки зрения доли машин и электрооборудования в размере почти 40%. Однако доля материалов и изделий из них в импорте, напротив, сократилась с 25,1% в 1998 г. до 16,9% в 2024 г., что отражает процесс замещения импортных полуфабрикатов собственной продукцией. Вторая по значимости категория в импорте из АСЕАН – агропродукция, топливо и первичные материалы, которая занимает почти треть, что говорит о зависимости Китая от поставок энергоресурсов, минерального сырья и сельскохозяйственной продукции из стран Юго-Восточной Азии.
Анализ товарной структуры экспорта Китая в Гонконг за 26-летний период выявляет радикальную трансформацию в сторону повышения технологической сложности поставок. Доля машин и электрооборудования выросла с 21,3% в 1998 г. до 67,3% в 2024 г., что свидетельствует о том, что через Гонконг Китай все активнее экспортирует продукцию машиностроения, электроники и высокотехнологичного оборудования. Одновременно резко сократилась доля пищевых продуктов и прочих готовых изделий – с 38,3% до 4,5%, а материалов и изделий из них – с 22,4% до 3,9%, что отражает смещение экспорта от трудоемких и низкотехнологичных товаров к наукоемкой продукции. Это подтверждает общий тренд технологического обновления китайского экспорта, причем Гонконг сохраняет роль важного транзитного канала для такой продукции, хотя его доля в совокупном китайском экспорте сокращается.
Структура импорта Китая из Гонконга демонстрирует еще более кардинальные изменения. На протяжении 1998–2024 гг. доля машин и электрооборудования упала с 38,4% до 2,6%, а материалов и изделий из них – с 34,8% до 2,7%, что указывает на утрату Гонконгом промышленно-посреднической функции: китайские предприятия все реже импортируют через Гонконг комплектующие и оборудование, предпочитая прямые поставки или собственное производство. Одновременно с этим категория «Другие товары», куда могут входить драгоценные металлы, камни, предметы искусства, антиквариат, выросла с 1,9% в 1998 г. до 82,6% в 2024 г., что означает, что современный импорт Китая из Гонконга почти полностью состоит из таких товаров. Кроме того, согласно данным Обсерватории экономической сложности, 47,6% китайского импорта из Гонконга приходится на категорию «Драгоценные камни, металлы и жемчуг»8, которая на двузначном уровне Гармонизированной системы соответствует коду 71, что непосредственно указывает на эволюцию функциональной роли Гонконга в сторону финансового центра, специализирующегося на операциях с высокостоимостными активами.
Анализ структуры экспорта Китая в Японию выявляет устойчивый тренд в сторону повышения технологической сложности. Доля машин и электрооборудования в китайском экспорте выросла с 20,2% в 1998 г. до 41,1% в 2024 г., что свидетельствует о превращении Китая в значимого поставщика машин, электроники и промышленного оборудования для японского рынка. Одновременно доля пищевых продуктов и прочих готовых изделий снизилась с 43,1% до 22,8%, отражая постепенный отход от экспорта трудоемкой продукции в пользу товаров более высоких переделов. Доли материалов и изделий из них и химической продукции и приборов оставались стабильными на протяжении всего периода, что указывает на сохранение определенного уровня производственной кооперации, однако без существенного расширения. Сырьевая составляющая в экспорте Китая сократилась с 17,0% до 7,3%, что подтверждает общий тренд снижения зависимости от экспорта ресурсов.
Структура импорта Китая из Японии на протяжении 1998–2024 гг. демонстрирует высокую стабильность и технологическую направленность. Доля машин и электрооборудования сохранялась на протяжении всего рассматриваемого периода на уровне 45–51%, что указывает на устойчивую зависимость Китая от поставок японских станков, промышленных роботов, электронных компонентов и точного оборудования. Доля химической продукции и приборов выросла с 11,1% до 20,4%, что свидетельствует об углублении кооперации в высокотехнологичных секторах. В то же время доля материалов и изделий из них сократилась с 32,4% до 18,6%, что отражает постепенное замещение импорта базовых полуфабрикатов за счет развития собственного производства в Китае. Доля пищевых продуктов и прочих готовых изделий, а также сырья остается минимальной, тем самым подтверждая, что торговля между Китаем и Японией носит преимущественно промышленно-кооперационный, а не потребительский или ресурсный характер.
В экспорте Китая в Республику Корея заметно выросла доля машин и электрооборудования: с 17,9% в 1998 г. до 42,4% в 2024 г. Доля химической продукции и приборов также увеличилась – с 7,8 до 12,1%. В то же время агропродукция, топливо и первичные материалы стали занимать гораздо меньшее место в структуре экспорта: их доля снизилась с 26,3 до 4,5%. Доля материалов и изделий из них сократилась с 27,1 до 19,8%. Таким образом, корейское направление отражает общий для рассматриваемых партнеров сдвиг в товарном составе китайского экспорта в пользу машин и электрооборудования.
Еще заметнее изменилась структура импорта Китая из Республики Корея. Доля машин и электрооборудования выросла с 21,9% до 68,8% и в 2024 г. была выше, чем в импорте из остальных рассматриваемых партнеров. Напротив, доля материалов и изделий из них снизилась с 53,5% до 12,5%, а агропродукции, топлива и первичных материалов – с 12,6 до 2,8%. Доля химической продукции и приборов увеличилась с 9,1% до 13,8%. Эти изменения показывают, что структура торговли с Южной Кореей аналогична паре Китай – Япония, где торговые отношения носят высокотехнологичный характер.
Выявленное сочетание роста поставок машин и электрооборудования и сохранения импорта сложной промежуточной продукции позволяет конкретизировать тезис В. Б. Кондратьева о значении производственных компетенций. Повышение роли Китая в регионе не предполагает одинаковой самостоятельности во всех звеньях производства. Сходную неоднородность показывает О. А. Клочко на примере автомобильной промышленности: замещение продукции низкого и среднего технологического уровня сопровождается изменением состава внешних связей и расширением круга поставщиков [14]. Наши результаты согласуются с такой интерпретацией.
Подводя итоги анализа структуры торговли Китая с четырьмя основными партнерами по Азиатской производственной сети, стоит выделить важные черты:
• экспорт Китая последовательно смещается в сторону повышения технологической сложности;
• сырьевая составляющая в экспорте Китая снижается.
Китай успешно диверсифицирует свои внешнеторговые связи, сокращая зависимость от традиционных северо-восточных партнеров, в частности Японии и Гонконга, и углубляя производственную кооперацию с быстрорастущими экономиками Юго-Восточной Азии.
Рассмотренные валовые потоки характеризуют географию и товарный состав торговли, но не показывают, в какой стране создается стоимость экспортируемой продукции. А. А. Гнидченко при исследовании производственных связей России с внешними партнерами разграничивает поставки промежуточной продукции и распределение добавленной стоимости, используя межстрановой межотраслевой баланс [15]. Для анализа Китая значим именно этот методологический принцип: страна непосредственной поставки не обязательно совпадает со страной происхождения стоимости. Поэтому далее товарная статистика сопоставляется с показателями отечественной и иностранной добавленной стоимости в китайском экспорте.
По данным ОЭСР, для Китая доля отечественной добавленной стоимости в валовом экспорте товаров и услуг снизилась с 85,5% в 1998 г. до 74,7% в 2004 г., а затем выросла до 83,0% к 2022 г. Соответствующая доля иностранной добавленной стоимости увеличилась с 14,5% до 25,3% в 2004 г. и снизилась до 17,0% к 2022 г. Эта динамика согласуется с выделением двух фаз экспортного развития Китая: увеличением относительного вклада иностранных поставщиков до середины 2000-х годов и последующим повышением доли стоимости, создаваемой внутри страны9. Для оценки регионального аспекта этой трансформации далее рассматривается вклад отдельных азиатских партнеров.
Такую динамику важно сопоставить с выводом Ван Шэнмина, который связывает снижение участия Китая в глобальных цепочках стоимости с ростом добавленной стоимости в экспортных отраслях и уменьшением роли зарубежных компаний [16]. Полученные в настоящем исследовании показатели позволяют уточнить интерпретацию: сокращение доли иностранной стоимости в 2004–2022 гг. характеризует снижение зависимости экспорта от внешнего вклада, но не доказывает ослабления Китая как поставщика для других экономик.
За период 1998–2022 гг. доля добавленной стоимости японского происхождения в валовом экспорте Китая сократилась с 3,00% до 1,19%, Южной Кореи – с 1,65% до 1,25%, а Гонконга – с 0,44% до 0,07%, что свидетельствует о практически полной утрате Гонконгом роли поставщика добавленной стоимости для китайского экспорта и значительном снижении зависимости Китая от японских компонентов. Напротив, доля АСЕАН выросла с 1,01% до 2,14%, то есть более чем в 2 раза. При расчете относительно иностранной добавленной стоимости доля АСЕАН увеличилась с 6,98% до 12,59%. Наблюдается устойчивый сдвиг в структуре иностранной добавленной стоимости в китайском экспорте: от традиционных северо-восточных партнеров в сторону Юго-Восточной Азии, что подтверждает роль Китая в качестве системообразующего центра региональной торговли и его переориентацию на интеграцию с АСЕАН.
Таким образом, снижение доли иностранной добавленной стоимости в 2004–2022 гг. сочетается с увеличением относительного вклада АСЕАН. Это дополняет вывод С. В. Ноздрева об усилении мегарегиональных цепочек стоимости: в китайском экспорте меняется не только соотношение внутреннего и внешнего вклада, но и география последнего. В сочетании с отмеченной авторами диверсификацией производственных центров результаты указывают на перспективу дальнейшего углубления связей Китая с Юго-Восточной Азией.
Заключение
Реализация в КНР политики «рынок в обмен на технологии» и последующее углубление внутрирегиональной интеграции, в том числе посредством развития сотрудничества с АСЕАН и реализации ВРЭП, сопровождались трансформацией места и роли Китая во внутрирегиональной торговле Азии, одним из проявлений которой стало повышение капиталоемкости и технологической сложности торгуемой продукции.
Сравнительный анализ структуры торговли Китая с четырьмя ключевыми партнерами выявляет различия в характере их торговых связей. В торговле с АСЕАН Китай преимущественно выступает поставщиком машин и электрооборудования. При этом его импорт из стран объединения не сводится к сырью: в 2024 г. на машины и электрооборудование приходилось 39,7%, а на агропродукцию, топливо и первичные материалы – 30,6%. Значение АСЕАН как торгового партнера Китая существенно возросло: доля в товарообороте Китая со странами Азии увеличилась с 12,8 до 31,8%. Япония и Южная Корея остаются донорами наукоемких товаров, но Китай также наращивает экспорт сложного оборудования в эти страны. Торговля с Гонконгом изменилась иначе: в импорте Китая из Гонконга доля категории «Другие товары», включающей в том числе драгоценные камни и металлы, выросла с 1,9% в 1998 г. до 82,6% в 2024 г.
Изменилось и происхождение стоимости китайского экспорта. После снижения в начале 2000-х годов доля стоимости, созданной внутри Китая, к 2022 г. вновь выросла, хотя и не достигла уровня 1998 г. Одновременно увеличился вклад АСЕАН, а относительные вклады Японии, Гонконга и Южной Кореи сократились.
Таким образом, Китай не только нарастил торговлю с рассмотренными азиатскими партнерами, но и изменил характер участия в ней: в его экспорте большее место заняли машины и электрооборудование, а доля стоимости, создаваемой внутри страны, восстановилась после спада начала 2000-х годов. При этом укрепление направления АСЕАН сочетается с сохранением значительных связей с промышленными экономиками Восточной Азии.
[1] State Administration of Foreign Exchange. The time-series data of Balance of Payments of China [Электронный ресурс]. URL: https://www.safe.gov.cn/en/2019/0329/1496.html (дата обращения: 30.09.2026).
[2] ASEAN Trade in Goods Agreement (ATIGA) [Электронный ресурс] / Association of Southeast Asian Nations. 2025. 23 сент. URL: https://investasean.asean.org/asean-framework/atiga/ (дата обращения: 30.08.2026).
[3] Китай и АСЕАН подписали Протокол об обновлении зоны свободной торговли до версии 3.0 [Электронный ресурс] // Russian.News.Cn. 2025. 29 окт. URL: https://russian.news.cn/20251029/98b7e32ea1c6489ba03a10d6d0ae03d4/c.html (дата обращения: 15.09.2026).
[4] Joint Statement on Further Enhancing Trade and Economic Cooperation at the 30th Anniversary of ASEAN-China Dialogue Relations [Электронный ресурс] // ASEAN. 2021. 13 сент. URL: https://asean.org/joint-statement-on-further-enhancing-trade-and-economic-cooperation-at-the-30th-anniversary-of-asean-china-dialogue-relations/ (дата обращения: 30.09.2026).
[5] China-ASEAN trade exceeds 1 trillion USD for first time in 2025 [Электронный ресурс] // Xinhua. 2026. 1 Sept. URL: https://english.news.cn/20260901/fdcebd20017548e7b7aa77abb432bf92/c.html (дата обращения: 01.09.2026).
[6] ASEAN-China Economic Relations [Электронный ресурс] // Association of Southeast Asian Nations. URL: https://asean.org/our-communities/economic-community/integration-with-global-economy/asean-china-economic-relation/ (дата обращения: 20.09.2026).
[7] Buchholz K. China’s Trade Surplus With ASEAN Now on Par With U.S. [Электронный ресурс] // Statista. 02.02.2026. URL: https://www.statista.com/chart/34479/chinese-trade-surplus/ (дата обращения: 14.07.2026).
[8] China (CHN) imports from Hong Kong (HKG): product composition, 2024 (HS92, HS2) [Электронный ресурс] // The Observatory of Economic Complexity (OEC). – URL: https://oec.world/en/visualize/treemap?dataset=hs92&show=product&flow=import&country=chn&partner=hkg&time=2024 (дата обращения: 20.09.2026).
[9] Trade in Value Added (TiVA) 2025 edition: Principal Indicators, shares [Электронный ресурс] / OECD. Paris: OECD Publishing, 2025. URL: https://data-explorer.oecd.org (дата обращения: 10.09.2026).
Conflict of Interest
Funding
Bibliographic Reference
URL: https://fundamental-research.ru/en/article/view?id=44098 (accessed: 13/11/2026).
DOI: https://doi.org/10.17513/fr.44098