ECONOMIC BEHAVIOR OF RUSSIAN HOUSEHOLDS WITH DIFFERENT INDUSTRY AFFILIATIONS OF EMPLOYED MEMBERS
Введение
Экономическое поведение домохозяйства формируется на пересечении доходов его членов, структуры обязательных расходов, накопленных активов и рисков получения трудового дохода. Для семей с несколькими работающими членами важен также отраслевой состав мест работы. Если источники трудового дохода связаны с одной отраслью, изменения отраслевой конъюнктуры могут одновременно затронуть нескольких членов семьи. При работе членов домохозяйства в разных отраслях структура таких рисков может быть иной. В статье отрасль используется как признак классификации домохозяйств; показатели трудоустройства, безработицы и продолжительности рабочего времени не являются самостоятельным объектом анализа.
Российский мониторинг экономического положения и здоровья населения Национального исследовательского университета «Высшая школа экономики» (далее – РМЭЗ НИУ ВШЭ) позволяет соединить индивидуальные сведения о месте работы с характеристиками всего домохозяйства. Проект содержит ежегодные домохозяйственные и индивидуальные анкеты и имеет панельную составляющую; методология, дизайн выборки и исследовательские возможности описаны в работе З. Е. Дорофеевой и соавт. [1]. В публикациях мониторинга прослеживаются долгосрочные изменения доходов, расходов и социального самочувствия российских домохозяйств [2, 3]. Отдельные выпуски характеризуют динамику в период пандемии и последующего восстановления [4, 5].
Существующие исследования показывают, что различия между домохозяйствами нельзя сводить к текущему размеру дохода. Доходная мобильность в 2018–2022 гг. зависела от состава семьи, положения на рынке труда и места проживания [6]. Анализ финансовой устойчивости подчеркивает сочетание ликвидных сбережений и долговой нагрузки [7], а исследования сберегательного поведения фиксируют роль демографического состава и индивидуальных предпочтений [8]. Реакция потребления на кредитные ограничения также неодинакова для групп домохозяйств с разной долговой позицией [9].
Для анализа отраслевой составляющей особенно важны работы, в которых характеристики места работы членов семьи связываются с семейными ресурсами. Т. Л. Журавлева сопоставила доходы и потребление домохозяйств работников государственного и частного секторов и показала, что различия в заработках не полностью отражаются в уровне потребления и накопленных активах [10]. Исследования внутрисемейного распределения риска рассматривают совместную трудовую активность супругов как механизм частичного страхования трудовых доходов [11, 12]. В сравнительном плане представляет интерес работа M. Neugart, основанная на данных домохозяйств Восточной и Западной Германии после объединения [13].
В отечественной литературе значительное внимание уделяется финансовой уязвимости и кредитному поведению домохозяйств [7, 9]. Отдельное направление связано с частными межсемейными трансфертами [14]. При этом отрасль чаще выступает характеристикой отдельного работника или главы домохозяйства. В настоящей работе используется семейная классификация: отраслевой профиль определяется по совокупности известных отраслей мест работы работающих членов. Это позволяет различать домохозяйства, где представлена одна отрасль, и домохозяйства с двумя отраслевыми сочетаниями.
Цель исследования – оценка различий экономического поведения российских домохозяйств в зависимости от отраслевой принадлежности работающих членов. Для достижения цели формируется сопоставимая классификация одно- и двухотраслевых домохозяйств, сравниваются реальные среднедушевые доходы, доля расходов на питание в доходе, сбережения, кредитование и финансовый резерв, а также оцениваются различия между наиболее массовыми двухотраслевыми сочетаниями.
Материалы и методы исследования
Эмпирическую базу составили объединенные файлы домохозяйств и индивидов РМЭЗ НИУ ВШЭ за 2006–2025 гг. Они сформированы на основе объединенных баз «Домохозяйства» и «Индивиды» за 1994–2025 гг. (волны 5–34), обновленных в сентябре 2026 г. [15, 16]. Использовалась полная выборка мониторинга, которая, согласно документации РМЭЗ НИУ ВШЭ, наряду с наблюдениями репрезентативной выборки включает панельное дополнение – домохозяйства и индивидов, продолжающих участие после переезда [15]. Поэтому далее результаты трактуются как описательные характеристики полной наблюдаемой выборки.
Домохозяйственный и индивидуальный массивы соединялись по идентификатору домохозяйства и году наблюдения. Из индивидуальной анкеты использовался отраслевой код места работы J4.1. Наличие неидентифицированного по отрасли члена не исключало семью из анализа. Домохозяйства с тремя и более известными отраслями в основной классификации не использовались. При 10 укрупненных секторах получено 55 аналитических групп: 10 одноотраслевых и 45 двухотраслевых.
В исходном домохозяйственном массиве за 2006–2025 гг. содержится 135 802 наблюдения «домохозяйство-год». Хотя бы одну отрасль удалось определить для 95 313 наблюдений; в одно- и двухотраслевые группы вошло 90 370 наблюдений. Остальные отраслево идентифицированные семьи имели три и более известных отрасли. В каждом году в анализ включалось от 64,0 до 68,7 % всех опрошенных домохозяйств. Структура аналитической выборки приведена в табл. 1.
Таблица 1
Формирование аналитической выборки домохозяйств
|
Год |
Все опрошенные домохозяйства, ед. |
С одной известной отраслью, ед. |
С двумя известными отраслями, ед. |
Включено в анализ, ед. |
Доля включенных от всех домохозяйств, % |
Доля двухотраслевых среди включенных, % |
|
2006 |
5545 |
2315 |
1387 |
3702 |
66,8 |
37,5 |
|
2010 |
7923 |
3300 |
2093 |
5393 |
68,1 |
38,8 |
|
2015 |
6872 |
2797 |
1803 |
4600 |
66,9 |
39,2 |
|
2020 |
6767 |
2668 |
1666 |
4334 |
64,0 |
38,4 |
|
2025 |
6378 |
2554 |
1667 |
4221 |
66,2 |
39,5 |
|
2006–2025 |
135 802 |
55 273 |
35 097 |
90 370 |
66,5 |
38,8 |
Примечание: составлена автором по данным РМЭЗ НИУ ВШЭ [15, 16]. Доля двухотраслевых рассчитана внутри выборки одно- и двухотраслевых домохозяйств.
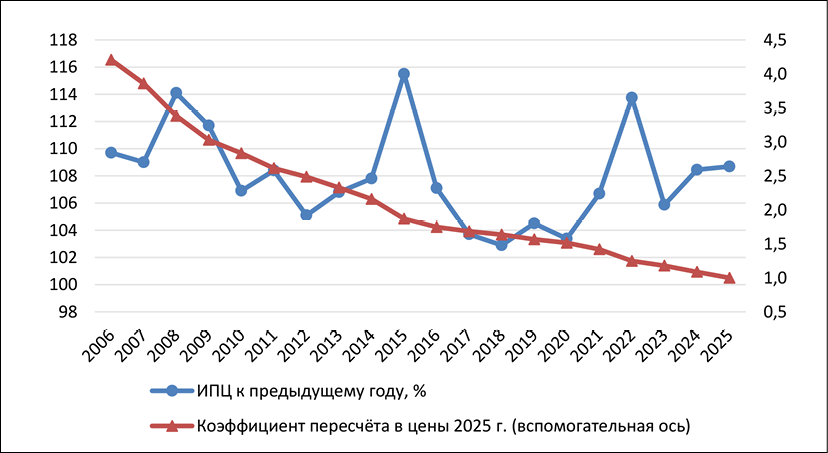
Рис. 1. Индекс потребительских цен и коэффициент пересчета денежных показателей в цены 2025 г., 2006–2025 гг. Примечание: составлен автором по данным Росстата [17, 18]
В анализе использовались общий и среднедушевой доход, расходы на питание, факт сбережений, получение кредита за последние 12 месяцев, наличие финансового резерва на несколько месяцев и более, а также обеспеченность широкополосным интернетом. Доля дохода, расходуемая на питание, рассчитывалась как отношение расходов домохозяйства на питание к его доходу. Денежные величины очищались от специальных кодов пропусков. Для межвременного сопоставления они переводились в средние цены 2025 г. по индексам потребительских цен (далее – ИПЦ) Росстата к предыдущему году. Источником ряда за 2006–2025 гг. служила таблица Росстата «Индексы потребительских цен на товары и услуги по Российской Федерации, федеральным округам и субъектам Российской Федерации (с 1992 г.)» [17]; значение за 2025 г. дополнительно сверено по сообщению Росстата от 16 января 2026 г. [18]. Коэффициент пересчета для каждого года определялся цепным перемножением годовых индексов до 2025 г. Использованные индексы и коэффициенты представлены на рис. 1.
Основная процедура – описательное сопоставление отраслевых групп по годам. Для бинарных признаков рассчитывалась доля положительных ответов среди валидных наблюдений; для денежных показателей использовались медианы. Такой выбор связан с асимметрией распределения доходов, расходов и задолженности.
Результаты исследования и их обсуждение
За весь период 61,2 % включенных наблюдений относятся к одноотраслевым домохозяйствам, 38,8 % – к двухотраслевым.
Различия в доходах одноотраслевых домохозяйств выражены сильнее (табл. 2), чем различия в доле дохода, расходуемой на питание. Разброс последнего показателя между отраслевыми группами сравнительно невелик, тогда как уровни реального среднедушевого дохода различаются значительно сильнее. Сберегательное поведение различается более заметно. При этом высокий доход не всегда соответствует максимальной склонности к текущему сбережению. Кредитная активность не повторяет ранжирование по доходам. Более высокую кредитную активность отдельных отраслевых групп в текущем срезе нельзя трактовать как простое следствие низкого дохода. Финансовый резерв на несколько месяцев и более чаще встречается у домохозяйств финансов, информационно-коммуникационных технологий (далее – ИКТ) и деловых услуг, строительства и обрабатывающей промышленности. Различия в финансовом резерве важны, поскольку они отражают запас ликвидности семьи и дополняют показатель факта сбережений. Сопоставление этих двух признаков согласуется с современным подходом к финансовой устойчивости, где наличие сбережений рассматривается совместно с долговой нагрузкой и способностью выдержать финансовый шок [7].
Динамика реального среднедушевого дохода по отдельным одноотраслевым группам представлена на рис. 2.
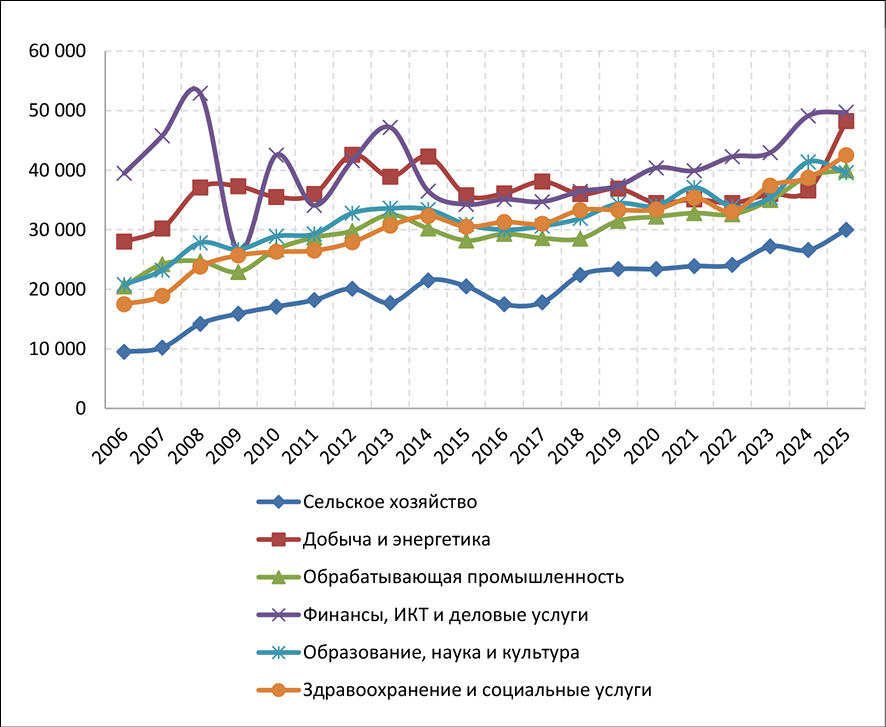
Рис. 2. Медианный реальный среднедушевой доход одноотраслевых домохозяйств, 2006–2025 гг. Примечание: составлен автором по данным РМЭЗ НИУ ВШЭ [15, 16]; рубли в ценах 2025 г.
Таблица 2
Экономическое положение и финансовое поведение одноотраслевых домохозяйств в 2025 г.
|
Отрасль |
Наблюдения, ед. |
Доход на человека, руб. в ценах 2025 г. |
Доля дохода, расходуемая на питание, % |
Сбережения, % |
Кредит, % |
Резерв на несколько месяцев и более, % |
Интернет, % |
|
Сельское хозяйство |
100 |
30 000 |
28,8 |
12,2 |
3,0 |
33,3 |
54,0 |
|
Добыча и энергетика |
87 |
48 250 |
27,0 |
23,0 |
12,8 |
35,7 |
78,2 |
|
Обрабатывающая промышленность |
404 |
40 000 |
28,6 |
25,7 |
5,7 |
37,6 |
78,0 |
|
Строительство |
138 |
46 347 |
25,7 |
22,8 |
4,3 |
37,7 |
72,5 |
|
Транспорт, связь и средства массовой информации |
185 |
40 000 |
28,8 |
19,7 |
10,3 |
28,6 |
74,6 |
|
Торговля и потребительские услуги |
760 |
37 640 |
29,4 |
20,1 |
8,9 |
28,8 |
79,7 |
|
Финансы, ИКТ и деловые услуги |
120 |
49 753 |
25,0 |
24,1 |
9,2 |
40,4 |
95,0 |
|
Госуправление и безопасность |
150 |
36 284 |
27,9 |
20,4 |
8,0 |
36,5 |
78,0 |
|
Образование, наука и культура |
327 |
39 600 |
27,8 |
23,5 |
3,4 |
33,3 |
79,2 |
|
Здравоохранение и социальные услуги |
283 |
42 533 |
27,3 |
21,4 |
7,1 |
31,3 |
80,9 |
Примечание: составлена автором по данным РМЭЗ НИУ ВШЭ [15, 16]. Доход – медианный среднедушевой доход в ценах 2025 г.; доля дохода, расходуемая на питание, рассчитана как медиана отношения расходов домохозяйства на питание к его доходу.
Данная динамика показывает, что отраслевые различия сохраняются, но их величина меняется. В 2006 г. медианный реальный среднедушевой доход сельскохозяйственных домохозяйств составлял около 9,5 тыс. руб. в ценах 2025 г., в 2025 г. – 30,0 тыс. руб. В здравоохранении и социальных услугах показатель вырос с 17,5 до 42,5 тыс. руб., в строительстве – с 22,7 до 46,3 тыс. руб. Наиболее высокий исходный уровень был у финансов, информационно-коммуникационных технологий и деловых услуг – около 39,5 тыс. руб.; к 2025 г. он достиг 49,8 тыс. руб. Поэтому процентный прирост по отраслям существенно зависит от начальной базы.
Временные ряды также не являются монотонными. В 2020 г. по сравнению с 2019 г. реальный среднедушевой доход снизился в добыче и энергетике примерно на 6,5 %, в транспорте – на 2,2 %, в торговле – на 1,9 %. В обрабатывающей промышленности и строительстве в этой же выборке снижение не зафиксировано. Такая разнонаправленность соответствует общей картине неодинаковой адаптации домохозяйств к кризисным изменениям и предупреждает против единой интерпретации 2020 г. для всех отраслей [5, 19].
Сберегательная активность к концу рассматриваемого периода выросла во всех 10 одноотраслевых группах по сравнению с 2006 г., хотя внутри периода наблюдались заметные снижения. В обрабатывающей промышленности доля сберегавших домохозяйств увеличилась с 15,9 до 25,7 %, в образовании – с 15,6 до 23,5 %, в торговле – с 13,3 до 20,1 %. В сельском хозяйстве рост оказался небольшим: с 11,3 до 12,2 %, причем в 2014 г. показатель опускался до 7,3 %. В строительстве минимум также пришелся на промежуточный период: в 2020 г. деньги откладывали 11,2 % семей против 22,8 % в 2025 г.
Одновременно во всех отраслевых группах снизилась доля домохозяйств, бравших кредит за последние 12 месяцев. В государственном управлении и безопасности она сократилась с 35,5 % в 2006 г. до 8,0 % в 2025 г.; в обрабатывающей промышленности – с 29,1 до 5,7 %; в строительстве – с 28,5 до 4,3 %. Добыча и энергетика сохранила сравнительно высокую кредитную активность: 12,8 % в 2025 г. против 36,6 % в 2006 г.
Таблица 3
Наиболее массовые двухотраслевые комбинации домохозяйств в 2025 г.
|
Комбинация отраслей |
Наблюдения, ед. |
Доход на человека, руб. в ценах 2025 г. |
Доля дохода, расходуемая на питание, % |
Сбережения, % |
Кредит, % |
Резерв на несколько месяцев и более, % |
|
Обработка + торговля |
174 |
38 467 |
27,5 |
20,9 |
8,6 |
31,8 |
|
Торговля + образование |
130 |
37 750 |
26,7 |
18,9 |
5,4 |
29,2 |
|
Транспорт + торговля |
126 |
39 242 |
28,5 |
27,8 |
9,5 |
36,1 |
|
Строительство + торговля |
96 |
40 000 |
28,4 |
24,5 |
8,3 |
35,2 |
|
Обработка + образование |
87 |
35 667 |
26,5 |
25,3 |
4,6 |
44,0 |
|
Транспорт + образование |
78 |
41 667 |
25,0 |
23,1 |
10,3 |
32,9 |
|
Торговля + госуправление |
72 |
40 000 |
29,6 |
18,1 |
4,2 |
35,8 |
|
Торговля + здравоохранение |
61 |
37 600 |
26,0 |
21,7 |
8,2 |
38,6 |
|
Обработка + здравоохранение |
59 |
37 500 |
27,8 |
28,8 |
5,2 |
42,6 |
|
Торговля + финансы и ИКТ |
53 |
39 870 |
28,8 |
25,5 |
5,8 |
55,1 |
Примечание: составлена автором по данным РМЭЗ НИУ ВШЭ [15, 16]; приведены 10 наиболее массовых двухотраслевых комбинаций в 2025 г.
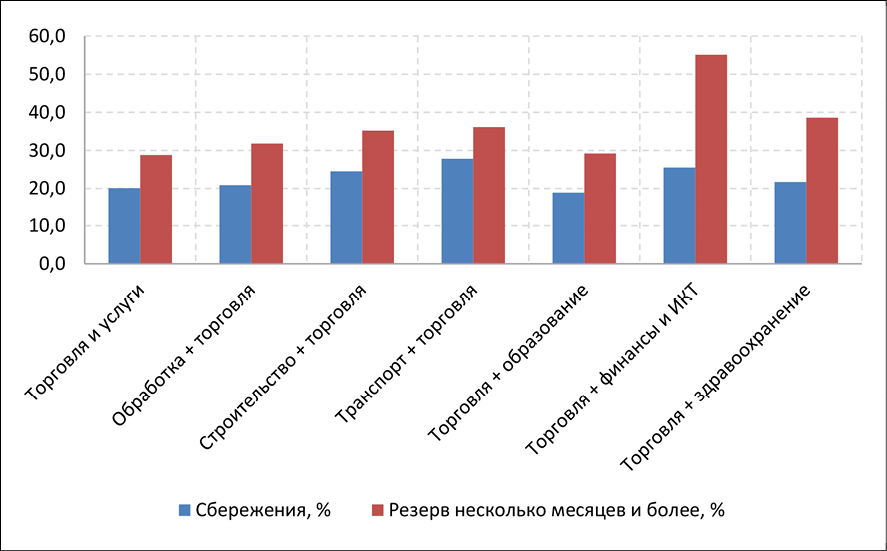
Рис. 3. Сбережения и финансовый резерв домохозяйств с участием торговли в 2025 г. Примечание: составлен автором по данным РМЭЗ НИУ ВШЭ [15, 16]
Поскольку показатель фиксирует факт нового кредита, а не весь объем накопленного долга, снижение следует интерпретировать как изменение частоты кредитования в обследованной выборке.
Рост сберегательной активности сопровождается увеличением доли семей с более длительным финансовым резервом. В финансах и информационно-коммуникационных технологиях показатель вырос с 15,6 % в 2006 г. до 40,4 % в 2025 г.; в обрабатывающей промышленности – с 14,7 до 37,6 %; в государственном управлении – с 17,9 до 36,5 %. Даже в сельском хозяйстве доля семей, способных несколько месяцев и более поддерживать привычный уровень жизни за счет накоплений, увеличилась с 20,0 до 33,3 %. Эти изменения описывают сдвиг структуры финансового поведения в выборке, но не позволяют отделить влияние отрасли от возраста, состава семьи и других факторов.
Для анализа двухотраслевых домохозяйств далее рассматриваются наиболее массовые сочетания отраслей, представленные в табл. 3.
Двухотраслевые домохозяйства не образуют однородную группу. В 2025 г. наиболее массовой комбинацией была обрабатывающая промышленность и торговля – 174 наблюдения, далее следовали торговля и образование – 130, транспорт и торговля – 126, строительство и торговля – 96. Медианный среднедушевой доход этих четырех групп находился в диапазоне 37,8–40,0 тыс. руб. и не демонстрировал единого преимущества над соответствующими одноотраслевыми домохозяйствами. Сопоставление домохозяйств с участием торговли приведено на рис. 3.
Текущие сбережения у двухотраслевых семей меняются менее последовательно. При торговле как одной из отраслей доля сберегавших домохозяйств составляла 27,8 % в сочетании с транспортом и 25,5 % в сочетании с финансами и информационно-коммуникационными технологиями, но 18,9 % в сочетании с образованием и 18,1 % в сочетании с государственным управлением. Поэтому число отраслей занятости само по себе недостаточно для характеристики сберегательного поведения. Содержательным является конкретное сочетание отраслей, а также состав работающих членов и распределение заработка внутри семьи.
Сопоставление начальной и конечной точек периода показывает общий сдвиг в сторону более высоких реальных доходов и большей распространенности финансового резерва при одновременном снижении частоты новых кредитов. Но величина сдвига различается по отраслям. Например, реальный среднедушевой доход здравоохранения и социальных услуг увеличился с 17,5 до 42,5 тыс. руб., тогда как в финансах и информационно-коммуникационных технологиях рост был значительно слабее из-за высокого исходного уровня.
Полученные результаты дополняют публикации РМЭЗ, в которых основное внимание уделяется общей динамике доходов, расходов и социального самочувствия [2, 3]. Отраслевая группировка показывает, что за одинаковым общим трендом могут находиться разные семейные траектории. Особенно это относится к финансовой устойчивости: в 2025 г. высокие доходы, текущие сбережения и длительный резерв пересекаются не полностью, а ранжирование групп меняется в зависимости от выбранного показателя.
Результат по двухотраслевым домохозяйствам согласуется с логикой внутрисемейного распределения риска, описанной в исследованиях совместной занятости и страхования трудовых доходов [11, 12]. В нашей выборке наличие второй отрасли часто сочетается с более высокой долей домохозяйств, имеющих резерв на несколько месяцев, особенно в комбинациях с торговлей. Однако этот результат следует рассматривать как эмпирическую ассоциацию. Двухотраслевые семьи обычно имеют больше работающих членов, могут отличаться по возрасту, образованию, размеру семьи и территории проживания; эти факторы сами способны влиять на финансовый резерв.
Сберегательное и кредитное поведение также подтверждает многомерность финансовой устойчивости. Рост доли сберегающих семей не означает автоматического снижения всех видов долговой нагрузки, а снижение частоты получения новых кредитов не характеризует объем уже накопленного долга. Поэтому дальнейшая проверка отраслевых различий должна объединить показатели сбережений, кредитной задолженности и резерва. Такой подход близок к концепции финансовой неустойчивости, где оценивается способность домохозяйства справиться с падением дохода или непредвиденными расходами [7].
Отдельное ограничение связано с формированием отраслевой классификации. Если у одного члена семьи отрасль места работы не идентифицирована, а у другого известна, семья классифицируется по известной отрасли. Это соответствует поставленной задаче сохранить наблюдения с частично известной занятостью, но может занижать фактическое число двухотраслевых домохозяйств. Вторая проблема – небольшое число наблюдений для отдельных комбинаций. По этой причине в основной таблице двухотраслевых групп представлены только наиболее массовые сочетания.
Наиболее существенное методическое ограничение состоит в использовании полной выборки РМЭЗ без весов. Как указывает документация мониторинга, полная выборка включает панельное дополнение и отличается от репрезентативной выборки каждой отдельной волны. Поэтому рассчитанные доли характеризуют наблюдаемую совокупность обследованных домохозяйств. Перед использованием результатов для оценок распространенности на уровне населения требуется повторный расчет с весами и проверка устойчивости отраслевых различий.
Заключение
Анализ данных РМЭЗ НИУ ВШЭ за 2006–2025 гг. показал, что отраслевая принадлежность работающих членов семьи является содержательным признаком дифференциации экономического поведения домохозяйств. В 55 одно- и двухотраслевых группах различаются реальные среднедушевые доходы, склонность к сбережению, частота получения кредита и продолжительность финансового резерва. Различия сохраняются на длинном временном интервале, хотя их масштаб и ранжирование отраслей меняются по годам.
Для одноотраслевых домохозяйств к 2025 г. наиболее высокие медианные среднедушевые доходы наблюдаются в финансах и информационно-коммуникационных технологиях, добыче и энергетике и строительстве. Более высокая сберегательная активность характерна для обрабатывающей промышленности, финансов и образования. Наличие второй отрасли не дает универсального преимущества по доходу или текущему сбережению. Для ряда сочетаний, особенно включающих торговлю, более отчетливо проявляется различие по длительности финансового резерва. Представленные результаты остаются описательными и требуют дальнейшей работы и проверки с применением выборочных весов и контролем социально-демографического состава домохозяйств.
Conflict of Interest
Funding
Bibliographic Reference
URL: https://fundamental-research.ru/en/article/view?id=44095 (accessed: 13/11/2026).
DOI: https://doi.org/10.17513/fr.44095