ДОБЫЧА МЕДИ В РОССИИ И ЕЕ МАКРОЭКОНОМИЧЕСКИЕ ФАКТОРЫ
Введение
Медь является одним из основных цветных металлов современной экономики и играет важную роль в развитии промышленности, энергетики, транспортной инфраструктуры и высокотехнологичных отраслей.
Вопрос о реакции предложения меди на изменение мировых цен занимает важное место в исследованиях рынка цветных металлов. Классическая эконометрическая модель мировой медной промышленности F. Fisher и соавт. показала существенные различия между краткосрочной и долгосрочной ценовой эластичностью предложения в основных странах-производителях: возможности быстрого изменения объемов добычи ограничены, тогда как на более длительном горизонте производители способны адаптировать мощности к изменению рыночной конъюнктуры [1]. Современные исследования в целом подтверждают наличие такого временного различия. M. Stuermer на основе данных о мировой добыче меди за 1880–2020 гг. установил, что положительный глобальный шок спроса, сопровождающийся повышением реальной цены меди, вызывает последующее увеличение производства, причем наиболее выраженная реакция формируется с временным лагом [2]. L. Boer и соавт. также показали, что предложение меди значительно менее эластично по цене в краткосрочном периоде, чем на длительном временном горизонте [3].
Литература не позволяет рассматривать положительную краткосрочную реакцию добычи на повышение цены как универсальную закономерность. B. Jordan, используя панельные данные 113 рудников в 30 странах, не обнаружил статистически значимой собственной ценовой эластичности предложения меди [4]. V. Fernandez при исследовании циклов производства и цен промышленных металлов показала, что ценовые колебания характеризуются значительно большей амплитудой, чем изменения физического выпуска, а циклы цен и добычи синхронизированы лишь частично [5]. Для вторичного предложения меди X. Fu и соавт. также получили низкую ценовую эластичность [6]. Более поздние оценки рынка невозобновляемых минеральных ресурсов подтверждают, что краткосрочная реакция предложения на изменение цен остается ограниченной по сравнению с долгосрочной [7].
Одним из объяснений такой инерционности является капиталоемкость медной промышленности и длительность реализации инвестиционных проектов. V. Marmer и M. Slade при исследовании входа новых предприятий в медедобывающую промышленность США показали принципиальное значение фактора временного разрыва между принятием инвестиционного решения и началом эксплуатации соответствующих мощностей [8]. F. Auger и J. Guzmán на данных по медным рудникам также выделили существенное значение выбора времени инвестирования и производственной мощности для долгосрочной эффективности проектов [9].
Наряду с мировыми ценами и инвестициями существенное значение для экспортно ориентированных сырьевых отраслей может иметь валютный курс. Его влияние потенциально носит разнонаправленный характер. Ослабление национальной валюты увеличивает внутренний эквивалент экспортной выручки и способно улучшать ценовую конкурентоспособность производителей, однако одновременно повышает стоимость импортируемого оборудования, технологий и других инвестиционных ресурсов. Для российской экономики C. Gianella и C. Chanteloup выявили долгосрочную реакцию объемов российского нетопливного экспорта на изменение реального валютного курса [10]. I. Tarasenko, исследуя российскую торговлю по отдельным товарным категориям, не обнаружила статистически значимого воздействия волатильности валютного курса на торговлю рудами и металлами [11].
Неоднозначность валютного канала подтверждается и результатами исследований других экономик и отраслей. O. Ozcelebi и N. Yildirim исследовали взаимосвязь валютных курсов и различий в динамике промышленного производства в парах Турция – Германия и Турция – Россия, показав преимущественно временный характер реакции рассматриваемых показателей на номинальные валютные шоки [12]. A. Habibi, используя нелинейную ARDL-модель для отраслей экономики США, не обнаружил статистически значимой реакции горнодобывающего сектора на изменение валютного курса [13]. Наличие экспортной ориентации отрасли само по себе не означает непосредственной и устойчивой реакции физического выпуска на изменение обменного курса.
Исследования конкурентоспособности крупнейших производителей медной продукции показывают существенную неоднородность положения компаний и значение производственно-экономических характеристик для их конкурентных позиций [14]. Ценовую эластичность предложения меди исследовала также S. Shojaeinia, которая на данных рынка меди США за 1990–2020 гг. установила, что долгосрочная ценовая эластичность предложения меди остается небольшой, хотя и является статистически значимой [15]. Даже в долгосрочном периоде количественная реакция предложения меди на изменение цен остается ограниченной.
Недостаточно изученным остается вопрос о том, как мировая цена меди, валютный курс и инвестиционная активность соотносятся непосредственно с динамикой добычи меди в России и сохраняются ли зависимости, наблюдаемые в уровнях показателей, после учета временных свойств данных.
Цель исследования – оценка взаимосвязи мировых цен на медь, курса доллара США и инвестиций в основной капитал с динамикой добычи меди в России в 2006–2024 гг., а также в проверке наличия краткосрочных динамических связей между исследуемыми показателями.
Научная новизна исследования состоит в выявлении различий между зависимостями добычи меди от мировых цен, валютного курса и инвестиционной активности, наблюдаемыми в уровнях показателей, и их краткосрочным динамическим взаимодействием применительно к российской медной промышленности.
Для достижения поставленной цели проверяются следующие исследовательские гипотезы:
H1. Между мировой ценой меди и объемом ее добычи в России существует положительная статистическая связь, выраженность которой различается между моделями в уровнях показателей и краткосрочными динамическими спецификациями.
H2. Характер статистической связи между валютным курсом и добычей меди в России различается между моделями в уровнях показателей и краткосрочными динамическими спецификациями.
H3. Текущая инвестиционная активность не демонстрирует статистически значимой краткосрочной связи с добычей меди; одним из возможных объяснений может выступать временной разрыв между осуществлением капиталовложений и изменением производственных мощностей.
Практическая значимость работы состоит в возможности использования полученных результатов при разработке стратегий развития предприятий медной промышленности, оценке влияния внешнеэкономических факторов на отрасль и формировании мер промышленной политики в условиях нестабильной мировой конъюнктуры.
Материалы и методы исследования
Информационной базой исследования послужили годовые данные за 2006–2024 гг. Выбор годовой периодичности обусловлен доступностью сопоставимого ряда данных о добыче меди в пересчете на содержание металла за весь рассматриваемый период и позволяет согласовать периодичность показателя добычи с используемыми макроэкономическими переменными. В настоящем исследовании в качестве показателя производства меди используется объем добычи меди в пересчете на содержание металла (mine production, metal content), тыс. т. Данные о добыче меди в России получены из базы Statbase, сформированной на основе статистики British Geological Survey (BGS). Показатель характеризует добычу медных руд и концентратов в пересчете на содержание металла и выражен в тыс. т. Данные о мировых ценах на медь получены из World Bank Commodity Price Data (The Pink Sheet); использовалась среднегодовая номинальная цена меди в долл. США за метрическую тонну. Среднегодовой курс доллара США к российскому рублю (руб./долл. США) рассчитан авторами на основе официальных данных Банка России. В качестве показателя инвестиционной активности использован индекс физического объема инвестиций в основной капитал Росстата, выраженный в процентах к предыдущему году и рассчитанный в сопоставимых ценах [16–19].
Тесты причинности Грейнджера проводились в парных спецификациях, включающих лаг зависимой переменной и лаг соответствующего объясняющего показателя. VAR(1), напротив, оценивалась как многомерная система, одновременно включающая первые логарифмические разности добычи меди, мировой цены меди и курса USD/RUB. Поэтому значения статистик и p-value коэффициентов VAR не обязаны совпадать с результатами парных тестов причинности Грейнджера.
Автокорреляция остатков регрессионных моделей оценивалась с использованием статистики Дарбина – Уотсона. Стационарность логарифмированных временных рядов проверялась расширенным тестом Дики – Фуллера (ADF), а для проверки устойчивости выводов применялся тест Филлипса – Перрона (PP) с непараметрической поправкой Newey – West на возможную серийную корреляцию и гетероскедастичность остатков. Для нестационарных рядов рассчитывались первые логарифмические разности. Наличие долгосрочной связи между I(1)-переменными проверялось двухэтапным методом Энгла – Грейнджера с использованием специальных критических значений MacKinnon для residual-based cointegration test.
На первом этапе были рассчитаны показатели описательной статистики и проведен корреляционный анализ.
Линейная спецификация имела следующий вид:
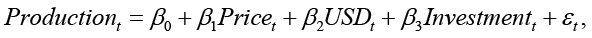
где Productiont – объем добычи меди в году t; Pricet – мировая цена меди; USDt – среднегодовой курс доллара США к российскому рублю; Investmentt – индекс физического объема инвестиций в основной капитал; εt – случайная ошибка.
Динамические взаимосвязи между исследуемыми показателями анализировались с использованием векторной авторегрессионной модели VAR(1):
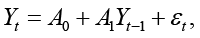
где
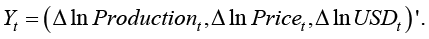
Таким образом, вектор эндогенных переменных включает первые логарифмические разности добычи меди, мировой цены меди и курса USD/RUB. С учетом небольшой длины годовой выборки использовалась экономная спецификация VAR с одним лагом.
Дополнительно была оценена log-log регрессионная модель в уровнях показателей, позволяющая представить статистические взаимосвязи между переменными в относительном масштабе. Краткосрочные прогнозные взаимосвязи исследовались с помощью тестов причинности Грейнджера и модели VAR(1). Все расчеты выполнены в программной среде Wolfram Mathematica 13.3.
Результаты исследования и их обсуждение
В 2006–2010 гг. объем добычи меди оставался относительно стабильным и находился в диапазоне 675,0–705,0 тыс. т. Существенное сокращение наблюдалось в 2011–2012 гг., причем минимальное за исследуемый период значение было зафиксировано в 2012 г. и составило 582,9 тыс. т. В последующие годы объем добычи начал восстанавливаться и к 2017 г. достиг 761,1 тыс. т. Динамика добычи меди, мировых цен на медь, курса доллара США и инвестиций в основной капитал представлена на рисунке.
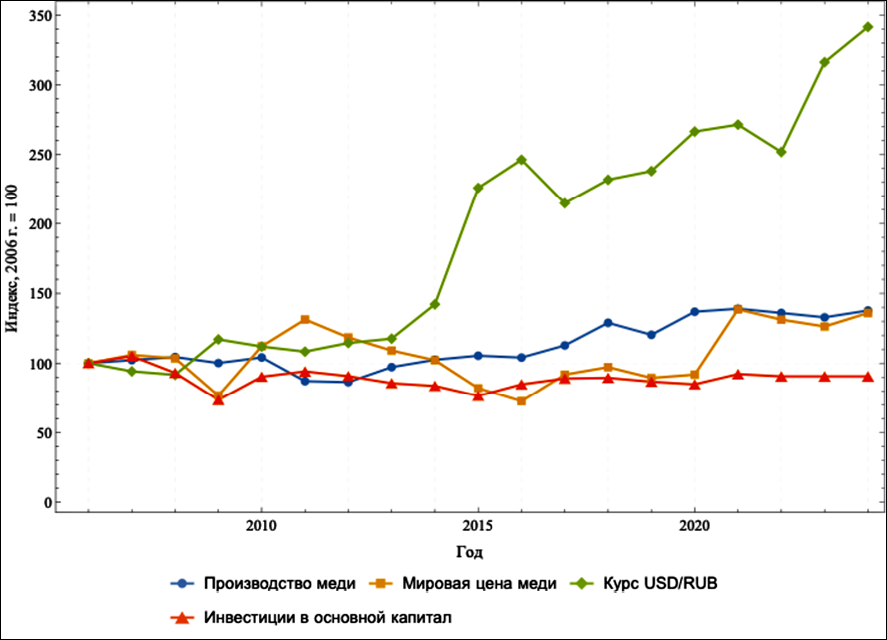
Динамика добычи меди, мировой цены меди, курса USD/RUB и индекса физического объема инвестиций в основной капитал в России в 2006–2024 гг. (2006 г. = 100) Примечание: составлен авторами по данным Statbase/British Geological Survey (добыча меди), World Bank Commodity Price Data (The Pink Sheet) (мировая цена меди), Банка России (USD/RUB) и Росстата (индекс физического объема инвестиций в основной капитал)
Несмотря на снижение цен на медь в 2015–2016 гг. до уровня менее 5500 долл. за тонну, объемы добычи сохранили относительную устойчивость. Одновременно происходило значительное ослабление рубля: средний курс доллара вырос с 38,6 руб. в 2014 г. до 66,8 руб. в 2016 г.
Наиболее быстрый рост добычи меди наблюдался после 2017 г. Выпуск увеличился с 761,1 тыс. т в 2017 г. до 938,8 тыс. т в 2021 г. Данный период характеризовался благоприятной ценовой конъюнктурой мирового рынка и относительно стабильным уровнем инвестиций в основной капитал. В 2021 г. среднегодовая цена меди достигла 9317 долл. за тонну, что стало одним из максимальных значений за весь исследуемый период.
Корреляционный анализ показал сильную положительную связь между объемом добычи меди и курсом USD/RUB (r = 0,854). Связь с мировой ценой меди была положительной, но существенно слабее (r = 0,298), тогда как корреляция с индексом физического объема инвестиций в основной капитал была практически нулевой (r = −0,004). Диагностика мультиколлинеарности с использованием VIF также не выявила выраженной проблемы – значения VIF составили 1,520 для мировой цены меди, 1,182 для USD/RUB и 1,538 для индекса физического объема инвестиций в основной капитал.
Для оценки влияния макроэкономических факторов на объемы добычи меди была построена множественная линейная регрессионная модель, включающая мировые цены на медь, курс доллара США и инвестиции в основной капитал. Полученная модель обладает высокой объясняющей способностью (R2 = 0,764). Результаты оценки множественной линейной регрессионной модели представлены в табл. 1.
Статистика Дарбина – Уотсона для линейной модели составила 1,106, а для log-log спецификации – 1,009. Данные значения указывают на возможность положительной автокорреляции остатков и являются основанием для осторожной интерпретации регрессий, оцененных в уровнях показателей. Среди включенных переменных статистически значимым оказался только курс доллара США. Экономически это может быть обусловлено экспортной ориентацией российской медной промышленности. Положительная связь может отражать влияние валютных условий на рублевую выручку экспортно ориентированных производителей.
Таблица 1
Результаты множественного линейного регрессионного анализа факторов добычи меди в России
|
Переменная |
Оценка коэффициента |
Стандартная ошибка |
t-статистика |
p-value |
|
Константа |
267,76 |
204,748 |
1,308 |
0,211 |
|
Цена меди, долл. США/т |
0,006 |
0,014 |
0,438 |
0,668 |
|
Курс USD/RUB, руб./долл. США |
4,625 |
0,724 |
6,386 |
< 0,001 |
|
Индекс физического объема инвестиций в основной капитал, % к предыдущему году |
2,016 |
2,186 |
0,922 |
0,371 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 2
Описательная статистика исследуемых переменных
|
Переменная |
Среднее |
Медиана |
Стандартное отклонение |
Минимум |
Максимум |
|
Добыча меди, тыс. т |
759,584 |
705 |
118,838 |
582,9 |
938,8 |
|
Цена меди, долл. США/т |
7131,61 |
6955,88 |
1347,99 |
4867,9 |
9317,05 |
|
Курс USD/RUB, руб./долл. США |
51,447 |
58,3 |
22,396 |
24,87 |
92,66 |
|
Индекс физического объема инвестиций в основной капитал, % к предыдущему году |
104,811 |
106,3 |
8,462 |
86,5 |
123,8 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 3
Результаты тестирования временных рядов на единичный корень
|
Переменная |
ADF, уровень, p-value |
ADF, Δ, p-value |
PP Z(t), уровень |
PP Z(t), Δ |
Порядок интегрированности |
|
ln(Production) |
0,827 |
0,001 |
−0,525 |
−4,465*** |
I(1) |
|
ln(Price) |
0,163 |
0,002 |
−1,952 |
−4,268*** |
I(1) |
|
ln(USD/RUB) |
0,917 |
0,006 |
−0,213 |
−3,814*** |
I(1) |
|
ln(Investment) |
0,031 |
0,001 |
−3,091** |
−4,614*** |
I(0) |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
ADF – расширенный тест Дики – Фуллера; PP – тест Филлипса – Перрона. Для PP использована спецификация с константой без детерминированного тренда и поправка Newey – West с ядром Bartlett; bandwidth = 2. ** и *** обозначают отклонение нулевой гипотезы о наличии единичного корня на уровнях значимости 5 и 1 % соответственно.
Коэффициент при мировых ценах на медь оказался положительным (0,006), однако статистически незначимым (p = 0,668). Аналогично инвестиции в основной капитал продемонстрировали положительный, но статистически незначимый эффект (коэффициент 2,016; p = 0,371). Связь с объемом добычи меди статистически не подтверждается.
Описательная статистика исследуемых переменных приведена в табл. 2.
Средняя мировая цена меди составила 7131,6 долл. за тонну, при этом диапазон колебаний был значительным – от 4867,9 до 9317,1 долл. за тонну. Средний курс доллара за период равнялся 51,45 руб., однако его стандартное отклонение составило 22,40 руб., что отражает высокую валютную волатильность. Инвестиции в основной капитал были более устойчивыми: среднее значение составило 104,8, медиана – 106,3, а стандартное отклонение – 8,46.
В качестве проверки устойчивости результатов был применен тест Филлипса – Перрона (PP). Для добычи меди, мировой цены и курса USD/RUB PP-тест подтвердил результаты ADF. Гипотеза о наличии единичного корня не отвергалась для уровней рядов, тогда как первые разности являлись стационарными. В качестве проверки устойчивости результатов ADF дополнительно применялся тест Филлипса – Перрона (PP). Совместные результаты тестирования представлены в табл. 3.
Результаты теста Филлипса – Перрона подтверждают выводы ADF. Для логарифмов добычи меди, мировой цены меди и курса USD/RUB нулевая гипотеза о наличии единичного корня не отвергается в уровнях, тогда как после первого дифференцирования она отвергается на 1 %-м уровне. Данные переменные классифицируются как интегрированные первого порядка, I(1). Для логарифма индекса инвестиционной активности нулевая гипотеза отвергается уже в уровнях на 5 %-м уровне, что соответствует классификации I(0). Таким образом, результаты ADF и PP дают согласованную классификацию порядка интегрированности исследуемых рядов.
Поскольку логарифмы добычи меди, мировой цены и курса USD/RUB являются нестационарными в уровнях и стационарными в первых разностях, наличие долгосрочной равновесной связи между ними проверялось с использованием двухэтапного подхода Энгла – Грейнджера. Показатель инвестиционной активности в коинтеграционное уравнение не включался, поскольку результаты ADF- и PP-тестов указывают на его стационарность в уровнях, то есть интегрированность порядка I(0), тогда как процедура Энгла – Грейнджера в данном исследовании применяется к переменным, классифицированным как I(1).
На первом этапе было оценено коинтеграционное уравнение для логарифмов добычи меди, мировой цены меди и курса USD/RUB с константой и без временного тренда. На втором этапе была проведена проверка единичного корня в остатках уравнения. Residual ADF-регрессия оценивалась без константы и временного тренда, без дополнительных лагов первых разностей. Полученная статистика составила τ = –2,197, что является менее отрицательным значением по сравнению с критическими значениями MacKinnon −5,190, −4,245 и −3,809 для уровней значимости 1, 5 и 10 % соответственно. Нулевая гипотеза об отсутствии коинтеграции не отвергается даже на 10 %-м уровне. Статистически подтвержденная долгосрочная коинтеграционная связь между добычей меди, мировой ценой и курсом USD/RUB не выявлена. Корректность динамической спецификации была проведена на основе проверки устойчивости VAR(1) и выполнена диагностика остатков отдельных уравнений системы. Модули собственных значений матрицы коэффициентов составили 0,358; 0,358 и 0,088; все они находятся внутри единичного круга, что свидетельствует об устойчивости оцененной VAR(1). Для остатков каждого из трех уравнений были проведены одномерные тесты Ljung–Box на лагах 1–3. Во всех случаях нулевая гипотеза об отсутствии остаточной автокорреляции не отвергалась (\(p>0{,}05\)). Таким образом, проведенные диагностические проверки не выявили признаков серийной корреляции в остатках отдельных уравнений VAR(1).
Анализ краткосрочной прогнозной связи макроэкономических показателей с динамикой добычи меди был проведен на основе теста причинности Грейнджера с одним лагом. Нулевая гипотеза об отсутствии причинности по Грейнджеру не была отвергнута ни для одного из рассматриваемых показателей.
Для мировых цен на медь значение F-статистики составило 2,87 при p = 0,112. Несмотря на относительно более высокое значение F-статистики по сравнению с другими факторами, гипотеза о наличии причинности Грейнджера не подтверждается. Результаты теста причинности Грейнджера представлены в табл. 4.
Для анализа краткосрочной динамики была оценена VAR(1)-модель для первых логарифмических разностей добычи меди, мировой цены меди и курса USD/RUB. В табл. 5 представлены оценки уравнения изменения добычи меди.
В уравнении изменения добычи коэффициент при ее собственном лаге составил -0,063 (p = 0,799), а при лагированном изменении курса USD/RUB – -0,191 (p = 0,248); оба коэффициента статистически незначимы. Коэффициент при лагированном изменении мировой цены меди составил -0,256 и находился вблизи традиционного 5 %-го уровня значимости (p = 0,056), однако формально также не достиг его. При уровне значимости 5 % результаты VAR(1) не подтверждают статистически значимой краткосрочной связи лагированных изменений мировой цены и валютного курса с изменением добычи меди.
Построенная log-log регрессионная модель в уровнях показателей для оценки устойчивости представлена в табл. 6.
В log-log спецификации статистически значимым оказался только коэффициент USD/RUB (0,294; p < 0,001). Коэффициенты мировой цены и инвестиционной активности статистически незначимы. Модель характеризуется R2 = 0,738 и скорректированным R2 = 0,685.
Коэффициент при USD/RUB требует осторожной интерпретации. Логарифмы добычи меди и валютного курса являются нестационарными в уровнях, а проведенный тест Энгла – Грейнджера не подтвердил наличие коинтеграционной связи между добычей, мировой ценой и валютным курсом.
Таблица 4
Результаты теста причинности Грейнджера
|
Направление причинности |
F-статистика |
p-value |
|
Цена меди → Добыча |
2,87 |
0,112 |
|
Курс USD/RUB → Добыча |
0,006 |
0,938 |
|
Инвестиции → Добыча |
1,37 |
0,261 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 5
Результаты оценки VAR(1)-модели добычи меди
|
Переменная |
Оценка коэффициента |
Стандартная ошибка |
t-статистика |
p-value |
|
Константа |
0,035 |
0,022 |
1,629 |
0,127 |
|
Лаг добычи (lagProd) |
-0,063 |
0,241 |
-0,26 |
0,799 |
|
Лаг цены меди (lagPrice) |
-0,256 |
0,122 |
-2,102 |
0,056 |
|
Лаг курса USD/RUB (lagUSD) |
-0,191 |
0,158 |
-1,209 |
0,248 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 6
Результаты log-log регрессионной модели взаимосвязи добычи меди и макроэкономических показателей
|
Переменная |
Оценка коэффициента |
Стандартная ошибка |
t-статистика |
p-value |
|
Константа |
3,336 |
1,285 |
2,596 |
0,020 |
|
Цена меди |
0,063 |
0,133 |
0,470 |
0,645 |
|
USD/RUB |
0,294 |
0,048 |
6,142 |
< 0,001 |
|
Инвестиции |
0,344 |
0,324 |
1,062 |
0,305 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Поэтому оценку 0,294 не следует интерпретировать как устойчивую долгосрочную эластичность добычи по валютному курсу или как свидетельство причинного воздействия курса на добычу. Log-log модель в уровнях используется преимущественно для характеристики наблюдаемой в рассматриваемой выборке статистической взаимосвязи и ее сопоставления с результатами динамических спецификаций.
Исходная выборка включает только 19 годовых наблюдений, а использование первых разностей и лагированных переменных сокращает эффективный размер выборки. Поэтому отсутствие статистической значимости отдельных коэффициентов следует интерпретировать как отсутствие достаточных статистических свидетельств соответствующей краткосрочной связи в рассматриваемой выборке, а не как доказательство отсутствия экономической взаимосвязи.
Заключение
Проведенный анализ выявил различие между зависимостями, наблюдаемыми в уровнях показателей, и их краткосрочной динамикой. Наиболее выраженная связь с добычей меди обнаружена для курса USD/RUB: его коэффициент статистически значим в линейной и log-log моделях в уровнях. Однако добыча, мировая цена и валютный курс являются I(1), а тест Энгла – Грейнджера не подтверждает наличие коинтеграции. Поэтому выявленная связь валютного курса не рассматривается как устойчивый долгосрочный или причинный эффект.
В краткосрочных спецификациях статистически значимых связей курса USD/RUB с изменением добычи не выявлено. Для мировой цены результаты также не дают достаточных оснований говорить об устойчивой краткосрочной реакции добычи: причинность по Грейнджеру не подтверждается, а коэффициент лагированной цены в VAR(1), хотя и близок к 5 %-му уровню значимости, формально остается незначимым (p = 0,056). Это согласуется с представлением об инерционности физического предложения меди.
Статистически значимой краткосрочной связи инвестиционной активности с добычей также не обнаружено. Такой результат может отражать длительность инвестиционного цикла в горнодобывающей промышленности и агрегированный характер используемого показателя.
Интерпретация результатов ограничена небольшой выборкой из 19 годовых наблюдений. Поэтому отсутствие статистической значимости рассматривается как отсутствие достаточных свидетельств связи в имеющихся данных, а не как доказательство ее отсутствия. Дальнейшие исследования целесообразно проводить на более детализированных отраслевых и корпоративных данных с учетом сроков реализации инвестиционных проектов и ввода новых мощностей.
Конфликт интересов
Финансирование
Библиографическая ссылка
URL: https://fundamental-research.ru/article/view?id=44113 (дата обращения: 13.11.2026).
DOI: https://doi.org/10.17513/fr.44113