ЦИФРОВОЕ И ПАРТНЕРСКОЕ ИНВЕСТИРОВАНИЕ КАК МЕХАНИЗМЫ РЕГИОНАЛЬНОГО РАЗВИТИЯ: ОПЫТ И ПЕРСПЕКТИВЫ ИНТЕГРАЦИИ
Введение
Сложившаяся объективная необходимость наращивания экономического суверенитета страны выступает одним из ключевых факторов трансформации действующих государственно-правовых и организационно-экономических условий развития страны посредством корректировки стратегических и целевых ориентиров, определенных Указом Президента РФ от 7 мая 2024 г. № 309 «О национальных целях развития Российской Федерации на период до 2030 года и на перспективу до 2036 года» [1; 2]. В его содержательной части закреплены следующие основные направления по достижению национальных целей развития: устойчивая и динамичная экономика, технологическое лидерство и цифровая трансформация государственного и муниципального управления, экономики и социальной сферы [3].
В целях исполнения поручений Президента РФ от 7 мая 2024 г. Правительством РФ был сформирован и принят «Единый план по достижению национальных целей развития до 2030 года и на перспективу до 2036 года», определяющий ориентиры и показатели достижения национальных целей развития с учетом противодействия новым вызовам и угрозам. Их перечисление дается в актуальной редакции «Стратегии экономической безопасности РФ на период до 2030 года», где также представлены первоочередные задачи и направления их преодоления, к которым отнесены: улучшение инвестиционного климата; развитие технологий, в том числе технологий цифровой экономики; создание экономических условий для разработки и внедрения современных технологий; стимулирование инновационного развития; формирование благоприятных условий для привлечения частных инвестиций; развитие механизмов и инструментов инвестиционно ориентированной государственной финансовой политики, предусматривающей привлечение накоплений для реализации инвестиционных проектов.
Вышеперечисленное позволяет определить состоятельность (проявление) национального экономического суверенитета как процесс консолидации усилий всех уровней органов государственной власти и институтов гражданского общества, направленный на решение задач формирования единой интеграционной среды, объединяющей цифровизацию, технологизацию и инвестиционное развитие.
В рамках исследования сочетание инвестиционного развития, цифровизации и технологического развития рассматривается как концептуальный интеграционный контур И-Ц-Т, отражающий взаимосвязь соответствующих направлений региональной экономической политики.
Решение задач формирования интеграционного контура И-Ц-Т предполагает трансформацию политики экономического развития страны в целом как системы, так и её составляющих – региональных компонентов. В связи с чем особую актуальность приобретает проблематика развития экспериментальных цифровых и партнерских механизмов инвестирования, способных интегрировать цифровые, технологические и инвестиционные решения в единый контур, формируя новые инвестиционные возможности регионов [4].
Недостаточная изученность потенциала и перспектив развития экспериментальных цифровых и партнерских механизмов привлечения инвестиционных ресурсов [5; 6] определяет цель исследования – анализ регионального опыта и перспектив развития цифрового и партнёрского инвестирования как альтернативных механизмов привлечения капитала в контексте реализации стратегических задач развития РФ и её регионов.
Научная новизна исследования состоит в систематизации регионального опыта одновременного развития цифровых и партнерских механизмов привлечения инвестиционных ресурсов, выявлении предпосылок их институционального сопряжения и обосновании перспектив формирования интегрированных цифровых площадок партнерского инвестирования.
Методы и материалы исследования
В исследовании применен комплекс общенаучных и специальных методов: институциональный и системный анализ – для оценки трансформации условий инвестиционной деятельности под влиянием стратегических приоритетов РФ; сравнительный анализ – для сопоставления краудфандинга и партнёрского финансирования по механизмам привлечения ресурсов, степени регулирования, отраслевой и региональной структуре сделок; статистический анализ – для обработки данных Центрального Банка России (ЦБ РФ) за 2021–2025 гг.; методы систематизации и содержательного анализа выявленных тенденций – для определения перспективных направлений сопряжения цифрового и партнерского инвестирования. Информационную базу составили нормативно-правовые акты РФ, аналитические и статистические материалы ЦБ РФ, региональные документы стратегического планирования и научные публикации по теме исследования. В качестве регионального кейса выбрана Республика Татарстан в связи с сочетанием двух исследуемых направлений: наличием зарегистрированных инвестиционных платформ и наиболее высокой концентрацией участников и операций партнерского финансирования среди регионов, включенных в эксперимент.
Результаты исследования и их обсуждение
Трансформирующаяся в условиях новых вызовов и угроз государственная политика, направленная на развитие инвестиционной, технологической и цифровой сфер, предполагает необходимость формирования национальной цифровой инфраструктуры. В рамках ее развития ЦБ РФ осуществляет процесс интеграции экспериментальных финансово-инвестиционных механизмов [7] на основе реализации положений федеральных законов: № 259-ФЗ от 02.08.2019 г. «О привлечении инвестиций с использованием инвестиционных платформ и о внесении изменений в отдельные законодательные акты Российской Федерации»1, № 258-ФЗ от 31.07.2020 г. «Об экспериментальных правовых режимах в сфере цифровых инноваций в Российской Федерации»2 и № 417-ФЗ от 4.08.2023 г. «О проведении эксперимента по установлению специального регулирования в целях создания необходимых условий для осуществления деятельности по партнерскому финансированию в отдельных субъектах Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации»3.
Реализуя положения федерального законодательства, ЦБ РФ одновременно является генератором и регулятором процесса развития экспериментального инвестирования, поддерживая формирование отечественных рынков краудфандинга в его цифровом проявлении и партнерского финансирования [8].
Краудфандинг – инструмент новых инвестиционных возможностей
В экономической литературе понятие краудфандинга чаще всего характеризует определенную совокупность краудфандинговых технологий, позволяющих находить и привлекать заемные (инвестиционные) ресурсы от неограниченного числа инвесторов. Главным конкурентным преимуществом краудфандинга относительно традиционных форм инвестирования принято считать гибкость и эффективность, определяющиеся отсутствием сложной структуры взаимодействия всех участников инвестиционного процесса и минимизацией издержек в процессах инвестирования и привлечения инвестиций [9; 10].
Краудфандинг как процесс привлечения инвестиционно-финансового ресурса может включать в себя несколько самостоятельных сегментов, среди которых принято выделять краудинвестинг и краудлендинг. Краудлендинг по своей природе это возвратное финансирование, не предусматривающее наличие ограничений по количеству инвесторов и объемам инвестирования. В то же время краудинвестинг, как механизм привлечения инвестиций, предполагает участие в акционерном капитале заемщика, идентичное общей схеме покупки ценных бумаг, что нередко становится фактором, усложняющим практическую реализацию сделок в данном сегменте краудфандинга [11].
Несомненное преимущество краудфандинговых инструментов привлечения инвестиционных ресурсов заключается в демократизации доступа к заемным средствам, а постоянное развитие коммуникационных систем позволяет исключать отраслевые и территориальные ограничения.
В условиях снижения объемов рынка заемного капитала и сжатия возможностей привлечения инвестиционных ресурсов, для большинства субъектов инвестиционной деятельности краудфандинг становится одним из востребованных механизмов привлечения и размещения финансово-инвестиционных ресурсов, обладающим рядом несомненных преимуществ, к которым относятся:
1) возможность привлечения инвестиций в цифровом пространстве при минимизации операционных рисков и личных контактов;
2) возможность привлечения инвестиций на разных стадиях реализации бизнеса, в сжатые сроки;
3) возможность вовлечения широкого круга непрофессиональных инвесторов;
4) возможность исключения либо минимизации транзакционных издержек;
5) возможность распределения инвестиционных ресурсов согласно индивидуальным предпочтениям.
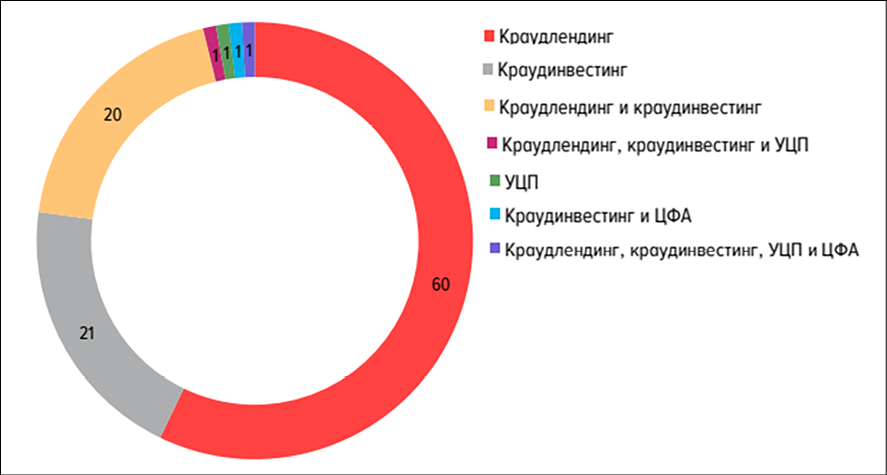
Рис. 1. Количество ОИП в разрезе видов предоставляемых способов инвестирования по состоянию на 31.12.2025, лиц Источник: «Обзор платформенных сервисов в России. Центральный Банк России» [12]
Помимо лиц, привлекающих инвестиции, и инвесторов, краудфандинг в РФ предполагает участие в инвестиционном процессе специализированного посредника – инвестиционной платформы, деятельность которой регулируется оператором инвестиционной платформы (ОИП). В зависимости от реализуемых моделей краудфандинга инвестиционные платформы могут быть краудлендинговыми или краудинвестинговыми, а также совмещенными (гибридными).
Согласно Федеральному Закону № 259-ФЗ краудфандинговые механизмы, реализуемые на инвестиционных площадках, включают в себя: краудлендинг, краудинвестинг, утилитарные цифровые права и цифровые финансовые активы.
По итогам 2025 года общее количество отечественных компаний, зарегистрированных как ОИП (рис. 1), достигло 105 единиц [12].
Сложившееся кратное превышение количества ОИП, специализирующихся на реализации исключительно краудлендинговых сделок, объясняется их простотой и доступностью для малых компаний в сравнении с краудинвестингом, предполагающим раскрытие отчётности и дробление капитала на доли.
Несмотря на незначительное количество ОИП, отечественный рынок краудфандинга с 2021 года демонстрирует устойчивую тенденцию роста (рис. 2).
Наблюдаемая динамика рынка краудфандинга в 2023 г. формировалась в условиях изменения внешнеэкономической среды и усиления интереса к внутренним источникам привлечения инвестиционных ресурсов. В том же 2023 году на цифровых инвестиционных площадках успешно были размещены ценные бумаги малого и среднего бизнеса, что характеризует рост доверия к инструментам краудфинансирования со стороны частных инвесторов. По итогам 2024 года (относительно 2022 г.) количество МСП, активно привлекающего инвестиции на основе краудфандинга, возросло с 26,2 тысячи (64% от общего числа МСП – 54,6 тысячи, зарегистрированных на цифровых площадках) до 46,9 тысячи (99% от общего числа МСП – 172,3 тысячи, зарегистрированных на цифровых площадках) (рис. 3).
Объем привлеченных средств МСП на основе краудинвестинговых и краудлендинговых сделок на цифровых инвестиционных платформах составил 3,62 и 11,74 миллиарда рублей соответственно (рис. 4).
Несмотря на то, что в последний год российский рынок краудфандинга не демонстрирует прежних темпов роста, увеличение числа стартапов и быстрорастущих компаний в высокотехнологичном секторе МСП, вызванное трансформацией стратегических целей и задач развития, создаёт условия для сохранения положительной динамики рынка в долгосрочной перспективе.
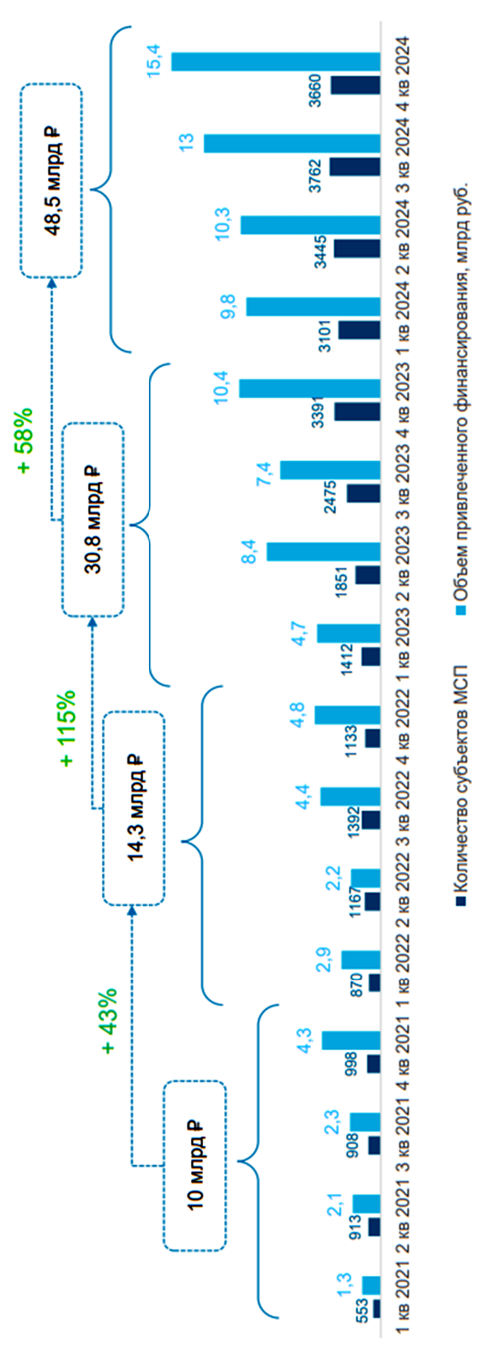
Рис. 2. Динамика основных показателей рынка краудфандинга в Российской Федерации в 2021–2024 гг. Источник: «Краудфинансирование инструмент привлечения финансирования для малого и среднего бизнеса. Библиотека Банка России» [13]
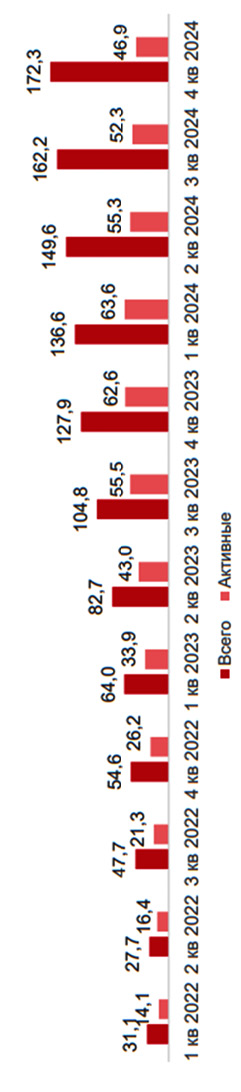
Рис. 3. Количество инвесторов 2022-2024 гг. (тыс.) Источник: «Краудфинансирование инструмент привлечения финансирования для малого и среднего бизнеса. Библиотека Банка России» [13]
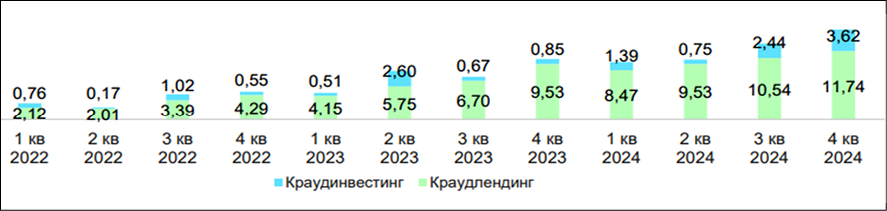
Рис. 4. Объем средств, привлеченных на ИП 2022-2024 гг. субъектами МСП (млрд руб.) Источник: «Библиотека Банка России. Краудфинансирование инструмент привлечения финансирования для малого и среднего бизнеса» [13]
Проведенный анализ позволяет констатировать факт успешного формирования отечественного рынка краудфандинга и закрепление за краудинвестингом и краудлендингом позиций доступных и самостоятельных механизмов привлечения инвестиционных ресурсов.
Партнерское финансирование – инструмент новых инвестиционных возможностей
Партнерское финансирование (ПФ) в широком своем понимании – это финансово-инвестиционная деятельность, основанная на принципе строгого партнёрства в распределении прибыли и рисков между инвестором и бизнесом при соблюдении ограничений морально-этического характера [14; 15]. Эксперимент по реализации ПФ в РФ начат в 2023 году и территориально охватывает 4 республики, среди которых Татарстан, Башкортостан, Дагестан и Чечня [16]. Развитие российского рынка ПФ, помимо своей приоритетной задачи – интеграции альтернативных финансово-инвестиционных механизмов, определяет дополнительный вектор открытости экономики страны и её регионов для инвестиционного сотрудничества. А главной задачей интеграции принципов партнерского инвестирования в финансово-инвестиционную сферу регионов страны является расширение инструментария поддержки предпринимательских инициатив посредством формирования ряда преимуществ:
1) стимулирования внедрения и развития инноваций;
2) представления более гибких правил взаимодействия финансового сектора и субъектов предпринимательства;
3) формирования прозрачных долгосрочных партнерских отношений, не предусматривающих платежей до завершения инвестпроекта.
Основными механизмами ПФ, формирующими новые возможности привлечения финансово-инвестиционных ресурсов, являются:
1) партнерство, основанное на интеграции инвестиционного капитала и предпринимательских способностей, основной целью которого является получение прибыли (Мудараба);
2) партнерство, основанное на коллективном инвестировании с приобретением права участия в управлении бизнесом (Мушарака).
В немногочисленных научных исследованиях, посвященных анализу практической реализации такого механизма партнерского инвестирования, как Мудараба, его чаще всего отождествляют либо рассматривают как аналог доверительного управления (финансирования), при котором в случае наступления убытков у инвестора нет права требовать возврата своих вложений, за исключением случаев доказанного мошенничества или преднамеренной растраты инвестированных ресурсов.
В свою очередь, инвестиционное партнерство Мушарака отождествляется с созданием совместного предприятия, цель которого – получение фактической прибыли. Специфика инвестиционного партнерства Мушарака заключается в формировании полноценного взаимодействия участников инвестиционной деятельности, при котором сторонами вносится установленная доля в общее дело, то есть формируется уникальный баланс интересов и ответственности, превращая инвестора и предпринимателя в равноправных участников инвестиционного проекта.
За короткий период реализации эксперимента по развитию рынка ПФ в РФ общее количество организаций, осуществляющих деятельность в соответствии с нормами религиозной этики и морали и вошедших в реестр ЦБ РФ, достигло 38 [17], большинство из которых расположены в Республике Татарстан.
Таблица 1
Распределение организаций, осуществляющих деятельность в сфере партнёрского и альтернативного финансирования в регионах – участниках эксперимента
|
Субъект Федерации |
ОИП, реестр ЦБ РФ (ед.) |
Участники ПФ, реестр ЦБ РФ (ед.) |
|
Республика Дагестан |
- |
3 |
|
Чеченская Республика |
- |
2 |
|
Республика Татарстан |
2 |
17 |
|
Республика Башкортостан |
1 |
3 |
Источник: составлено автором на основе данных ЦБ РФ – «Реестр участников эксперимента по установлению специального регулирования в целях создания необходимых условий для осуществления деятельности по партнерскому финансированию на 21.10.2026» [17] и «Реестр операторов инвестиционных платформ на 21.10.2026» [19].
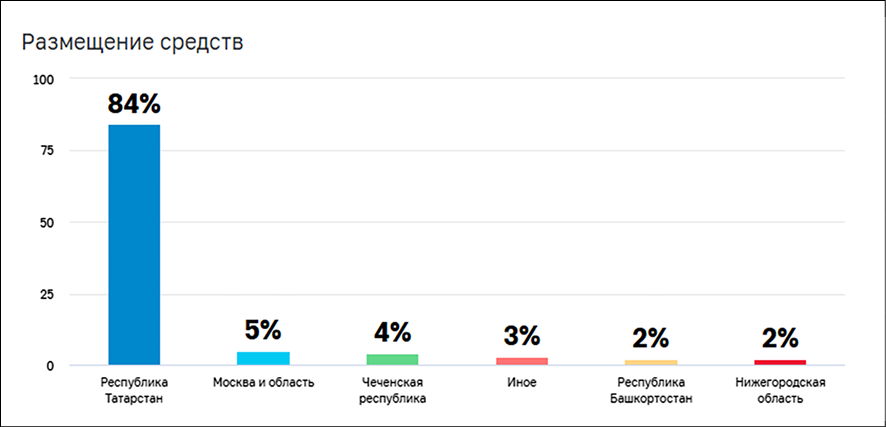
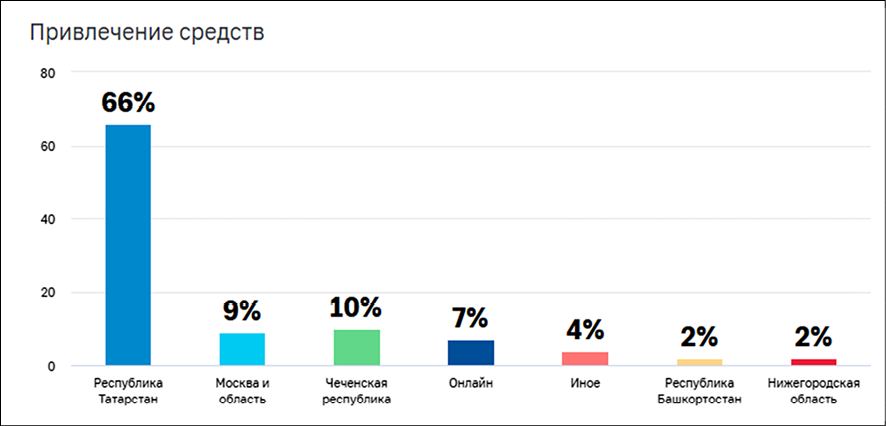
Рис. 5. Объемы операций (сделок) партнерского финансирования по регионам (в %). Источник: «Обзор рынка партнерского финансирования по итогам анкетирования за 9 месяцев 2024 года. ЦБ РФ» [18]
Таблица 2
Национальные приоритеты: связь регионального инвестиционного развития и безопасности
|
Глобальный вызов / Национальная угроза |
Стратегическая задача РФ |
Потенциальная роль партнерского и цифрового инвестирования |
|
Внешнее санкционное давление, зависимость от иностранного капитала |
Финансовый суверенитет: диверсификация финансовой системы, развитие внутренних источников инвестиций |
Развитие партнёрского и цифрового инвестирования как механизмов привлечения капитала из «дружественных» юрисдикций и мобилизующих внутренние инвестиции |
|
Технологическая блокада, угроза цифровому суверенитету |
Технологический и цифровой суверенитет: импортозамещение и развитие собственных технологических платформ |
Цифровизация инвестиционных процессов (краудфандинг, ПФ) как полигон для отечественных финансово-технических решений, соответствующих национальным стандартам и этическим нормам |
|
Необходимость перехода к модели развития, основанной на реальном секторе |
Стимулирование несырьевого экспорта, поддержка МСП, реализация крупных инфраструктурных проектов |
Развитие партнерского финансирования с учетом этических и культурных особенностей, укрепление доверия к государству |
Источник: авторская систематизация потенциальных направлений влияния цифрового и партнерского инвестирования на реализацию стратегических задач регионального развития.
Республика Татарстан характеризуется не только высокой концентрацией участников партнерского финансирования (реализующих 66% от общего количества сделок по привлечению средств и 84% от всех операций по размещению привлеченных средств на рынке партнерского финансирования страны [18]), но и одновременным присутствием операторов инвестиционных платформ (табл. 1 и рис. 5), что позволяет рассматривать регион как показательный кейс сопряжения исследуемых механизмов.
Рост объёмов отечественного рынка ПФ, с момента запуска эксперимента, характеризуется объемом привлечённых средств на 30.09.2024 г. в размере «3,8 миллиарда рублей» [18], а по итогам 2025 года только по Республике Татарстан объем привлеченных денежных средств в рамках эксперимента по ПФ составил около «35 миллиардов рублей» [20], однако прямое сопоставление приведенных показателей ограничено различиями в их экономическом содержании и территориальном охвате.
Представленные данные (рис. 5) свидетельствуют о наличии операций партнерского финансирования за пределами регионов с наибольшей концентрацией участников эксперимента, что указывает на потенциал экстерриториального распространения соответствующих финансовых механизмов.
В то же время имеющийся потенциал развития отечественного рынка ПФ еще не раскрыт, что связано с новизной финансово-инвестиционных механизмов ПФ, низким уровнем осведомленности населения и недостаточной правовой регламентацией операций по ПФ.
Несмотря на успешное развитие сфер цифрового и партнерского инвестирования страны, очевидно, что в современных условиях имеющиеся альтернативные механизмы привлечения финансово-инвестиционных ресурсов требуют своего дальнейшего развития и совершенствования не только с позиций создания оптимальных условий их развития, но и с позиций создания действенных механизмов их конвергенции в целях достижения стратегических задач развития и обеспечения экономической безопасности.
Авторская аналитическая систематизация потенциальных связей стратегическими задачами преодоления вызовов и угроз экономической безопасности страны с ролью партнерского и цифрового инвестирования представлена в таблице 2.
Анализ данных таблицы 2 показывает, что в современных условиях развитие как партнерских, так и цифровых механизмов инвестирования в рамках формирования регионального интеграционного контура И-Ц-Т – это не только экономическая, но и стратегическая задача обеспечения экономической безопасности.
С данной точки зрения наибольший интерес представляет опыт Республики Татарстан, в которой одновременно взаимодействуют 2 цифровые инвестиционные площадки и 17 организаций участников партнерского финансирования (табл. 1), благодаря реализации практических мер по достижению стратегических задач развития страны, отразившихся в региональном инвестиционном меморандуме. Основная его цель – повышение предсказуемости условий ведения бизнеса и синхронизация усилий всех органов государственной власти при решении задач инвестиционного развития, включая системную увязку на региональном уровне:
1) инвестиционных приоритетов (экспорт, импортозамещение, АПК, инфраструктура);
2) технологического развития (биотехнологии, ИИ, наукоёмкие производства);
3) цифровой трансформации (платформенные экосистемы, инвестиционная карта).
Опыт стратегического планирования инвестиционного развития Республики Татарстан, основанный на качественном переходе от политики декларации приоритетов, задач и направлений к политике практического их воплощения, может служить определенным бенчмарком для остальных регионов участников эксперимента по ПФ при активизации процессов:
1) институционализации инвестиционной политики;
2) увязки инвестиционной, технологической и цифровой повесток в единый синергетический контур (И-Ц-Т);
3) институционализации новых партнерских (альтернативных) финансово-инвестиционных ресурсов как самостоятельного направления инвестиционного развития.
Проведенный анализ опыта Республики Татарстан в развитии экспериментальных механизмов цифрового и партнерского инвестирования позволяет выделить институциональные предпосылки для дальнейшего сближения цифровых и партнерских механизмов инвестирования. Одним из перспективных направлений такого сближения может стать развитие цифровых инвестиционных площадок, учитывающих принципы партнерского финансирования.
Заключение
Проведённое исследование, в фокусе которого находились региональный опыт и перспективы развития цифрового и партнёрского инвестирования как альтернативных механизмов привлечения капитала, позволило зафиксировать, что данные механизмы, постепенно преодолевая периферийный характер, всё отчётливее встраиваются в региональную инвестиционную политику. Вместе с тем исследование показало, что потенциал альтернативных механизмов раскрыт не в полной мере, что обусловлено новизной соответствующих инструментов, недостаточной осведомлённостью населения и неполной правовой регламентацией операций.
Полученные результаты свидетельствуют о расширении использования альтернативных механизмов привлечения инвестиционных ресурсов и наличии институциональных предпосылок для дальнейшего сопряжения цифрового и партнерского инвестирования, при этом опыт Республики Татарстан показывает возможность одновременного развития соответствующих механизмов на региональном уровне, а их потенциальное влияние на финансовую устойчивость, инвестиционную активность и экономическую безопасность регионов требует дальнейшей количественной оценки.
[1] Федеральный закон от 02.08.2019. № 259-ФЗ «О привлечении инвестиций с использованием инвестиционных платформ и о внесении изменений в отдельные законодательные акты Российской Федерации» // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/Document/View/0001201908020032 (дата обращения: 21.10.2026).
[2] Федеральный закон от 31.07.2020. № 258-ФЗ «Об экспериментальных правовых режимах в сфере цифровых инноваций в Российской Федерации» // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/document/0001202007310024 (дата обращения: 21.10.2026).
[3] Федеральный закон от 04.08.2023. № 417-ФЗ «О проведении эксперимента по установлению специального регулирования в целях создания необходимых условий для осуществления деятельности по партнерскому финансированию в отдельных субъектах Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации» // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/document/0001202308040028 (дата обращения: 21.10.2026).
Конфликт интересов
Финансирование
Библиографическая ссылка
URL: https://fundamental-research.ru/article/view?id=44109 (дата обращения: 13.11.2026).
DOI: https://doi.org/10.17513/fr.44109