ОЦЕНКА ВЛИЯНИЯ МАКРОЭКОНОМИЧЕСКИХ ФАКТОРОВ НА ДИНАМИКУ СТОИМОСТИ ЗОЛОТА
Введение
Современная экономика, экономика возрастающих политических, военных и протекционистских рисков, требует разработки новых инвестиционных стратегий, способных противостоять угрозам и быстро адаптироваться к изменению мировой рыночной конъюнктуры. Успешные мировые инвесторы рассматривают вложение в золото в качестве одного из таких инструментов [1], поскольку именно оно уверенно выступает на рынке в ситуации снижения промышленной активности, которая возникает в последнее время все чаще в мировой практике из-за дефицита и удорожания топливно-энергетических ресурсов, усложнения мировой логистики и создания искусственных барьеров в форме санкций.
Цель исследования – проверить гипотезу о том, что стоимость золота растет, когда снижается объем промышленного производства, когда падает спрос на недвижимость и у банков возрастает риск невозврата кредитов.
Материалы и методы исследования
Материалом исследования послужили труды отечественных и зарубежных авторов, таких как С. А. Морозов, И. В. Павлова, Н. Б. Грошева, L. Chen, X. Zhang и некоторых других. В данных работах фьючерсы золота рассматриваются как актив, позволяющий, с одной стороны, выходить на мировой финансовый рынок, а с другой – стабилизировать курсы национальных валют по отношению к доллару [2]. Золотые ценные бумаги рассматриваются в качестве инструмента корпоративного хеджирования инфляционных и валютных рисков для нефинансового сектора экономики [3]. Кроме того, вследствие отмены НДС на покупку физическими лицами золота в слитках проводится анализ инвестиционной привлекательности такого актива для частных инвесторов, описываются риски и возможности таких инвестиций [4]. Оцениваются факторы, влияющие на динамику стоимости золота на мировых рынках [5, 6].
Также были использованы базы данных, представленные ММВБ, Банком России, Единой информационной системой жилищного строительства, Евразийской экономической комиссией.
В качестве объекта исследования выбрана среднемесячная динамика стоимости золота на ММВБ (y, тыс. руб./г)1, а также на Лондонской товарно-сырьевой бирже (y1, тыс. долл / тр. унцию)2. В качестве макроэкономических факторов, влияющих на стоимость золота, рассмотрен ряд переменных, характеризующих промышленный сектор экономики, сектор недвижимости и банковский сектор. Так, промышленное производство в исследовании описывается переменной x1 – объем промышленного производства в РФ, трлн руб.3 Для описания спроса на недвижимость в работе рассмотрены такие переменные, как x2 – доля распроданности новостроек, процент и x3 – стоимость 1 м2, тыс. руб.4 Банковский сектор в работе описывают переменные x4 – среднемесячная ставка по потребительским кредитам Сбербанка, процент5; x5 – инфляция в РФ, процент6 и x6 – инфляция в Еврозоне, процент7. В качестве временного интервала исследования взят промежуток с января 2020 г. по март 2026 г.
Результаты исследования и их обсуждение
Для проверки выдвинутых в работе гипотез используется коинтеграционный анализ временных рядов, выполнение которого должно предваряться анализом порядка стационарности рассматриваемых переменных и оценкой моделей их основных тенденций [7]. Оценка коинтеграции, выражающаяся в совпадении тенденций развития на длительной перспективе, возможна лишь для динамических данных с одинаковой формой тренда [8].
Если сравнить динамику стоимости золота на Московской и Лондонской биржах (рисунок), то можно отметить достаточно похожие модели развития: средний темп прироста стоимости на ММВБ составляет 3,43 % в месяц, на Лондонской бирже – 2,01 %. Однако формирование цены на Лондонской бирже имеет более устойчивые тенденции.
Если оценить устойчивость к внешнему воздействию в формировании стоимости золота и рассчитать коэффициент вариации [9], то для ММВБ до февраля 2022 г. среднее значение составляло 9,5 %, в период с февраля 2022 г. по май 2024 г. средняя вариация колебалась около 16 %, начиная с июня 2024 г. вариация цены ежемесячно увеличивалась на 1,5–2 %, и в июне 2026 г. она составляет 41,4 %.
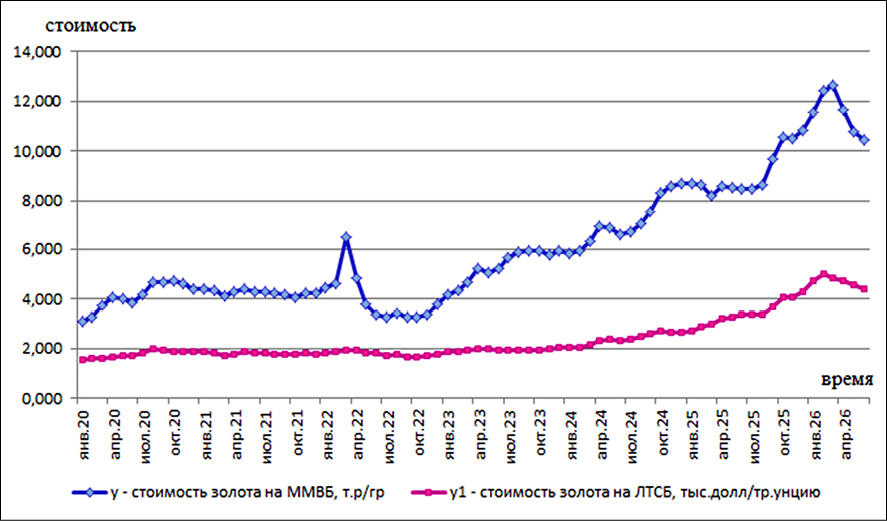
Динамика стоимости золота Примечание: составлен авторами на основе источника [1]
Для Лондонской биржи вариация носит более умеренный и устойчивый характер. Так, до августа 2024 г. среднее значение коэффициента вариации составило 5,5 %, и только начиная с сентября 2024 г. вариация увеличивалась ежемесячно на 1 %, сегодня она составляет 38,5 %.
Кроме того, анализ рисунка позволяет предположить наличие структурных сдвигов в формировании стоимости золота на ММВБ в феврале – марте 2022 г., сентябре – октябре 2025 г. и январе – феврале 2026 г. Для проверки данных утверждений используем фиктивную переменную наклона
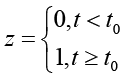 ,
после включения которой в уравнение
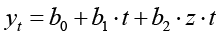
статистическая значимость параметра b2 будет свидетельствовать о наличии структурного сдвига в момент времени t0 [10].
Для стоимости золота на ММВБ имеем уравнение
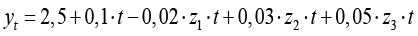 ,
в котором только параметр b3 статистически значим
(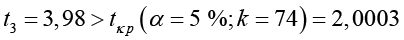 ).
Данный факт позволяет говорить о том, что в октябре 2025 г. произошел структурный сдвиг в формировании стоимости золота на ММВБ: скачки стоимости в две другие даты являются статистическими выбросами – ситуационной реакцией рынка на произошедшие события (начало СВО и начало войны в Иране).
Для формирования стоимости золота на Лондонской бирже структурным сдвигом стали только события января – февраля 2026 г. (начало войны в Иране).
Для построения уравнений долговременной тенденции рассматриваемых рядов в работе были сравнены линейная, квадратичная и показательная функции, в итоге были получены следующие оптимальные модели:
− для ММВБ:
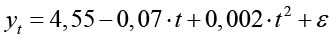 ;
все параметры модели значимы по критерию Стьюдента; коэффициент детерминации равен R2 = 0,924 и он значим по критерию Фишера; ошибка аппроксимации составляет Ā = 10,4% [11];
− для ЛТСБ:
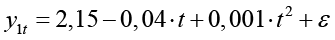 ;
коэффициент детерминации R2 = 0,924; все параметры модели значимы; ошибка аппроксимации составляет Ā = 8,6%.
Таблица 1
Модели долговременной тенденции факторных переменных
|
Переменная |
Уравнение тренда; коэффициент детерминации R2; ошибка аппроксимации Ā |
|
x1t |
R2 = 0,754; Ā = 8,8% |
|
x2t |
R2 = 0,812; Ā = 5,2% |
|
x3t |
R2 = 0,996; Ā = 1,7% |
|
x4t |
R2 = 0,881; Ā = 7,5% |
|
x5t |
R2 = 0,853; Ā = 10,5% |
|
x6t |
R2 = 0,912; Ā = 9,5% |
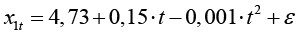 ;
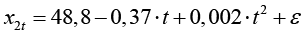 ;
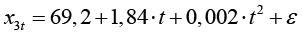 ;
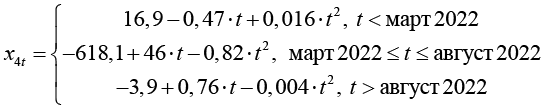 ;
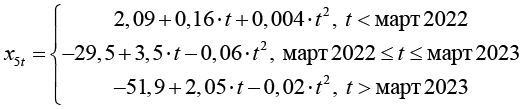 ;
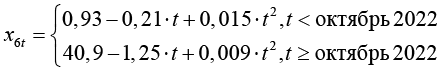 ;
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Проводя анализ динамики переменных, рассматриваемых в работе в качестве факторных, можно увидеть, что все они, во-первых, имеют тренд, а во-вторых, указанный тренд описывается квадратичной функцией (табл. 1).
Кроме того, при анализе динамики объемов промышленного производства была выявлена сезонность процесса с длиной волны в 12 периодов [12]. Индексы сезонности аддитивной модели получили значения: I1 = –0,857, I2 = –0,596, I3 = 0,565, I4 = –0,231, I5 = –0,493, I6 = –0,336, I7 = –0,333, I8 = –0,203, I9 = 0,004, I10 = 0,411, I11 = 0,279 и I12 = 1,790. Положительные значения индексов показывают, насколько объем производства конкретного месяца превышает средний уровень производства, задаваемый трендом; отрицательные значения индексов показывают снижение объемов промышленного производства. Так, например, наибольший спад по сравнению со среднегодовым уровнем происходит в январе каждого года; максимальный рост – в декабре, и он составляет 1,79 трлн руб. по сравнению со среднегодовым уровнем.
Анализ рынка недвижимости, описываемый динамикой средних цен и долей распроданности новостроек, показывает уверенный рост первой переменной на всем промежутке исследования и снижение второй начиная с июля 2021 г.
Исследование банковского сектора, описываемого двумя переменными – средней ставкой по потребительскому кредиту, а также уровнем инфляции, показало, что обе указанные переменные претерпели структурный сдвиг в марте 2022 г. Кроме того, формирование ставки кредита имеет структурный сдвиг в августе 2022 г., а инфляционные процессы в РФ имеют сдвиг в марте 2023 г., что находит отражение в моделях их основных тенденций, в виде смены формы уравнения регрессии в указанные моменты времени. Динамика инфляции в Еврозоне показывает наличие структурного сдвига в октябре 2022 г.
Таблица 2
Корреляционная матрица по отклонениям от трендов
|
x1 |
x2 |
x3 |
x4 |
x5 |
x6 |
|
|
y |
0,436 |
0,503 |
-0,427 |
-0,066 |
-0,046 |
-0,094 |
|
y1 |
-0,107 |
0,402 |
-0,362 |
-0,148 |
-0,078 |
-0,187 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Переходя к цели исследования, а именно к проверке гипотез о том, что стоимость золота растет, когда снижается объем промышленного производства, падает спрос на недвижимость и у банков возрастает риск невозврата кредитов, необходимо провести коинтеграционный анализ между рассматриваемыми в работе переменными.
На первом шаге данного анализа оцениваются корреляционные связи между переменными на основе коэффициента корреляции по отклонениям от трендов (табл. 2), чем исключаются возможности появления ложных корреляций, обусловленных временным характером анализируемых данных [13].
Анализ таблицы показывает, что стоимость золота на Московской бирже формируется под достаточно сильным прямым воздействием доли распроданности новостроек (x2) и объема промышленного производства (x1); обратное влияние здесь оказывает средняя цена новостроек (x3). Сила влияния переменных, описывающих банковский сектор, не превышает 10 %. Стоимость золота на Лондонской бирже формируется под прямым воздействием переменной x2 и обратным влиянием переменных x3, x6 и x4.
Другими словами, гипотеза о том, что стоимость золота растет в случае падения объема промышленного производства, подтверждается для торгов на Лондонской бирже и опровергается для ММВБ.
Гипотеза о росте стоимости золота при падении спроса на недвижимость подтверждается в обоих случаях. О зависимости стоимости золота от рисков кредитного сектора можно говорить по сути (связь между переменными обратная), но сила ее не превышает 10 % для ММВБ и 19 % для ЛТСБ.
Для подтверждения результатов проведем тест Ингла – Гренджера, который покажет наличие коинтеграции между переменными, то есть выявит долговременное совпадение трендов рассматриваемых переменных [14].
Результаты теста, основанного на сравнении расчетной t-статистики факторного параметра в регрессии δεt = a + b · εt–1 (где εt – остатки регрессии yt = a + b · xt) с тестовыми значениями критерия [15], показали с 90 % вероятностью наличие коинтеграционных связей между стоимостью золота на ММВБ и x1 – объемом промышленного производства, а также x4 – среднемесячной ставкой по потребительским кредитам. Для стоимости золота на Лондонской бирже с 99 % вероятностью существует коинтеграционная связь с уровнем инфляции, как в РФ, так и в Еврозоне.
Для построения прогнозных моделей изменения стоимости золота под воздействием факторных переменных воспользуемся уравнением по отклонениям от трендов, которое в случае ММВБ принимает вид:
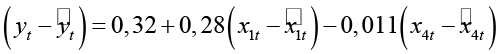
или 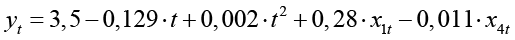 .
Ошибка аппроксимации полученной модели составляет 9,6 %.
Для построения прогноза стоимости золота на ММВБ, например, в сентябре 2026 г. необходимо по уравнениям трендов рассчитать прогнозные значения переменных x1 и x4 (x1сен = 10,53 трлн руб.; x4сен = 30,601 %) и, подставив в последнее уравнение, получить значение усен = 13,325 тыс. руб./г.
Аналогично прогнозная модель стоимости золота на Лондонской бирже приняла вид
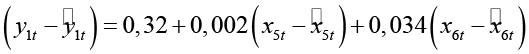
или 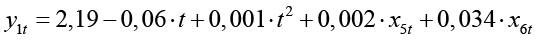 .
Прогноз на сентябрь 2026 г. стоимости золота на Лондонской товарно-сырьевой бирже, составленный на основе полученной модели, равен 5,26 тыс. долл. / тр. унцию. Ошибка аппроксимации полученной модели составляет 8,5 %.
Заключение
Проведенный в работе анализ, направленный на проверку утверждения о зависимости стоимости золота от объемов промышленного производства, сферы недвижимости и банковского сектора, показал частичное влияние указанных сфер экономики. Причем влияние тех или иных сфер варьируется в зависимости от того, на какой торговой площадке формируется сама стоимость золота, на Московской или Лондонской биржах.
Так, выдвинутая в работе гипотеза о том, что стоимость золота растет в случае падения объема промышленного производства, подтверждается для торгов на Лондонской бирже и опровергается для ММВБ.
Гипотеза о росте стоимости золота при падении спроса на недвижимость подтвердилась в обоих случаях. Гипотеза о зависимости стоимости золота от рисков кредитного сектора подтвердилась, но указанные связи носят достаточно слабый характер.
Кроме того, проведенный в работе анализ выявил, что все рассмотренные переменные на длительном промежутке времени формируются под влиянием квадратичных моделей и что сама стоимость золота и переменные, описывающие банковский сектор, имеют структурные сдвиги, говорящие о сильном воздействии внешних факторов. Другими словами, изучаемые объекты можно рассматривать как индикаторы стабильности экономики как в России, так и в мире в целом, а вложение в золото – как инструмент инвестирования в условиях дестабилизации экономики.
[1] InvestFunds. Фиксинг золота Московской Биржи (RUB). [Электронный ресурс]. URL: https://investfunds.ru/indexes/174121/ (дата обращения: 02.10.2026).
[2] InvestFunds. Золото (Лондон, USD, PM). [Электронный ресурс]. URL: https://investfunds.ru/indexes/354/ (дата обращения: 02.10.2026).
[3] Евразийская экономическая комиссия. Промышленность. Динамические ряды. [Электронный ресурс]. URL: https://eec.eaeunion.org/comission/department/dep_stat/union_stat/current_stat/industry/series/ (дата обращения: 02.10.2026).
[4] Единая информационная система жилищного строительства (ЕИСЖС). Реализация квартир в строящихся домах. [Электронный ресурс]. URL: https://наш.дом.рф/аналитика/реализация_строящихся_квартир (дата обращения: 02.10.2026).
[5] Банк России. Процентные ставки по кредитным и депозитным операциям кредитных организаций в рублях. [Электронный ресурс]. URL: https://cbr.ru/statistics/bank_sector/int_rat/ (дата обращения: 02.10.2026).
[6] СтатБюро. Таблицы Месячной и Годовой Инфляции в России. [Электронный ресурс]. URL: https://www.statbureau.org/ru/russia/inflation-tables (дата обращения: 02.10.2026).
[7] Eurostat. Harmonised index of consumer prices (HICP) – ECOICOP ver.2 – indices and rates of change, monthly data (dataset prc_hicp_minr) [Электронный ресурс]. URL: https://ec.europa.eu/eurostat/databrowser/view/prc_hicp_minr/default/table?lang=en (дата обращения: 02.10.2026).
Конфликт интересов
Финансирование
Библиографическая ссылка
URL: https://fundamental-research.ru/article/view?id=44108 (дата обращения: 13.11.2026).
DOI: https://doi.org/10.17513/fr.44108