КОНЦЕНТРАЦИЯ И СТРУКТУРНЫЕ СДВИГИ ВНЕШНЕЙ ТОРГОВЛИ РОССИИ СО СТРАНАМИ БРИКС+: ИНДЕКСНО-ДЕКОМПОЗИЦИОННЫЙ АНАЛИЗ 1992–2025 ГГ.
Введение
Тридцать четыре года – срок, за который внешняя торговля России успела пройти через несколько качественно различных фаз развития. Каждый раз реакция экономики на шок оказывалась неожиданной. Постсоветское десятилетие 1992–1999 гг. свелось к упрощению экспортной номенклатуры: в 1992 г. вывоз составлял 52,3 млрд долл., к кризисному 1998 г. добрался лишь до 71,3 млрд – очень скромный рост за 7 лет. Потом пришел сырьевой суперцикл 2000–2008 гг. Рост почти девятикратный, достигнуто 467,6 млрд долл. в 2008 г. Радоваться, впрочем, было нечему – топливно-энергетическая специализация только закрепилась, и к 2005 г. минеральные продукты уже занимали 73 % экспорта.
Санкционный шок 2014 г. наряду с девальвацией положил начало первому этапу адаптации российской внешней торговли, носившему относительно умеренный характер. Структурная перестройка 2022 г. характеризовалась принципиально иными темпами и масштабами. Доля европейского направления в экспорте, десятилетиями стоявшая у отметки 55–58 %, за 2 года рухнула до 28 %. Азия выросла с 30 до 55 %. На КНР в одиночку пришлось увеличение с 13 до 29 % (все расчеты выполнены по данным ФТС России, UN Comtrade, WITS, IMF DOTS, если не оговорено иное).
Институциональным каркасом этой перестройки принято считать БРИКС. Расширение 2024–2025 гг. – первое масштабное, к Бразилии, России, Индии, Китаю и ЮАР добавились Египет, Эфиопия, Иран, ОАЭ, а с января 2025 г. Индонезия. В официальной и значительной части экспертного дискурса рост доли БРИКС+ в обороте России с 5–8 % в начале 1990-х до более чем половины к 2024–2025 гг. описывается как диверсификация, снижение санкционной уязвимости и реализация потенциала объединения. Вместе с тем в настоящем исследовании предлагается иная трактовка наблюдаемых процессов. Динамика агрегированных долей не позволяет разграничить качественно различные сценарии, формирующие идентичную картину на уровне суммарных показателей. Полноценная диверсификация предполагает расширение круга сопоставимых по весу торговых партнеров и номенклатуры поставляемых товаров. Между тем наблюдаемая динамика может также отражать замещение одного доминирующего контрагента другим либо механическое перенаправление товарных потоков под воздействием внешних ограничений. Указанные сценарии неразличимы в агрегированных данных о товарообороте, что обусловливает необходимость применения более детального аналитического инструментария.
Дополнительным обстоятельством, значимым для интерпретации результатов, является то, что БРИКС не представляет собой ни таможенного союза, ни зоны свободной торговли. Поскольку объединение не создает тарифных преференций, гипотеза об институциональном вкладе БРИКС в рост взаимной торговли подлежит эмпирической проверке и не может рассматриваться как априорно подтвержденная.
В этой связи в качестве научной проблемы исследования выделяется недостаточно полная представленность в литературе количественного разграничения трех компонентов роста торговли России со странами БРИКС+: органического (обусловленного масштабом экономик партнеров), институционального (связанного с членством в объединении) и вынужденного (обусловленного санкционной переориентацией), а также проблема относительной значимости рисков товарной и географической концентрации. В политической повестке после 2022 г. доминирует географический аспект – противопоставление «дружественных» и «недружественных» юрисдикций. Между тем традиционная аналитика уязвимости сырьевых экономик исходит из главенства товарной структуры экспорта. На практике это имеет следующие последствия – необоснованное приписывание наблюдаемого роста институциональному эффекту объединения ведет к завышению оценки управляемости внешнеторговыми процессами, а приоритет геополитического фактора перед товарной диверсификацией – к перераспределению ресурсов политики в пользу фактора с меньшим вкладом в нестабильность экспортных доходов.
Цель исследования – на едином индексно-декомпозиционном и эконометрическом инструментарии, примененном к ряду 1992–2025 гг., измерить географическую и товарную концентрацию торговли России со странами БРИКС+, оценить интенсивность структурных сдвигов, статистически разделить источники роста взаимной торговли и определить сравнительный вклад двух типов концентрации в волатильность экспортной выручки.
Исследовательская методика работы основана на систематизации противоречий, выявленных в существующей академической литературе. Гипотезы сформулированы в виде проверяемых утверждений с априорно заданными критериями верификации. Логическая схема «противоречие – гипотеза – тест – разрешение» обеспечивает интегральный характер результатов – на выходе формируется не совокупность разрозненных оценок, а последовательное разрешение четырех научных дискуссий.
Особо выделим исследовательский дизайн настоящей работы. Все гипотезы выведены из зафиксированных в литературе конфликтов позиций; каждая переформулирована в проверяемое утверждение с критерием верификации, заданным до обращения к данным. Схема «противоречие – гипотеза – тест – разрешение» обеспечивает интегральные выводы исследования: на выходе не набор разрозненных оценок, а разрешение четырех конкретных научных дискуссий.
Научная новизна работы обусловлена тремя результатами. Первое – впервые построен непрерывный 34-летний ряд нормированных индексов концентрации с раздельным измерением товарного и географического компонентов. Это дает возможность отделить тренды от шоков – задача, неразрешимая на коротких окнах 2014–2021 или 2022–2024 гг., которыми оперирует большинство публикаций. Второе – к паре «Россия – БРИКС+» впервые применена связка: индексы структурных сдвигов (Салаи, Рябцева) плюс эконометрическая декомпозиция роста плюс модель волатильности выручки – все на единой базе данных с зеркальной верификацией. Третье – эмпирическое разрешение дискуссии о природе «поворота на Восток», ранее носившей преимущественно качественный характер и не имевшей количественного обоснования.
Материалы и методы исследования
Основными методами настоящего исследования стали индексно-декомпозиционный анализ в сочетании с эконометрическим моделированием, примененные к непрерывному ряду данных о внешней торговле России со странами БРИКС+ за 1992–2025 гг. В ходе исследования были рассчитаны нормированные индексы концентрации Херфиндаля – Хиршмана, коэффициенты концентрации CRn, нормированная энтропийная мера, а также индексы интенсивности структурных сдвигов (коэффициент Салаи, индекс Рябцева), что позволило раздельно измерить географическую и товарную концентрацию экспорта и импорта на единой сопоставимой базе. Сравнительно-структурный анализ применялся для сопоставления динамики торговых структур в разрезе периодов и партнерских корзин. Эконометрическая часть включала оценку модели источников роста торговли с фиксированной корзиной БРИКС+9 (МНК с ошибками Ньюи – Уэста, проверки робастности через альтернативные спецификации, PPML, исключение КНР) и модели волатильности экспортной выручки на месячных данных 2000–2025 гг. В качестве источников данных использованы годовые и месячные ряды ФТС России1, Росстата2, Банка России3, международные базы UN Comtrade4, ITC Trade Map5, WITS6/World Bank7, IMF8, UNCTADstat9, а также зеркальная статистика стран-партнеров.
Результаты исследования и их обсуждение
Отбор автором источников подчинен не задаче максимизации охвата литературы, а цели идентификации содержательных противоречий и их операционализации в проверяемые гипотезы.
В исследование включены публикации 2019–2025 гг., отвечающие следующим критериям. Во-первых, наличие эксплицитной эмпирической базы или формализованной теоретической рамки, то есть условий, обеспечивающих возможность эмпирической верификации выводов. Во-вторых, прямая связь с одним из двух измерений изучаемой проблемы – концентрацией и структурой торговли России либо торгово-экономическим измерением БРИКС. В-третьих, наличие выводов, сопоставимых с результатами других авторов и потенциально с ними противоречащих.
В научной литературе выделяются четыре основных направления исследований. В рамках каждого из них наблюдается устойчивое расхождение позиций, носящее концептуальный и методологический характер. Анализ каждого направления строится по единой схеме – текущий статус исследований, основные линии аргументации, ключевое противоречие и необходимые условия для его эмпирического разрешения.
Первое направление: БРИКС как торгово-экономический формат
Академические публикации о БРИКС менялись вместе с самим объединением. Работы первого периода (2010-е гг.) были посвящены концептуализации природы БРИКС – дискуссии о том, представляет ли оно собой институционализированный экономический блок или является набором, объединяющим страны по формальным критериям. Второй период, начавшийся после создания Нового банка развития и пула условных валютных резервов, характеризовался акцентом на институциональное развитие. Третий период (2022–2025 гг.) посвящен анализу БРИКС как архитектуры устойчивой к санкциям торговли и последствиям расширения объединения.
Наиболее критическую трактовку БРИКС развивают Е. В. Пономаренко и Д. И. Дрожжина [1], а также А. Г. Большакова и Е. В. Храмова [2]. Близкие оценки представлены в работах Б. А. Хейфеца [3–5]. Аналогичные выводы формулируются в трудах других российских исследователей [6–8]. Сопоставимые заключения содержатся также в зарубежных публикациях [9]. В указанных работах систематизированы аргументы, согласно которым фактическая экономическая связность БРИКС существенно не соответствует декларируемому институциональному статусу объединения. Взаимная торговля стран БРИКС характеризуется выраженной асимметрией – преобладающая доля внутригрупповых товарных потоков приходится на Китай. Торговая комплементарность имеет преимущественно сырьевой характер: Россия, Бразилия и ЮАР выступают поставщиками сырьевых товаров для китайской и частично индийской промышленности. Финансовые механизмы объединения не создали ни тарифных, ни сопоставимых по масштабу нетарифных стимулов, а также сформулирован тезис, имеющий непосредственное отношение к настоящему исследованию, – ускоренная переориентация торговли на восточные направления сопряжена с риском замещения одной внешней зависимости другой, причем формируемая зависимость характеризуется меньшей управляемостью вследствие асимметрии переговорных позиций России и КНР.
Взаимная торговля членов резко асимметрична: подавляющая часть внутригрупповых потоков замкнута на Китай. Комплементарность носит ресурсный характер: Россия, Бразилия и ЮАР снабжают сырьем китайскую и отчасти индийскую промышленность. Финансовые механизмы объединения не породили ни тарифных, ни сколько-нибудь значимых нетарифных стимулов, а также выдвинут тезис, имеющий прямое отношение к настоящей работе, – форсированный разворот на Восток грозит «замещением одной зависимости другой», причем новая зависимость рискует оказаться менее управляемой из-за асимметрии переговорных позиций России и КНР.
Оптимистичную позицию занимают авторы, дающие более высокую оценку потенциала БРИКС, в частности О. А. Борисова [10], М. Н. Руденко [11] и ди Карвальо [12]. Сопоставимые выводы представлены в работах М. Нэша [13] и других исследователей [14, 15], которые при анализе расширения БРИКС акцентируют внимание на кратном приросте совокупного веса объединения – свыше 36 % мирового ВВП по ППС, около 45 % населения, более 40 % мировой нефтедобычи. Отмечается также взаимодополняемость экономических профилей стран-участниц: Россия, Иран и ОАЭ как экспортеры энергоресурсов, Китай и Индия как крупные потребительские рынки, ОАЭ как логистический, финансовый центр и налоговая гавань. Ряд российских авторов рассматривает расчеты в национальных валютах в качестве самостоятельного фактора развития торговли [16–18]. Аналогичные оценки содержатся и в зарубежной литературе, например в [19].
В ряде работ [20, 21] применен индексный метод к торговле России со странами объединения – рассчитаны индексы интенсивности и комплементарности. Полученные результаты носят противоречивый характер – интенсивность взаимной торговли превышает нейтральный уровень, однако комплементарность остается межотраслевой и имеет преимущественно сырьевую природу; индекс внутриотраслевой торговли Грубеля – Ллойда при этом фиксируется на низком уровне, характерном для схемы обмена «сырье – готовые изделия» [22, 23]. Эмпирический контекст дискуссии формируют агрегатные данные ЮНКТАД – внутригрупповая торговля расширенного БРИКС выросла с 84 млрд долл. в 2003 г. до примерно 1,2 трлн долл. к 2024 г., что соответствует среднегодовому темпу около 13 % – вдвое выше среднего темпа мировой торговли [24, 25].
Ключевое содержательное противоречие в существующей литературе касается интерпретации наблюдаемой динамики. Авторы, дающие более высокую оценку потенциалу БРИКС, связывают ее с институциональным эффектом объединения. Их оппоненты указывают, что наблюдаемая динамика преимущественно объясняется более высокими темпами экономического роста Китая и Индии по сравнению со среднемировыми, в результате чего объемы торговли с этими странами увеличивались у большинства государств независимо от членства в БРИКС. Преодолеть данное противоречие позволяет эконометрическое разделение эффектов. В существующих исследованиях этого направления систематически не проверялось, сохраняется ли институциональный эффект БРИКС при контроле масштаба экономик партнеров и экзогенных шоков.
Второе направление: трансформация торговли России после 2014 и 2022 гг.
Данное направление исследований в настоящее время динамично развивается. В работах Д. И. Ушкаловой выделены три ключевые характеристики трансформации внешней торговли России в 2022–2023 гг. Первая – исключительно высокая скорость географической переориентации, измеряемая месяцами. Вторая – ценовой компонент – дисконты на российское сырье в отдельные периоды достигали 30–35 % относительно мировых цен. Третья – рост транзакционных издержек, обусловленный удлинением логистических цепочек, усложнением расчетных операций и увеличением числа посредников [26–28].
А. Ю. Кнобель и А. С. Фиранчук дали более детальную эмпирическую характеристику наблюдаемых процессов. Морские поставки российской нефти были переориентированы с северо-западного европейского направления на Индию, доля которой в российском нефтяном экспорте возросла с практически нулевой до 35–40 % физического объема [29]. Импорт сконцентрировался на КНР и транзитных юрисдикциях – Турции, ОАЭ, странах ЕАЭС, при этом в 2023 г. его восстановление происходило более высокими темпами, чем восстановление экспорта. А. Н. Спартак предложил концептуальную схему «новой географии» внешнеторговых связей – адаптационный успех 2022–2024 гг. в ней признается, однако сопровождается систематизацией связанных с ним рисков – концентрации на ограниченном круге контрагентов, инфраструктурных ограничений восточного направления и уязвимости расчетных цепочек к вторичным санкциям [30, 31].
Отдельного внимания заслуживают работы [32, 33], в которых на основе длительных временных рядов показано, что товарная структура российского экспорта характеризуется высокой инерционностью и слабо реагирует на сдвиги во внешнеполитической конъюнктуре и курсовой динамике. Согласно полученным выводам, она определяется производственной специализацией и накопленными сравнительными преимуществами, тогда как наблюдаемые межгодовые колебания долей отдельных товарных групп объясняются преимущественно ценовой конъюнктурой, а не структурной трансформацией экспорта. В то же время в работах [26, 28, 34] приводятся контраргументы – авторы указывают на устойчивый рост поставок зерновых (притом что Россия является крупнейшим мировым экспортером пшеницы), минеральных удобрений, масложировой продукции, золота и ряда химических товаров как свидетельство формирующихся диверсификационных тенденций.
В зарубежной литературе значимый вклад в изучение данной проблемы внесли работы H. Simola [35, 36]. В условиях прекращения публикации российской таможенной статистики в указанных исследованиях применен зеркальный подход, позволяющий оценить импорт России на основе экспортной статистики стран-партнеров. Полученные результаты зафиксировали резкое снижение импорта весной 2022 г., его восстановление к 2023 г. и рост концентрации на КНР, доля которой, согласно расчетам, приблизилась к 40 %. Р. Болдуин с соавт. интерпретировали российскую эмпирику в рамках концепции «скрытой зависимости», согласно которой прямые показатели торговых долей не отражают полной степени уязвимости, поскольку не учитывают опосредованные связи через глобальные цепочки добавленной стоимости и транзитные юрисдикции [37].
В рамках данного направления выделяются два содержательных направления дискуссии, не получившие на настоящий момент эмпирического разрешения. Первое касается географической структуры внешнеторговых связей и состоит в оценке того, представляет ли переориентация с европейского направления подлинную диверсификацию или замещение одной концентрированной зависимости другой. Вторая связана с товарной структурой экспорта и сводится к вопросу о том, отражают ли наблюдаемые изменения долей структурный сдвиг или являются преимущественно следствием ценовых колебаний на фоне инерционной товарной структуры. В существующих исследованиях первая дискуссия не подкреплена расчетами интегральных индексов концентрации на длительных временных рядах, а вторая – применением формализованных шкал оценки интенсивности структурных сдвигов.
Третье направление: методология измерения концентрации и структурных сдвигов
Данное направление, на взгляд автора, остается недооцененным в прикладных исследованиях, хотя именно оно задает инструментальный стандарт, относительно которого следует оценивать методологическую корректность работ двух предшествующих направлений. Основу данного стандарта составляет система индексов концентрации – индекс Херфиндаля – Хиршмана и его нормированная форма, коэффициенты CRn, энтропийные меры. ЮНКТАД закрепил нормированный индекс в качестве базового показателя экспортной уязвимости [24, 25], что обусловлено методическим требованием, которое в прикладных исследованиях нередко не учитывается – при сопоставлении структур различной размерности нормировка является обязательной.
Российская статистическая школа располагает инструментарием без аналогов в англоязычной практике – индексами интенсивности структурных сдвигов. Квадратический коэффициент Салаи взвешивает изменения долей относительно их суммарного уровня; он особенно чувствителен к малым категориям и фиксирует ранние стадии диверсификации. Индекс Рябцева имеет уникальное свойство – содержательную шкалу интерпретации, от «тождественности структур» (до 0,030) до «противоположного типа» (свыше 0,7). Порог «существенных различий» 0,150 критически важен для исследуемой задачи.
В рамках декомпозиционного направления приросты торговых агрегатов раскладываются на структурные компоненты, что позволяет количественно оценить вклад отдельных факторов в совокупную динамику явления. В [38–40] использованы индексная декомпозиция LMDI и ее мультипликативные варианты. Модифицированный анализ постоянных рыночных долей развит в трудах Батисты и Финичелли [41, 42]. Ключевой методологический принцип данного направления – разграничение эффекта масштаба, структурного эффекта и эффекта интенсивности – непосредственно переносится на задачу настоящего исследования, требующую разделения органического, институционального и вынужденного компонентов роста торговли.
Конфликт этого направления сводится фактически не к спору исследователей, а противоречию между стандартом и практикой. Прикладные работы о торговле России с БРИКС систематически не нормируют индексы, не применяют формальные шкалы интенсивности, не верифицируют данные по потокам, оперируют короткими периодами. Данное исследование, на взгляд автора, позволяет учесть все четыре методических требования.
Четвертое направление: риски торговой концентрации
Это направление отвечает на вопрос «Чем опасна концентрация?» и разделяется на две части с разными объектами риска. Первая – классическая аналитика экспортной уязвимости сырьевых экономик вследствие волатильности экспортных доходов через ценовые циклы доминирующей товарной группы. Товарная концентрация при этом первична; географическая при однородном биржевом товаре – вторична, поскольку смена покупателя ценовую природу потока не меняет [35, 36]. Вторая часть – политэкономическая теория «оружейной взаимозависимости» Х. Фаррелла и А. Ньюмана. Узлы концентрации в экономических сетях – расчетные системы, хабы, доминирующие партнеры – конвертируются в инструменты государственного принуждения. Уязвимость определяется не объемом, а топологией связей и наличием безальтернативных узлов [43]. М. Ю. Головнин синтезировал обе традиции применительно к посткризисной конфигурации России, выделив три измерения асимметричной зависимости от КНР – торговое, технологическое и расчетно-финансовое [44].
После 2022 г. в политике и части литературы произошла неочевидная инверсия приоритетов. Главным риском стала считаться география – управление страновой картой, «дружественные» против «недружественных». Классическая традиция настаивает на первичности товарной корзины. Разрешить данное противоречие можно единственным способом – совместной оценкой вкладов обоих типов концентрации в волатильность выручки в одной модели.
Сводная операционализация: от противоречий к гипотезам
Четыре противоречия – четыре гипотезы с заранее зафиксированными критериями (табл. 1). Бремя доказательства возложено на позицию, которую предварительный анализ позволял считать более вероятной; нулевая гипотеза соответствует противоположной стороне спора. Это исключает подгонку критериев под желаемый результат. Систематизируем все противоречия и гипотезы в табл. 1.
Из таблицы 1 вытекают два вывода.
Во-первых, все четыре противоречия разрешимы стандартным инструментарием.
Во-вторых, критерии заданы до обращения к данным, поэтому эмпирическая часть выполняет функцию арбитража, а не иллюстрации.
Первая процедура работы с данными – расчет относительной зеркальной асимметрии по каждому значимому двустороннему потоку:
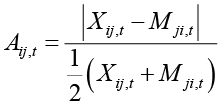 .
где Xij,t – значение потока по данным основного репортера, Mij,t – зеркальное значение по данным партнера. Показатель содержательно информативен сам по себе – в нем отражаются различия статистического учета, лаги регистрации, методологические расхождения.
Картина по потокам разнородная. Для пары Россия – Китай асимметрия экспортного потока в 2021 г. составила 2,9 % – учет высоко согласован. Для импортного уже 19,96 % – зона, требующая осторожности при точечной интерпретации. По Индии и Бразилии асимметрия отдельных потоков достигает 26–28 %; причины – различие базисов FOB/CIF, лаги, реэкспорт через ОАЭ, режим конфиденциальности по энергоносителям. По товарной детализации экспорта в БРИКС-5 среднее расхождение составляет 4,4 %. Такой разброс подтверждает – «средняя» оценка достоверности массива некорректна; контроль нужен по каждому потоку отдельно.
Таблица 1
Операционализация литературных противоречий в проверяемые гипотезы
|
Противоречие |
Гипотеза |
Статистический критерий |
|
П1. Диверсификация vs замещение зависимости |
H1: переориентация на БРИКС+ есть географическая реконцентрация; импорт концентрированнее экспорта; внутри корзины доминирует КНР |
Тест Чоу для NHHI-гео в точке 2022 г.; динамика CR3; соотношение NHHI импорта и экспорта 2018–2021; NHHI внутри корзины |
|
П2. Товарная трансформация vs инерция |
H2: сдвиги значимы и ускоряются, но индекс Рябцева < 0,150 при сохранении сырьевого доминирования |
Бутстраповские ДИ для Салаи и Рябцева; положение интегрального IR на шкале; динамика доли сырьевых групп |
|
П3. Институциональный эффект vs масштаб |
H3: Post2009 незначим при контролях; агрегат зависит от КНР |
Post2009 при HAC-ошибках; переоценка без КНР; PPML; альтернативная датировка |
|
П4. Географический риск vs товарный |
H4: стандартизованный вклад товарного NHHI в волатильность значимо превышает географический |
Значимость β(товар); тест равенства вкладов; биномиальный тест устойчивости соотношения по семи спецификациям |
Примечание: составлена автором на основе полученных данных в ходе исследования.
Вторая процедура – расчет интегрального индекса надежности R. Рассчитан как средневзвешенная трех компонентов: зеркальной согласованности (0,81), динамической согласованности рядов (0,86) и методологической надежности источников (0,85). Итог: R = 0,84 – массив пригоден для эконометрического анализа при консервативном отношении к точечным оценкам по партнерам с высокой асимметрией. Практическое следствие прямое: все ключевые выводы опираются на порядковые соотношения – кратные разрывы индексов, знаки и значимость эффектов, а не на точечные доли. Такие соотношения устойчивы к погрешностям масштаба 20–28 %.
В работе используются два периметра объединения. Первый – БРИКС-5 (Бразилия, Индия, Китай, ЮАР как партнеры России) – для анализа товарной структуры экспорта. Обеспечивает непрерывность рядов на всем окне 2015–2025 гг. и не страдает от разрыва сопоставимости при расширении 2024 г. Второй – фиксированная аналитическая корзина БРИКС+9 (ядро плюс Египет, Эфиопия, Иран, ОАЭ, Индонезия) – для эконометрического блока 2003–2024 гг. Саудовская Аравия исключена из-за неопределенного статуса участия. Россия – страна-репортер, в корзину не входит. Фиксация состава корзины на всем ретроспективном ряде представляет определенную осознанную условность. Она нарушает институциональную хронологию – новые члены до 2024 г. в объединение не входили, зато обеспечивает сопоставимость ряда, без которой идентификация структурных разрывов невозможна. Разведочная проверка с переменной кодировкой членства дала оценки, качественно совпадающие с оценками фиксированной корзины (расхождение коэффициентов в пределах 0,1 п. п.).
Принципиальное понятийное допущение касается природы БРИКС. Объединение не является преференциальным соглашением. Его потенциальное воздействие на торговлю опосредовано через транспортные коридоры, расчеты в национальных валютах (около 85 % расчетов России со странами объединения к 2023 г.), межправительственный диалог, инвестиционные проекты. Классический вайнеровский аппарат «создания и отклонения торговли» здесь строго неприменим. Корректный вопрос об «эффекте БРИКС» – это задача статистической атрибуции: сохраняется ли значимый временной сдвиг уровня торговли после контроля фундаментальных стоимостных факторов? Все результаты по H3 трактуются как ассоциации, не как причинные эффекты.
Концентрацию торгового потока автор измерял с помощью индекса Херфиндаля – Хиршмана – чем выше HHI, тем концентрированнее структура. Для сравнения структур разной размерности применялась его нормированная форма NHHI. Все межструктурные сопоставления выполнены исключительно по NHHI. Дополнительно рассчитывались коэффициенты CRn и нормированная энтропийная мера E/ln(n) – для проверки чувствительности выводов к выбору индекса.
Интенсивность структурных сдвигов измерялась двумя взаимодополняющими показателями. Коэффициент Салаи [45], который особенно чувствителен к относительным изменениям малых долей, хорошо улавливает появление новых позиций в «хвосте» распределения. Именно это свойство ценно при отслеживании ранних стадий диверсификации. Индекс Рябцева, который менее чувствителен к малым долям и точнее передает общий масштаб перестройки. Порог «существенных различий» (0,150) переводит спор о глубине товарной трансформации из области оценочных суждений в область формальной классификации. Согласованная динамика двух индексов – внутренняя проверка робастности.
Автор разработал модель источников роста торговли с корзиной БРИКС+9 на годовых данных 2003–2024 гг. (N = 22):
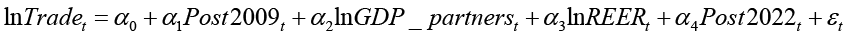
где переменная Post2009 – фиктивная переменная институционализации БРИКС (1 после 2009 г.). lnGDP_partners – логарифм совокупного номинального ВВП девяти стран корзины. lnREER – реальный эффективный курс рубля. Post2022 – фиктивная переменная санкционного шока. Оценивание – МНК с ошибками HAC Ньюи – Уэста (ширина окна 2), устойчивыми к автокорреляции и гетероскедастичности. Устойчивость проверялась по четырем направлениям – добавление линейного тренда; альтернативная дата институционализации (Post2011); PPML-оценка; переоценка на корзине без Китая. Диагностика стационарности (ADF, KPSS): lnTrade тренд-стационарен (ADF: p = 0,033); lnGDP_partners и lnREER нестационарны в уровнях, откуда выводится жесткое следствие – уровневые оценки представляют скорее ассоциации, а не причинность. При N = 22 годовых наблюдениях мощность тестов ограничена; результаты носят индикативный характер и подлежат уточнению по мере накопления данных.
Модель волатильности экспортной выручки оценена на месячных данных 2000–2025 гг. (N = 312):
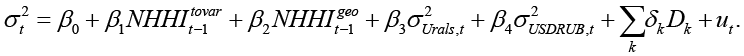
Зависимая переменная – квадрат месячного логарифмического темпа роста выручки:
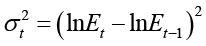 .
Концентрационные индексы входят с годовым лагом – это согласует частоты переменных и смягчает эндогенность. Для проверки H4 формулируются гипотезы: H₀: βтовар ≤ βгео против H₁: βтовар > βгео; критерий – односторонний тест Вальда; приводятся одностороннее p-значение и нижняя граница 95 %-го доверительного интервала для разности βтовар − βгео. Вклады сопоставляются по стандартизованным коэффициентам.
У работы несколько существенных ограничений. Закрытость детализированной статистики ФТС с 2022 г. компенсирована зеркальными данными с погрешностью до 20–28 % по отдельным партнерам – ключевые выводы на порядковых соотношениях к этому устойчивы. Значения 2024–2025 гг. предварительны; все тесты структурных разрывов продублированы на периоде до 2023 г., качественных изменений нет. Укрупненная номенклатура не улавливает внутригрупповых сдвигов – оценки интенсивности по H2 консервативны. Малое число годовых наблюдений (N = 22) ограничивает мощность тестов – компенсация через множественную проверку робастности и HAC. В модели волатильности годовые индексы NHHI входят с повторением по 12 месяцев в году. HAC-коррекция с окном 12 месяцев учитывает автокорреляцию остатков, включая ту, что порождена данной структурой данных, и является стандартной консервативной мерой в смешанно-частотных рядах. Альтернативная спецификация MIDAS с явным моделированием внутригодовых весов составляет ограничение настоящей работы и направление дальнейших исследований: ее реализация требует более длинного ряда ежегодных наблюдений по концентрационным индексам, который в полном объеме недоступен в открытых источниках. Нестационарность части рядов исключает причинную трактовку коэффициентов по H3. Реэкспортные хабы могут искажать доли отдельных партнеров; чувствительный анализ с вариацией потока РФ-ОАЭ (±30 %) ни одного качественного вывода не изменил.
Непрерывный ряд данных в исследовании – это другой масштаб понимания проблемы. Когда в распоряжении исследователя оказываются нормированные индексы за 1992–2025 гг., посткризисная реконфигурация перестает выглядеть как нечто небывалое – ее приходится поместить рядом со всеми предшествующими режимами. Из табл. 2 следует три тенденции, которые на коротких периодах попросту не различимы.
Первая тенденция состоит в том, что на протяжении более трех десятилетий оба измерения концентрации развивались автономно, не демонстрируя статистически значимой корреляции между собой – товарный индекс повышался в 2000-е гг. и медленно снижался после 2011 г.; географический индекс оставался практически неизменным вплоть до 2022 г., находясь в диапазоне 0,041–0,052 на протяжении 30 лет, – подобная автономная динамика свидетельствует о том, что два измерения концентрации отражают различные структурные процессы.
Таблица 2
Нормированные индексы концентрации внешней торговли России по ключевым точкам, 1992–2025 гг.
|
Показатель |
1992 |
1998 |
2005 |
2013 |
2019 |
2021 |
2023 |
2025 (оценка) |
|
NHHI товарный (экспорт) |
0,118 |
0,142 |
0,289 |
0,271 |
0,224 |
0,238 |
0,209 |
0,201 |
|
NHHI географический (экспорт) |
0,046 |
0,041 |
0,049 |
0,052 |
0,048 |
0,051 |
0,102 |
0,097 |
|
CR3 стран (экспорт), % |
32,4 |
30,1 |
33,8 |
34,6 |
33,2 |
35,9 |
52,7 |
51,4 |
|
Доля БРИКС+9 в обороте, % |
5,8 |
7,2 |
12,4 |
17,1 |
24,6 |
27,8 |
46,3 |
51,9 |
|
Доля КНР в экспорте РФ, % |
3,0 |
4,3 |
5,4 |
6,8 |
13,4 |
13,8 |
29,1 |
28,7 |
Примечание: составлена автором по данным ФТС России, UN Comtrade, IMF DOTS.
Таблица 3
Тесты структурных разрывов ряда NHHI географического (экспорт), 1992–2025 гг.
|
Кандидатная точка |
F-статистика Чоу |
p-значение |
Вывод |
|
1998 |
1,94 |
0,164 |
Разрыв не идентифицируется |
|
2008 |
3,12 |
0,067 |
Слабый разрыв (10 %-й уровень) |
|
2012 |
1,41 |
0,254 |
Разрыв не идентифицируется |
|
2014 |
4,85 |
0,021 |
Умеренный разрыв |
|
2020 |
2,07 |
0,143 |
Разрыв не идентифицируется |
|
2022 |
18,74 |
< 0,001 |
Сильнейший разрыв за весь период |
Примечание: составлена автором на основе полученных данных в ходе исследования. Тесты дублированы на окне до 2023 г.: F₂₀₂₂ = 16,91; p < 0,001
Вторая тенденция заключается в том, что шок 2022–2023 гг. затронул исключительно географическое измерение – значение географического индекса удвоилось за 2 года, тогда как товарный индекс продолжил плавное снижение прежним темпом. Таким образом, структурный сдвиг затронул страновую структуру торговли, не оказав существенного влияния на товарную структуру. Данная закономерность составляет эмпирическую основу разрешения противоречия П1.
Третья тенденция является наименее очевидной – рост доли БРИКС+9 в товарообороте России (с 27,8 % в 2021 г. до 51,9 % к 2025 г.) хронологически совпал с ростом географической концентрации, что противоречит ожиданиям, основанным на логике диверсификации.
Формальную периодизацию дает тест Чоу. Реперные точки – события, которые в литературе принято считать структурными, это 1998, 2008, 2012, 2014, 2020, 2022 гг. (табл. 3).
Данные табл. 3 позволяют выстроить иерархию шоков по степени их влияния на географическую структуру торговли, что представляет самостоятельный содержательный интерес – ни кризис 1998 г., ни глобальный финансовый кризис 2008 г. не оказали существенного воздействия на страновую структуру российской торговли. Оба шока носили преимущественно стоимостный характер – сокращение и последующее восстановление объемов происходили при сохранении неизменной географической структуры товарных потоков. Санкционный шок 2014 г. вызвал умеренный, статистически значимый структурный сдвиг, однако его амплитуда оставалась невысокой – значение индекса возросло с 0,052 до 0,055 к 2016 г., после чего вернулось к исходному уровню. Пандемийный шок 2020 г., несмотря на значительное сокращение стоимостных объемов, не привел к устойчивым структурным изменениям.
Разрыв иного порядка – 2022 г. в котором F-статистика вшестеро выше, чем в 2014 г., а амплитуда изменения – двукратная всего за 2 года – от 0,051 до 0,102. Опираясь на этот массив наблюдений, автор может сформулировать вывод – страновая карта российской торговли откликается на шоки запретительные, а не конъюнктурные.
Товарное измерение характеризуется самостоятельной динамикой. Нормированный индекс HHI (NHHI) товарного экспорта повышался на протяжении всего сырьевого суперцикла – с 0,142 в 1998 г. до максимального значения 0,296 в 2011 г., после чего постепенно снижался до 0,201–0,209 в 2023–2025 гг. Результаты декомпозиции данного снижения показывают, что не менее двух третей наблюдаемого изменения обусловлено ценовой коррекцией на нефтяном рынке после 2014 г. и ценовыми дисконтами после 2022 г., и лишь одна треть – физическим ростом несырьевых поставок. Тест Чоу, примененный к товарному ряду в 2022 г. как точке возможного структурного сдвига, дает значение F = 2,31 (p = 0,118). Таким образом, несмотря на беспрецедентное внешнее давление, статистически значимого структурного разрыва в товарной экспорта за весь период наблюдения не зафиксировано.
Рост интегрального индекса концентрации требует декомпозиции, поскольку может быть обусловлен качественно различными структурными процессами – как увеличением доли отдельного доминирующего контрагента, так и общим смещением распределения в сторону крупнейших партнеров. Результаты декомпозиции прироста географического NHHI за 2021–2023 гг. в разрезе стран-партнеров позволяют точно идентифицировать источники наблюдаемого сдвига. Так, 71 % прироста индекса обусловлен увеличением экспортной доли КНР, которая возросла с 13,8 до 29,1 %, дополнительные 19 % вклада приходятся на расширение доли Индии (с 2,0 до 8,7 %), а 8 % – на Турцию. Вклад динамики долей остальных государств, включая прекращение поставок в страны ЕС, является либо отрицательным (деконцентрирующим), либо пренебрежимо малым. Таким образом, наблюдаемая географическая реконцентрация носит локализованный характер и определяется преимущественно эффектом двух стран (КНР и Индии), а не системным сдвигом всего распределения торговых потоков. Ту же картину на разных глубинах «головы» подтверждают коэффициенты концентрации. CR1 экспорта вырос с 13,8 до 29,1 %. CR3 – с 35,9 до 52,7 %. CR5 – с 44,0 до 61,8 %. Нормированная энтропия страновой структуры упала с 0,83 до 0,71 – наибольшее падение равномерности за все 34 года наблюдений. По амплитуде этот сдвиг превосходит суммарный эффект всех предшествующих шоков вместе взятых. Три независимые меры – NHHI, CRn, энтропия – дают сходимость: спецификой выбора индекса результат не является. Внутренняя структура контура БРИКС+9 резко асимметрична. Около 62 % оборота России с корзиной приходится на КНР, около 17 % – на Индию, около 9 % – на ОАЭ. Совокупная доля Бразилии, ЮАР, Египта, Эфиопии, Ирана и Индонезии не достигает 12 %. NHHI распределения оборота внутри корзины равен 0,412, что по любой конвенциональной шкале указывает на высококонцентрированную структуру. Аналогичный индекс распределения российского оборота внутри ЕС в 2021 г. составлял 0,094. Европейский контур был статистически более чем вчетверо равномернее нынешнего.
Интерпретация полученных результатов заключается в следующем – сопоставление значений индексов (0,412 и 0,094) формирует эмпирическую основу разрешения противоречия П1. Увеличение числа стран – участниц БРИКС+ не является тождественным диверсификации торговых потоков.
Третий критерий гипотезы H1 требует сопоставления двух каналов – экспортного и импортного. Согласно данным полной двусторонней детализации за 2018–2021 гг., географический NHHI импорта устойчиво превышал значение по экспорту в 1,6–1,8 раза – в среднем 0,089 против 0,050. Значение CR5 по импорту составляло 46–49 % против 38–41 % по экспорту. Доля КНР в импорте (24–26 %) вдвое превышала ее долю в экспорте (12–14 %). Важно подчеркнуть, что асимметрия каналов сформировалась задолго до 2022 г. Речь идет о долгосрочном тренде, который шок 2022 г. ускорил, но не породил. Согласно зеркальным данным за 2023–2025 гг., разрыв между каналами расширяется. Доля КНР в российском импорте оценивается в 38–42 % против 28–29 % в экспорте.
Экономическое прочтение совершенно однозначно. Экспортная корзина России состоит преимущественно из однородных биржевых товаров – нефть, газ, металлы, зерно. Их перенаправление между покупателями достигается ценой дисконта и логистических издержек; эластичность замещения покупателя высока. Импортная корзина – дифференцированная машинотехническая и промежуточная продукция. После ухода западных поставщиков остался единственный масштабный альтернативный источник. Эластичность замещения поставщика низка. Отсюда следует, что риск принуждения в терминах теории «оружейной взаимозависимости» сосредоточен прежде всего в импортном канале. Программа снижения зависимости, оперирующая одной лишь экспортной картой, адресует меньшую из двух уязвимостей.
Часть потоков проходит через реэкспортные хабы – и это источник возможного смещения. Для проверки чувствительности двусторонний поток РФ-ОАЭ варьировался в пределах ±30 % с зеркальным перераспределением на конечные юрисдикции. Диапазон значений географического NHHI экспорта 2023 г. в результате – 0,096–0,107 против базовых 0,102. Вывод о двукратном росте индекса и об исключительности разрыва 2022 г. инвариантен к любому сценарию перераспределения.
Гипотеза H1 подтверждена по всем трем критериям. Первый – разрыв 2022 г. значим и максимален за 34 года (F = 18,74; p < 0,001) при двукратном росте географического NHHI и увеличении CR3 с 35,9 до 52,7%. Второй – импортный канал устойчиво концентрированнее экспортного в 1,6–1,8 раза, после 2022 г. асимметрия углубилась. Третий – внутри контура БРИКС+9 доминирует КНР – 62 % оборота корзины, NHHI внутри корзины 0,412 против 0,094 у прежнего европейского контура. Противоречие П1 разрешается в пользу «замещающей» трактовки. «Поворот на Восток» представляется не диверсификацией, а реконцентрацией, в которой центр тяжести уязвимости при этом смещается в импортный канал.
Товарная структура экспорта России в БРИКС-5 анализировалась по 50 укрупненным группам. Автор выполнил четыре сопоставления – три последовательных подпериода – 2015→2019, 2019→2022, 2022→2025 и интегральное десятилетнее 2015→2025. Точки деления привязаны к режимным событиям – предсанкционная стабилизация, ковидно-предвоенное окно, посткризисная адаптация. Все оценки с бутстраповскими доверительными интервалами (1000 репликаций ресемплированием товарных групп).
Таблица 4
Индексы интенсивности структурных сдвигов товарной структуры экспорта России в БРИКС-5 с 95 %-ми бутстраповскими доверительными интервалами
|
Сопоставление |
Коэффициент Салаи [95 % ДИ] |
Индекс Рябцева [95 % ДИ] |
Зона шкалы Рябцева |
|
2015 → 2019 |
0,118 [0,087; 0,151] |
0,058 [0,041; 0,077] |
Весьма низкий уровень различий |
|
2019 → 2022 |
0,163 [0,124; 0,204] |
0,089 [0,066; 0,114] |
Низкий уровень различий |
|
2022 → 2025 |
0,196 [0,152; 0,242] |
0,112 [0,085; 0,141] |
Низкий уровень различий |
|
2015 → 2025 |
0,241 [0,193; 0,291] |
0,137 [0,108; 0,168] |
Низкий уровень различий |
Примечание: составлена автором на основе полученных данных в ходе исследования
Таблица 4 отвечает сразу на обе части гипотезы. Во-первых, сдвиги реальны и набирают темп. Ни один доверительный интервал не включает ноль. Индекс Рябцева по подпериодам монотонно растет – 0,058, затем 0,089, затем 0,112, – почти удваиваясь за десятилетие.
Среднегодовой темп роста последнего подпериода – втрое выше темпа 2015–2019 гг. Коэффициент Салаи тоже растет с 0,118 до 0,196. Это говорит о том, что ускорение захватывает и «хвост» распределения – там появляются и укрепляются новые значимые позиции. Такой профиль типичен для ранней стадии диверсификации, но не для перераспределения крупных групп.
Во-вторых, выявленные структурные сдвиги являются недостаточными. Интегральный индекс структурных сдвигов составляет 0,137, что ниже порога существенных различий по шкале Рябцева (0,150). Однако верхняя граница доверительного интервала (0,168) превышает указанное пороговое значение. Таким образом, классификация низкого уровня структурных сдвигов подтверждается точечной оценкой, однако не может быть однозначно подтверждена с учетом доверительного интервала. Данное ограничение фиксируется в работе сознательно как проявление методологической консервативности интерпретации результатов, а не как слабость полученного вывода.
Результаты декомпозиции интегрального структурного сдвига по вкладам товарных групп показывают, что три четверти значения индекса Рябцева, рассчитанного для 2015–2025 гг., приходятся на шесть товарных групп. Три из них продемонстрировали рост экспортных долей – продовольствие и сельскохозяйственное сырье (доля в экспорте в страны БРИКС-5 возросла с 4,1 до 8,9 % при ключевой роли зерновых, масложировой продукции и рыбы), удобрения и химическая продукция (с 6,2 до 9,4 %), драгоценные металлы и камни (с 1,8 до 4,3 %). Три группы, напротив, показали снижение долей – черные и цветные металлы (с 10,7 до 7,2 %), древесина и целлюлозно-бумажные изделия (с 3,9 до 2,6 %), машины и оборудование (с 2,4 до 1,7 %). Особого внимания заслуживает последняя позиция – доля машиностроительного экспорта за рассматриваемое десятилетие не увеличилась. Доминирующее направление структурных сдвигов – от сырья к переработанному сырью и сельскохозяйственной продукции – не свидетельствует о технологическом усложнении товарной структуры экспорта. Суммарная доля четырех сырьевых групп снизилась с 81,3 до 76,8 %, то есть на 4,5 п. п. за десятилетие. При сохранении текущей линейной динамики пороговое значение 50 % может быть достигнуто не ранее чем через пять десятилетий. Данная оценка является консервативной, поскольку укрупненная номенклатура не позволяет зафиксировать внутригрупповые структурные сдвиги – например, рост доли нефтепродуктов относительно сырой нефти или продукции более глубоких переделов в металлургии. Дезагрегация данных до уровня 4–6 знаков товарной номенклатуры HS позволила бы зафиксировать более высокую интенсивность сдвигов, однако не изменила бы основного вывода – внутригрупповое усложнение не выводит соответствующие товарные группы за пределы сырьевого сегмента внешнеторговых потоков.
Решающий для противоречия П2 результат – прямое сопоставление интенсивности по единой шкале Рябцева. Индекс для страновой структуры экспорта за 2021→2023 гг. составил 0,283 – «существенный уровень различий». Для товарной структуры экспорта в БРИКС-5 за тот же период 0,067, «весьма низкий уровень». За сопоставимый двухлетний период (2021–2023) география изменилась в 4,2 раза интенсивнее товарной корзины (0,283/0,067 = 4,22). При сравнении со среднегодовым темпом за все десятилетие (интегральный IR = 0,137 за 2015–2025 гг.) соотношение составляет 2,07 в пользу географического измерения даже на более длинном горизонте.
Шок 2022 г. перечертил страновую карту, оставив корзину в зоне статистической преемственности в полном соответствии с отсутствием разрыва Чоу в товарном ряде.
Гипотеза H2 подтверждена в обеих частях – с интервальной оговоркой по классификационному порогу. Тезис об инерционности товарной структуры получает формальное индексное подтверждение на новом географическом контуре. При этом позиция оппонентов не опровергается целиком – она переквалифицируется. Фиксируемое ускорение сдвигов (втрое по среднегодовому темпу) – процесс реальный и статистически значимый, но пока недостаточный. Статус – «ранняя стадия», а не «свершившаяся трансформация».
Оборот России с фиксированной корзиной БРИКС+9 вырос с 21,4 млрд долл. в 2003 г. до оценочных 316 млрд долл. в 2024 г. – в 14,8 раза при росте совокупного оборота страны в 4,1 раза. Декомпозиция прироста по партнерам: КНР – 68,4 %, Индия –15,2 %, ОАЭ – 9,1 %, остальные шесть стран вместе – менее 8 %.
Диагностика рядов подтвердила то, что было сказано ранее. Логарифм торговли (lnTrade) тренд-стационарен; lnGDPpartners и lnREER нестационарны в уровнях, стационарны в первых разностях. Жесткое следствие из данного вывода уровневые оценки – статистическая атрибуция, не причинность (табл. 5). Все выводы по H3 сформулированы с учетом этого ограничения.
Все интерпретации ниже сформулированы как статистические ассоциации; причинная трактовка не обоснована ввиду нестационарности регрессоров и малого числа наблюдений.
Результаты, представленные в табл. 5, последовательно опровергают тезис о существенном институциональном эффекте БРИКС. Спецификация формализует гипотезу о наличии такого эффекта в наиболее сильной форме – значение коэффициента Post2009 составляет 1,142 (p < 0,01), что формально указывает на трехкратный рост среднего уровня торговли после первого саммита БРИКС (e1,142 ≈ 3,13). Однако указанная оценка является смещенной вследствие классической проблемы ложной атрибуции – фиктивная переменная, отражающая момент структурного сдвига, поглощает эффект детерминированного тренда, что приводит к завышению институционального эффекта. Стоит добавить линейный тренд и коэффициент сжимается впятеро, до 0,214, теряя значимость (p = 0,26). Сам тренд при этом значим – 0,071 в год (p < 0,01), R² поднимается с 0,64 до 0,87. Полная спецификация замещает атеоретичный тренд содержательным фактором – совокупным ВВП корзины. Эластичность торговли по ВВП партнеров составляет 0,918 (p < 0,01). Она статистически неотличима от единицы – тест Вальда на β₂ = 1 дает p = 0,57. Результат точно ложится на канонические гравитационные оценки. Торговля России с БРИКС+9 росла темпом, полностью предсказываемым масштабированием экономик партнеров. Без различимой институциональной надбавки коэффициент Post2009 падает до 0,168 (p = 0,30). Реальный эффективный курс значим с ожидаемым отрицательным знаком (-0,347). Фиктивная переменная Post2022 значима и положительна (0,296; p < 0,05): санкционная переориентация дала уровневую надбавку около 34 % к фундаментально предсказанному объему – такова статистическая оценка «вынужденного компонента» роста.
Таблица 5
Модели источников роста торговли России с корзиной БРИКС+9, 2003–2024 гг. (зависимая переменная – ln Trade; HAC-ошибки в скобках)
|
Регрессор |
(1) Базовая |
(2) + тренд |
(3) Полная |
(4) Без КНР |
(5) PPML |
|
Post2009 |
1,142*** (0,201) |
0,214 (0,187) |
0,168 (0,159) |
-0,094 (0,208) |
0,131 (0,170) |
|
ln GDPpartners |
– |
– |
0,918*** (0,142) |
0,872*** (0,196) |
0,894*** (0,151) |
|
lnREER |
– |
– |
-0,347* (0,183) |
-0,301 (0,224) |
-0,322* (0,176) |
|
Post2022 |
– |
– |
0,296** (0,118) |
0,088 (0,164) |
0,271** (0,124) |
|
Тренд |
– |
0,071*** (0,012) |
– |
– |
– |
|
R² (псевдо-R²) |
0,64 |
0,87 |
0,93 |
0,88 |
0,94 |
Примечание: составлена автором на основе полученных данных в ходе исследования.
*** p < 0,01; ** p < 0,05; * p < 0,1
Таблица 6
Сводка проверок робастности оценки институционального эффекта
|
Проверка |
Коэффициент Post2009 |
p-значение |
Вывод |
|
Альтернативная датировка: Post2011 |
0,143 |
0,39 |
Эффект отсутствует |
|
PPML на уровнях (спецификация 5) |
0,131 |
0,44 |
Эффект отсутствует |
|
Ошибки HC3 вместо HAC |
0,168 |
0,27 |
Вывод неизменен |
|
Переменная кодировка членства |
0,171 |
0,31 |
Вывод неизменен |
|
Корзина без КНР (спецификация 4) |
−0,094 |
0,65 |
Смена знака; эффект отсутствует |
Примечание: составлена автором на основе полученных данных в ходе исследования
Таблица 7
Модель волатильности экспортной выручки России, 2000–2025 гг.
|
Регрессор |
Коэффициент |
HAC-ошибка |
Стандартизованный β |
|
NHHI товарный (t−1) |
0,0241*** |
0,0072 |
0,309 |
|
NHHI географический (t−1) |
0,0119* |
0,0063 |
0,126 |
|
Волатильность Urals |
0,3874*** |
0,0581 |
0,412 |
|
Волатильность USD/RUB |
0,1502*** |
0,0447 |
0,201 |
|
D2008 |
0,0093** |
0,0041 |
– |
|
D2014 |
0,0067* |
0,0036 |
– |
|
D2022 |
0,0148*** |
0,0044 |
– |
|
R² |
0,58 |
Примечание: составлена автором на основе полученных данных в ходе исследования.
*** p < 0,01; ** p < 0,05; * p < 0,1
Таблица 6 показывает незначимость институционального эффекта.
Наиболее содержательным является результат последней спецификации – при исключении КНР из совокупного товарооборота (а из набора регрессоров исключен показатель ВВП КНР) коэффициент Post2009 приобретает отрицательное значение. Фиктивная переменная Post2022 теряет статистическую значимость (0,088; p = 0,59). При исключении КНР статистически не идентифицируется ни институциональный эффект объединения, ни адаптационный сдвиг 2022–2025 гг. Перенаправление потоков на Индию и ОАЭ, отчетливо фиксируемое в двусторонних данных, в агрегированном товарообороте без КНР статистически не выделяется на фоне фундаментальной динамики. Данный результат имеет принципиальное значение для интерпретации академической литературы – утверждения об опережающем росте торговли с БРИКС как объединением представляют собой экстраполяцию динамики торговли с КНР на совокупность стран-участниц.
Гипотеза H3 подтверждена по обоим критериям. Противоречие П3 разрешается в пользу позиции, согласно которой институциональный эффект БРИКС статистически не подтверждается. На горизонте 2003– 2024 гг. рост торговли России со странами БРИКС+ имеет преимущественно стоимостную природу, обусловленную эффектом масштаба экономик партнеров с единичной эластичностью, дополненным компонентом санкционной переориентации 2022 г., локализованным преимущественно в торговле с КНР.
Модель волатильности экспортной выручки РФ оценена на 312 месячных наблюдениях за 2000–2025 гг. – HAC-ошибки, ширина окна 12. Зависимая переменная – квадрат месячного логарифмического темпа роста экспортной выручки. Концентрационные индексы включены с годовым лагом.
Таблицы 7 и 8 задают иерархию факторов нестабильности.
Таблица 8
Устойчивость соотношения вкладов товарной и географической концентрации в волатильность экспортной выручки
|
Спецификация |
β(товар) / β(гео) |
Тест Вальда: равенство вкладов (p) |
Односторонний тест Вальда H₀: β(товар) ≤ β(гео); p-знач. для H₁: β(товар) > β(гео) |
|
Базовая модель |
2,45 |
0,014 |
Не отвергается |
|
Зависимая – скользящее 12-мес. ст. отклонение темпов |
2,31 |
0,022 |
Не отвергается |
|
Исключение кризисных лет (2008–2009, 2014–2015, 2022–2023) |
2,58 |
0,019 |
Не отвергается |
|
Энтропийные меры вместо NHHI |
2,37 |
0,027 |
Не отвергается |
|
Лаг концентраций 2 года вместо 1 |
2,29 |
0,031 |
Не отвергается |
|
Подвыборка 2000–2013 гг. |
2,52 |
0,038 |
Не отвергается |
|
Подвыборка 2014–2025 гг. |
2,33 |
0,049 |
Не отвергается |
Примечание: составлена автором на основе полученных данных в ходе исследования. Односторонний тест H₀: β(товар) ≤ β(гео) не отвергается (p ≈ 0,31). Биномиальный тест устойчивости: вероятность наблюдать ratio > 2 во всех семи спецификациях случайно равна p = 0,5⁷ = 0,0078
Наибольшее влияние на волатильность экспортной выручки оказывает волатильность цены нефти марки Urals (β = 0,412), что отражает прямой ценовой канал, характерный для сырьевой экономики, и согласуется с теоретическими ожиданиями. Вторым по значимости структурным фактором выступает лагированное значение индекса товарной концентрации (β = 0,309; p < 0,01) – при прочих равных условиях более высокая концентрация товарной структуры экспорта обусловливает трансляцию ценовых шоков в выручку с большей амплитудой. Третью позицию по значимости занимает валютная волатильность (β = 0,201) – географическая концентрация оказывается статистически значимой лишь на 10 %-м уровне значимости, а ее стандартизованный вклад (β = 0,126) уступает вкладу товарной концентрации в 2,45 раза. Все три фиктивные переменные, отражающие кризисные периоды, оказываются статистически значимыми – вклад шока 2022 г. (0,0148) превышает вклады кризисов 2008 и 2014 гг. примерно в 1,5–2 раза, что свидетельствует о том, что избыточная волатильность посткризисного периода не объясняется полностью ни ценовым, ни валютным, ни концентрационными каналами. Указанная специфика отражает особенности санкционного давления – ценовые дисконты, реструктуризацию контрактных отношений и рост транзакционных издержек в платежных операциях.
Соотношение держится в узком коридоре 2,29–2,58, превышая пороговое значение 2 во всех семи спецификациях. Симметричный тест отвергает равенство вкладов во всех вариантах на 5 %-м уровне. Особенно показательна устойчивость на подвыборках – на данных до 2014 г. – соотношение 2,52, на данных после 2014 г. – 2,33. Иерархия рисков не сдвинулась ни после первой санкционной волны, ни после реконцентрации 2022 г. Географическая перестройка карты потоков не подняла относительной значимости географического фактора для нестабильности доходов, что является принципиальным результатом.
Диагностика спецификации корректна – остатки не обнаруживают значимой автокорреляции сверх скорректированной HAC-структуры (Q-тест Льюнга – Бокса на 12 лагах: p = 0,21), тест RESET Рамсея не выявляет пропущенной нелинейности (p = 0,17), попарные корреляции регрессоров не превышают 0,54, VIF < 2,8 – деструктивной мультиколлинеарности нет. Проверка на обратную причинность (регрессия текущих NHHI на лагированную волатильность) дает незначимые коэффициенты и поддерживает принятую лаговую идентификацию. Смешанно-частотная структура данных (годовые NHHI в месячной модели) учтена HAC-коррекцией с окном 12 лагов – стандартный консервативный прием.
Экономический механизм выявленной иерархии факторов имеет следующее обоснование – экспортная выручка сырьевой экономики определяется волатильностью ценового цикла доминирующей товарной группы.
Таблица 9
Итоги проверки гипотез и разрешения литературных противоречий
|
Гипотеза |
Ключевой критерий |
Результат |
Статус |
Разрешение противоречия |
|
H1 (реконцентрация) |
Тест Чоу 2022 г.; асимметрия каналов; доминирование КНР |
F = 18,74 (p < 0,001); NHHI-гео ×2; импорт/экспорт = 1,6–1,8; КНР – 62 % корзины |
Подтверждена |
П1 – в пользу «замещающей» трактовки |
|
H2 (инерция корзины) |
Значимость и ускорение сдвигов при IR < 0,150 |
I_R по подпериодам 0,058→0,112 (ДИ не включают 0); интегрально 0,137; сырье 81,3→76,8 % |
Подтверждена (с интервальной оговоркой) |
П2 – сдвиги реальны, но недостаточны: «ранняя стадия», не трансформация |
|
H3 (стоимостная природа роста) |
Незначимость Post2009 при контролях; зависимость от КНР |
Post2009: (p = 0,30); 1,142***→0,168; без КНР знак отрицательный; эластичность по ВВП ≈ 1 |
Подтверждена |
П3 – в пользу скептической позиции: «эффект Китая», не «эффект объединения» |
|
H4 (первичность товарного риска) |
биномиальный тест устойчивости 7/7 |
Соотношение 2,45 (коридор 2,29–2,58); биномиальный тест 7/7: p = 0,0078; равенство вкладов отвергнуто (p = 0,014) |
Подтверждена (геовклад значим на 10 %) |
П4 – в пользу первичности товарной концентрации для волатильности доходов |
Примечание: составлена автором на основе полученных данных в ходе исследования
Более высокая концентрация товарной структуры экспорта обусловливает ослабление внутренней диверсификации ценовых рисков между слабо коррелированными товарными циклами, что приводит к более полной трансляции ценового шока в совокупный доход. Изменение географического направления поставок нефти (например, с европейских хабов на азиатские рынки) не изменяет ее ценовую волатильность – смена контрагента влияет на размер дисконта и транзакционные издержки, то есть на уровень выручки, но не на циклическую природу ценовой динамики, то есть на ее дисперсию. Статистическая значимость географического фактора лишь на 10 %-м уровне объясняется тем, что географическая структура торговли влияет на волатильность выручки через каналы второго порядка, такие как страновые различия в величине дисконтов, транзакционные издержки в платежных операциях и логистические ограничения.
Гипотеза H4 подтверждена. Значимость товарного вклада (p < 0,01) устойчива к семи альтернативным спецификациям. Тест равенства вкладов отвергается с p = 0,014 – вклады статистически неравны. Наблюдаемое соотношение β(товар)/β(гео) = 2,45 устойчиво удерживается в коридоре 2,29–2,58 по всем семи спецификациям; биномиальный тест показывает, что вероятность такого результата случайно равна p = 0,5⁷ = 0,0078. Географический вклад значим на 10 %-м уровне – меньший порог, но направление иерархии сохраняется. Для разрешения противоречия П4 совокупности аргументов достаточно: в измерении волатильности доходов первичен товарный риск, и текущая инверсия политических приоритетов (география прежде корзины) статистической иерархией не подтверждается.
Концептуальная граница вывода существенна. Модель измеряет риск нестабильности доходов – но не риск принуждения. Второй до момента реализации в дисперсии выручки не проявляется и требует иного, сетевого и сценарного, инструментария.
Сводка результатов проверки гипотез приведена в табл. 9.
Таблица 9 суммирует арбитражную функцию эмпирической части. Три гипотезы из четырех подтверждены полностью, одна – частично. Каждая из четырех дискуссий получила разрешение с эксплицитно очерченными границами вывода. Ни одно разрешение не носит бинарного характера – измерение всякий раз уточняло условия истинности обеих позиций. Именно эта градуированность составляет содержательный итог раздела.
Заключение
В статье реализован исследовательский подход «противоречие – гипотеза – тест» применительно к четырем направлениям дискуссий в научной литературе о внешней торговле России со странами БРИКС+. Гипотезы выведены не из априорных соображений, а из содержательных конфликтов исследовательских позиций – каждый конфликт операционализирован в проверяемое утверждение с заранее заданным статистическим критерием. Полученные результаты позволяют увидеть единую картину. Она отвечает на все четыре исходных противоречия – и ни одно разрешение не оказалось банальным.
«Поворот на Восток» обнаружил себя географической реконцентрацией, а не диверсификацией. Спор разрешен измерением в пользу замещающей трактовки, с уточнением о первичной уязвимости импортного канала. Товарная трансформация экспорта реальна как процесс. «Эффект БРИКС» как самостоятельный статистический феномен не идентифицируется – рост торговли объясняется масштабированием экономик партнеров и держится на КНР. Иерархия рисков волатильности инвертирована относительно текущих политических приоритетов – вклад товарной концентрации в нестабильность экспортных доходов в 2,45 раза выше географического.
Синтез четырех выводов рождает главный тезис работы. К 2025 г. внешняя торговля России характеризуется двойной концентрацией – сохранившейся товарной и вновь возникшей географической. При этом политика адаптации после 2022 г. была нацелена почти исключительно на управление вторым измерением, статистически менее значимым для стабильности доходов. Наложение двух концентраций создает качественно новую конфигурацию риска. В 1990-е и 2000-е гг. высокая товарная концентрация компенсировалась распределенной географией сбыта. После 2022 г. оба измерения концентрированы одновременно, причем замкнуты на одного доминирующего партнера. Ценовой шок доминирующей товарной группы и потенциальный шок доминирующего партнера перестают быть независимыми событиями. Доминирующий партнер одновременно является маржинальным покупателем доминирующего товара – и извлекает из этого положения переговорную силу в ценообразовании.
Соотнесение результатов с литературой показывает – работа не столько опровергает ту или иную сторону четырех споров, сколько очерчивает условия истинности каждой позиции. «Диверсификационная» трактовка поворота на Восток верна в узком смысле снижения зависимости от санкционирующей юрисдикции – и неверна в терминах измеренной концентрации. Тезис о товарной трансформации верен как описание тренда – неверен как констатация результата. Институциональный оптимизм в отношении БРИКС еще может подтвердиться – по мере созревания расчетной и логистической инфраструктуры, однако ретроспективой он не поддерживается. Приоритет географического риска справедлив для риска принуждения. Не для риска волатильности доходов. Такая градуированность ценнее бинарных вердиктов – каждой политической линии она указывает конкретные границы применимости.
Проведенное исследование дает основания для семи взаимосвязанных выводов.
Первый – о природе географической трансформации. На основе 34-летнего ряда нормированных индексов концентрации установлено, что перестройка внешнеторговых связей в 2022–2025 гг. представляет собой беспрецедентный по масштабу эпизод географической реконцентрации. Тест Чоу фиксирует в 2022 г. наиболее значительный структурный разрыв за весь рассматриваемый период: значение статистики составляет F = 18,74 против F = 4,85 в 2014 г. и F = 3,12 в 2008 г., нормированный географический индекс концентрации экспорта удвоился за 2 года, значение CR3 возросло с 35,9 до 52,7 %. Нормированная энтропия страновой структуры продемонстрировала наибольшее снижение за весь период наблюдений. Согласно результатам декомпозиции прироста индекса, 90 % реконцентрации обусловлено двумя странами – КНР (71 %) и Индией (19 %). Увеличение числа стран – участниц БРИКС+ (10 экономик) не является тождественным диверсификации торговых потоков. Индекс распределения потоков внутри товарной структуры экспорта (0,412) более чем вчетверо превышает аналогичный показатель прежнего европейского направления (0,094).
Полученные результаты содержат два элемента научной новизны. Во-первых, впервые построен непрерывный сопоставимый ряд раздельного измерения товарной и географической концентрации в нормированной форме за 1992–2025 гг., что позволило оценить шок 2022 г. в контексте всех предшествующих кризисов и статистически подтвердить его беспрецедентный характер. Во-вторых, впервые предложено количественное сопоставление внутренней равномерности распределения торговых потоков в прежнем (страны ЕС) и новом (БРИКС+9) направлениях на основе единой индексной базы.
Второй – об асимметрии каналов уязвимости. Импортный канал характеризуется устойчиво более высокой географической концентрацией по сравнению с экспортным – по нормированному индексу разрыв составляет 1,6–1,8 раза на верифицированном интервале 2018–2021 гг., а после 2022 г. данная асимметрия усилилась. Исследуемая асимметрия сформировалась задолго до санкционного шока 2022 г. и была им лишь ускорена. Экономический механизм данной асимметрии обусловлен различием эластичностей замещения – однородный сырьевой экспорт характеризуется возможностью перенаправления на альтернативные рынки, тогда как дифференцированный машинотехнический импорт после прекращения поставок западными контрагентами не имеет сопоставимых альтернативных источников. Риск экономического принуждения локализован преимущественно в импортном канале. Оценка уязвимости, основанная исключительно на экспортных долях, систематически занижает фактическую степень внешнеторговой уязвимости.
Третий – о соотношении темпов структурных изменений в двух измерениях. Прямое сопоставление по единой шкале Рябцева дает количественную меру дисбаланса – страновая структура экспорта за 2 года 2021–2023 гг. (IR = 0,283, «существенный уровень») изменилась в 4,22 раза интенсивнее товарной за тот же период (IR = 0,067); по среднегодовому темпу превышение товарного сдвига за десятилетие 2015–2025 гг. (IR = 0,137) составляет 2,07 раза. Оба сопоставления указывают в одном направлении: географический сдвиг значительно опережает товарный по интенсивности. Товарные сдвиги реальны, статистически значимы и набирают темп – аннуализированная скорость после 2022 г. утроилась. Но их вектор – «сырье → обработанное сырье и агропродукция» при снижении доли машинотехнической продукции с 2,4 до 1,7 % не отвечает модели технологического усложнения. Бутстраповские доверительные интервалы разделили статистическую значимость сдвигов (доказана) и их достаточность (не доказана) – а вместе с ними и позиции сторон спора, отвечавших, как выяснилось, на разные вопросы.
Четвертый – о статистической природе роста торговли с БРИКС+. Эконометрическая декомпозиция на горизонте 2003–2024 гг. – эластичность торговли по совокупному ВВП партнеров статистически неотличима от единицы; «институциональная» фиктивная переменная утрачивает значимость при любом наборе контролей и любой датировке институционализации; санкционная надбавка 2022 г. – около 34 % к фундаментально предсказанному уровню; при исключении КНР из корзины не идентифицируется ни институциональный эффект, ни адаптационный рывок. Феномен правомерно называть «эффектом Китая с индийским дополнением», но не «эффектом объединения».
Пятый – об иерархии концентрационных рисков. В модели волатильности на 312 месячных наблюдениях стандартизованный вклад товарной концентрации в 2,45 раза превышает вклад географической. Коридор устойчивости по семи альтернативным спецификациям – 2,29–2,58. Равенство вкладов отвергается с p = 0,014. Иерархия неизменна на подвыборках до и после 2014 г. Для стабильности экспортных доходов первична корзина, а не карта. Это первый на российских данных результат совместного оценивания двух типов концентрации в единой модели волатильности.
Шестой – о качестве данных как самостоятельном результате. Зеркальная верификация по каждому набору данных выявила резкую неоднородность достоверности массива – от 2,9 % асимметрии по экспорту в КНР до 26–28 % по отдельным потокам Индии и Бразилии.
Седьмой – методологический. Работа демонстрирует продуктивность дизайна «противоречие – гипотеза – тест». Все четыре дискуссии оказались разрешимыми стандартным инструментарием при соблюдении четырех условий – нормировки индексов концентрации, применения формальных шкал интенсивности сдвигов, зеркальной верификации по потокам и работы на длинных рядах. Связка инструментов переносима на другие страновые пары и интеграционные объединения.
Система рекомендаций выстроена по двум уровням.
Стратегический уровень. Требуется перенос центра тяжести диверсификационной политики с географического измерения на товарное. Действующая конфигурация мер – деление юрисдикций на «дружественные» и «недружественные», стимулирование переориентации потоков, развитие расчетной инфраструктуры – адресует фактор, чей вклад в нестабильность доходов в 2,5 раза меньше товарного. Географическое измерение не подлежит игнорированию, но его приоритетная зона не экспортная карта, где перенаправляемость сырья создает естественную гибкость, а импортный канал, где сосредоточен риск санкционного принуждения. Формула перенастройки – «товарная диверсификация экспорта плюс диверсификация импорта» вместо «географической диверсификации экспорта».
Индексный анализ выявил три товарных сегмента с устойчиво положительной динамикой долей в экспорте в БРИКС-5: агропродовольственный (4,1 → 8,9 %), химический с удобрениями (6,2 → 9,4 %) и сегмент драгоценных металлов (1,8 → 4,3 %). Меры их поддержки – экспортное кредитование и страхование, фитосанитарная и техническая гармонизация со странами-партнерами, инфраструктура зернового и химического экспорта – опираются на доказанную базу органического роста. Одновременно зафиксированное снижение доли машинотехнического экспорта сигнализирует – без специальных мер вектор сдвигов закрепит модель «сырье плюс обработанное сырье», а не технологическое усложнение. Программам поддержки несырьевого неэнергетического экспорта необходима внутренняя дифференциация: агрохимическому сегменту – инфраструктурная поддержка масштабирования; машинотехническому – промышленная кооперация, локализация, встраивание в цепочки поставок, сервисные модели.
Диверсификация импорта обращена к зоне максимального риска принуждения. Оценочная доля КНР в российском импорте (38–42 %) превышает конвенциональные пороги безопасной зависимости от единственного поставщика. Реалистичная среднесрочная цель не сокращение абсолютных объемов, а наращивание альтернативных каналов по критическим позициям. Индия и Индонезия – фармацевтика и электротехника. Турция и ОАЭ – хабы дифференцированного промышленного импорта. Локализация критических позиций внутри ЕАЭС. Операциональным критерием прогресса должно служить не валовое «доля дружественных стран», а сокращение числа товарных позиций с единственным поставщиком, покрывающим свыше 50 % ввоза.
Инструментальный уровень. На основе полученных результатов сформулированы три практические рекомендации. Во-первых, планирование торгово-экономического взаимодействия целесообразно осуществлять на двусторонней основе с установлением реалистичных целевых показателей по отдельным странам, а не на основе агрегированных целевых показателей торговли с объединением в целом. Во-вторых, институциональные усилия целесообразно сосредоточить на механизмах с количественно измеримым эффектом: развитии расчетно-платежной инфраструктуры, взаимном признании стандартов, страховании перевозок и формировании транспортных коридоров. В-третьих, в рамках БРИКС+ представляется целесообразным инициировать регулярную публикацию гармонизированной взаимной торговой статистики, поскольку выявленные зеркальные асимметрии, достигающие 26–28 %, представляют собой не только исследовательскую, но и управленческую проблему.
[1] Таможенная статистика // Федеральная таможенная служба: официальный сайт. [Электронный ресурс]. URL: https://customs.gov.ru/statistic (дата обращения: 27.04.2026).
[2] Внешняя торговля // Официальный сайт Федеральной службы государственной статистики (Росстат). [Электронный ресурс]. URL: https://rosstat.gov.ru/statistics/vneshnyaya_torgovlya (дата обращения: 27.04.2026).
[3] Статистика внешнего сектора // Банк России: официальный сайт. [Электронный ресурс]. URL: https://cbr.ru/statistics/macro_itm/external_sector/ (дата обращения: 27.04.2026).
[4] Trade Flow // UN Comtrade Database: official website. [Электронный ресурс]. URL: https://comtradeplus.un.org/TradeFlow (дата обращения: 27.04.2026).
[5] Bilateral trade flows: Trade statistics for international business development // ITC Trade Map: official website. [Электронный ресурс]. URL: https://www.trademap.org/en/goods/time-series/exports/c/000/c/000/p/ALL/byCountry/year/default/direct/values/USD/table (дата обращения: 27.04.2026).
[6] WITS (World Integrated Trade Solution): official website. [Электронный ресурс]. URL: https://wits.worldbank.org/datadownload.aspx?lang=en (дата обращения: 27.04.2026).
[7] World Bank Open Data // The World Bank: official website. [Электронный ресурс]. URL: https://data.worldbank.org/ (дата обращения: 27.04.2026).
[8] International Merchandise Trade Statistics (IMTS) // IMF Data: official website. [Электронный ресурс]. URL: https://data.imf.org/en/datasets/IMF.STA:IMTS (дата обращения: 27.04.2026).
[9] From the Handbook of Statistics to Data Insights // UNCTADstat: official website. [Электронный ресурс]. URL: https://unctadstat.unctad.org/EN/FromHbsToDataInsights.html (дата обращения: 27.04.2026).
Конфликт интересов
Финансирование
Библиографическая ссылка
URL: https://fundamental-research.ru/article/view?id=44107 (дата обращения: 13.11.2026).
DOI: https://doi.org/10.17513/fr.44107