ТЕНДЕНЦИИ РАЗВИТИЯ НАЛОГА НА ПРИБЫЛЬ ОРГАНИЗАЦИЙ
Введение
Современный этап развития характеризуется изменениями глобальной экономики и торговой архитектуры, усилением конкуренции за технологическое лидерство, санкционным давлением, которое приобрело затяжной характер, усилением национальной безопасности государств. В этих условиях бюджетно-налоговая политика России, как было подчеркнуто на Петербургском Международном экономическом форуме (ПМЭФ-2026), направлена на реализацию комплексной задачи по формированию достаточного объема финансовых ресурсов, его перераспределению для преодоления текущих негативных моментов и устойчивого финансирования национальной безопасности, а также стратегических мероприятий, обеспечивающих устойчивую положительную динамику экономического роста, научно-технологического развития, улучшения человеческого капитала [1].
Безусловно, реализуемая с 2025 г. реформа налогообложения рассматривается не только как катализатор роста налоговых доходов бюджетов бюджетной системы РФ, но и как стимул экономического развития, производства неинфляционного ВВП, повышения доходов россиян, насыщения экономики современными технологиями и инновациями, раскрытия потенциала российских регионов. В этом контексте развитие налога на прибыль организаций (НПО) увязывается со стратегическими направлениями налоговой политики, предусматривающими дифференцированный подход к налогообложению различных категорий налогоплательщиков с целью активизации их предпринимательской и социальной деятельности.
Поскольку НПО является основным прямым бюджетообразующим налогом с активно развивающейся стимулирующей функцией, ему посвящено множество научных публикаций, затрагивающих проблемные аспекты. Отметим исследования Л. П. Королевой, раскрывшей влияние налоговых льгот по НПО на объемы и структуру инвестиций в основной капитал предприятий [2], С. Н. Рукиной и И. П. Денисовой, оценивших опыт Ростовской области по управлению элементами НПО в рамках законодательно установленных полномочий субъектам РФ [3], А. В. Тихоновой, проанализировавшей эффективность налоговых льгот по НПО для управляющей компании и участников инновационных научно-технологических центров [4]. В следующих научных публикациях И. Н. Швецова рассмотрела механизм налоговой поддержки стартапов [5], Н. П. Малис дал оценку первым результатам самых значительных изменений налогообложения прибыли с 2025 г., опирающимся на статистическую налоговую отчетность ФНС России за 10 месяцев прошедшего финансового года [6], О. В. Староверова охарактеризовала механизм стимулирования инвестиционной деятельности в рамках налогообложения корпоративных доходов [7]. На взгляд авторов, необходимо разрешить накопившиеся спорные вопросы в налогообложении прибыли хозяйствующих субъектов, чтобы дать импульс дальнейшим научным дискуссиям.
Цель исследования – предложить меры, которые будут способствовать повышению справедливости и эффективности налогообложения прибыли организаций, улучшению его стимулирующего потенциала. Результаты проведенного исследования направлены на развитие теоретических и практических аспектов НПО с возможностью их использования органами власти, научным и бизнес-сообществами при разработке рекомендаций по совершенствованию его взимания.
Материалы и методы исследования
Применение методов теоретического и эмпирического познания, сравнения, системного логико-структурного анализа, контент-анализа законодательства о налогообложении прибыли в качестве методологической основы исследования позволило обосновать целесообразность выделения отдельных статей в гл. 25 Налогового кодекса РФ (НК РФ), посвященных механизмам предоставления налоговых льгот по НПО в виде пониженных налоговых ставок и инвестиционных налоговых вычетов на федеральном и региональном уровнях с акцентом на транспарентное содержание, которые отсутствуют в действующей редакции НК РФ, а также использования поступлений налога на сверхприбыль по целевому назначению – на финансирование проектов технологического развития в таких приоритетных направлениях, как микроэлектроника, станкостроение, робототехника.
Эмпирическую базу исследования составили открытые данные Министерства финансов РФ о динамике поступлений НПО в бюджетную систему России и динамике налоговых расходов РФ (налоговых льгот), данные Росстата о финансовых результатах деятельности организаций, а также научные публикации, что позволило обосновать выводы и предложения.
Результаты исследования и их обсуждение
НПО относится к федеральным налогам, его модель регулируется положениями гл. 25 «Налог на прибыль организаций» НК РФ [8]. Фискальная функция НПО характеризуется данными, приведенными в табл. 1.
Данные табл. 1 свидетельствуют от том, что в течение 2022–2025 гг.:
1) в доходах федерального бюджета поступления НПО выросли в 2,4 раза, с 1669,5 млрд до 3936,6 млрд руб., также увеличился их удельный вес с 6,0 до 10,6 % в общем объеме доходов федерального бюджета;
Таблица 1
Динамика и структура НПО в бюджетах бюджетной системы РФ в 2022–2025 гг., млрд руб.
|
Показатели |
2022 |
2023 |
2024 |
2025 |
Темп изм., в % |
|
Федеральный бюджет |
|||||
|
Доходы бюджета, всего в том числе: НПО в % |
27 824,4 1669,5 6,0 |
29 124,0 1918,6 6,6 |
36 708,6 2285,7 6,2 |
37 283,6 3936,6 10,6 |
134,0 2,4р. |
|
Консолидированные бюджеты субъектов РФ |
|||||
|
Доходы бюджетов, всего в том числе: НПО в % |
19 676,9 4686,5 23,8 |
22 325,0 6003,9 26,9 |
24 621,5 5766,0 23,4 |
25 870,0 5278,6 20,4 |
131,5 112,6 |
Примечание: составлена авторами на основании источников:
*Официальный сайт Министерства финансов РФ. Краткая информация об исполнении федерального бюджета. [Электронный ресурс]. URL: https://minfin.gov.ru/common/upload/library/2026/05/main/Prilozhenie_3_dannye_109-111_—_god.xlsx (дата обращения: 10.09.2026).
**Официальный сайт Министерства финансов РФ. Краткая информация об исполнении консолидированных бюджетов субъектов РФ. [Электронный ресурс]. URL: https://minfin.gov.ru/common/upload/library/2026/05/main/Prilozhenie_6_dannye_112-114_—_god.xlsx (дата обращения: 10.09.2026).
Таблица 2
Динамика финансового результата хозяйствующих субъектов в 2022–2025 гг. (без субъектов малого предпринимательства)
|
Показатели |
2022 |
2023 |
2024 |
2025 |
|
Сумма прибыли, млрд руб. |
32 676 |
42 949 |
43 158 |
35 969 |
|
В % к пред. году |
85,3 |
131,4 |
100,5 |
83,3 |
|
Сумма убытка, млрд руб. |
10362 |
7570 |
13000 |
8896 |
|
В % к пред. году |
236,8 |
73,1 |
171,7 |
68,4 |
|
Доля убыточных организаций, % |
29,3 |
28,1 |
28,5 |
27,1 |
Примечание: составлена авторами на основании источника: Официальный сайт Росстата. Финансы организаций. [Электронный ресурс]. URL: https://rosstat.gov.ru/storage/mediabank/fin_sost %20org_2025.xlsx (дата обращения: 10.09.2026).
2) прирост НПО в доходах федерального бюджета в 2025 г. по сравнению с предыдущим годом составил 72,2 %, что связано, прежде всего, с повышением основной налоговой ставки на 5,0 п. п., до 25,0 %, в том числе ставки, зачисляемой в доходы анализируемого бюджета с 3,0 до 8,0 %;
3) в доходах консолидированных бюджетов субъектов РФ фискальное значение НПО более значимое по сравнению с федеральным бюджетом; так, в 2022 г. объемы указанного налога в региональных бюджетах в 2,8 раза превысили поступления в федеральный бюджет, в 2023 г.– в 3,1 раза, в 2024 г.– в 2,5 раза; в 2025 г.– в 1,34 раза;
4) разнонаправленные тенденции наблюдаются в динамике и структуре НПО в доходах консолидированных бюджетов субъектов РФ, характеризующиеся снижением его объемов с 6003,9 млрд руб. в 2023 г. до 5278,6 млрд руб. в 2025 г., на 12,1 %, и доли в общих доходах бюджета с 26,9 до 20,4 % соответственно.
Одним из факторов, который повлиял на указанную тенденцию, является динамика финансовых результатов, ее статистика представлена в табл. 2.
Приведенные данные показывают разнонаправленные тенденции в динамике показателей, характеризующих финансовые результаты деятельности организаций в течение 2022–2025 гг., причем они не учитывают показатели деятельности финансового сектора. В 2025 г. сумма прибыли предприятий сократилась до 35 969 млрд руб. по сравнению с предыдущим годом, что составило 16,7 %. Сумма убытков за 4 года снизилась с 10 362 млрд до 8896 млрд руб., на 14,2 %, а доля убыточных организаций – с 29,3 до 28,1 %, на 2,2 п. п.
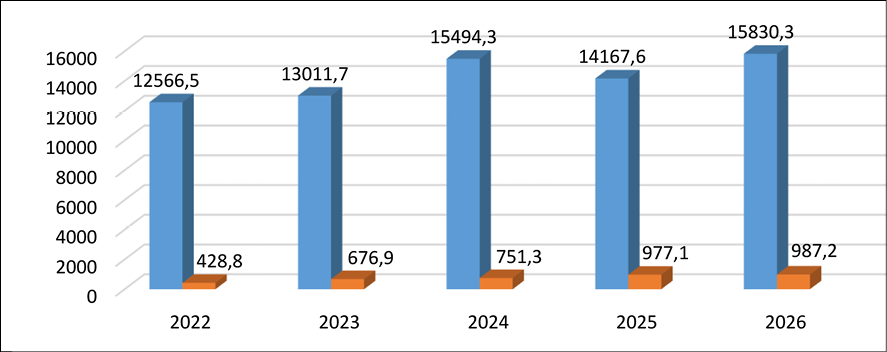
Динамика налоговых расходов РФ (налоговых льгот), в том числе по НПО в 2022–2026 гг., млрд руб. Примечание: составлен авторами на основании источника [11]
В дальнейшем возможен рост количества убыточных предприятий и получаемых ими убытков, связанный с повышением расходов организаций, в том числе на защиту и восстановление объектов в условиях СВО и оплату труда, дорогими заемными средствами, увеличением цен на сырье и материалы.
Как известно, налоговые льготы, приводят к выпадению налоговых доходов бюджетов бюджетной системы РФ, но призваны реализовать стимулирующую функцию налогов. Отметим, что в гл. 25 НК РФ отсутствует самостоятельная, отдельная статья, посвященная налоговым льготам по НПО и механизмам их предоставления1. Однако не следует считать, что их нет. Сложившаяся ситуация обусловлена дискуссионным характером вопроса о содержании, видах и классификации налоговых льгот. Авторская позиция по этому вопросу изложена в научной публикации «Налоговые льготы как базовый компонент системы управления инвестиционными налоговыми расходами в регионе» [9] и заключается в том, что с целью преодоления противоречия между фискальной и стимулирующей функциями налогов необходимо уточнить сущностную характеристику налоговых льгот и их видовой состав, отразив изменения в налоговом законодательстве. «Упорядочение законодательства о налоговых льготах, основанное на теоретических исследованиях и практическом опыте, направлено на исключение неточности понятийного аппарата и налоговых споров, а также повысит прозрачность и результативность оценки налоговых расходов» [9, c. 158]. Спорная точка зрения представлена О. Р. Мухамбеталиевой и А. Д. Моргуновой, считающих, что в современных условиях улучшение инвестиционного климата связано не с макроэкономическими стимулами (например, налоговыми льготами), а улучшением взаимодействия инвесторов с государством [10, с. 46].
Министерством финансов РФ приводятся данные об объемах налоговых расходов РФ, которые показали тенденцию к росту с 12 566,5 млрд руб. в 2022 г. до 14 167,6 млрд руб. в 2025 г., на 112,7 %. В 2026 г. также прогнозируется увеличение их объемов до 15 830,3 млрд руб. При этом в комментарии к показателям Министерство финансов РФ указывает на отсутствие исходных данных по отдельным налоговым расходам, что подтверждает их неполный объем (рисунок).
Налоговые льготы по НПО рассматриваются как стимулирующие инструменты, то есть как меры косвенного целенаправленного воздействия на хозяйствующие субъекты с целью стимулирования расширения их инвестиционно-инновационной деятельности, развития экономического потенциала и корпоративного социального партнерства, улучшения экологического благополучия. Результаты их применения направлены на получение положительных эффектов национальной и региональными экономиками в виде роста макроэкономических показателей – ВВП, ВРП, инвестиций в основной капитал, обрабатывающих производств, сельского хозяйства, экспорта продукции и др., а также домашними хозяйствами в форме увеличения реальных доходов населения и дополнительных рабочих мест. Эффективность применения налоговых льгот характеризуется созданием условий для роста накоплений в экономике и притоком инвестиций в реальный сектор экономики [12]. С 2022 по 2025 г. объемы налоговых льгот по НПО возросли с 428,8 млрд до 977,1 млрд руб., почти в 2,3 раза; в 2026 г. прогнозируется их рост до 987,2 млрд руб. (рисунок).
Как показало изучение положений гл. 25 НК РФ2, целесообразно выделить три вида налоговых льгот по НПО.
1. Расходы, уменьшающие налогооблагаемую прибыль организации, направленные на стимулирование экономических и социальных процессов:
а) начисления стимулирующего социального характера сотрудникам: премии за производственные результаты, надбавки за высокие достижения, единовременные вознаграждения за выслугу лет, платежи по договорам добровольного страхования работников, по организации туризма, отдыха и санаторно-курортного лечения на территории РФ (ст. 255 НК РФ); расходы на обучение по основным профессиональным программам, дополнительным профессиональным программам (ст. 264 НК РФ);
б) начисления, стимулирующие инвестиционную деятельность: амортизационная премия (ст. 256 НК РФ), нелинейный метод амортизации (ст. 258.2 НК РФ), повышающие коэффициенты к норме амортизации (ст. 258.3 НК РФ);
в) начисления, стимулирующие инновационную деятельность – расходы на НИОКР (ст. 262 НК РФ).
2. Пониженные налоговые ставки установлены ст. 284 НК РФ для субъектов РФ и отдельных видов экономической деятельности по двум направлениям: регионального уровня и федерального уровня. Они применяются только при соблюдении законодательно установленных условий и определенных особенностей.
Во-первых, субъектам РФ предоставлены полномочия по снижению налоговой ставки в размере 17,0 %, зачисляемой в региональный бюджет, для резидентов ОЭЗ, участников региональных инвестиционных проектов и специальных инвестиционных контрактов, малых организаций, включенных в реестр малых технологических предприятий, и др. Таким образом, определены категории таких налогоплательщиков-организаций, что ограничивает права по управлению элементами НПО и, по нашему мнению, представляется необоснованным, противоречащим возможностям поддержки приоритетных отраслей региональной экономики.
Во-вторых, пониженные налоговые ставки по НПО федерального уровня установлены для отдельных категорий налогоплательщиков, занимающихся определенными видами экономической деятельности и имеющих специфические особенности применения. Например, «…для организаций, осуществляющих образовательную и медицинскую деятельность, налоговая ставка установлена 0 %; для российских организаций, осуществляющих деятельность в области информационных технологий, налоговая ставка – 5,0 % в федеральный бюджет; для организаций, включенных в реестр, осуществляющих деятельность в сфере радиоэлектронной промышленности, – 8 % в федеральный бюджет» (ст. 284 НК РФ)3.
3. Инвестиционные налоговые вычеты (ИНВ), которые уменьшают сумму НПО, подлежащую внесению в определенный бюджет, действуют двух видов: региональные и федеральный. По оценкам исследователей, они весьма востребованы налогоплательщиками [9; 13; 14]. Региональные ИНВ введены в налоговую практику в 2019 г. Статья 286.1 НК РФ предоставила субъектам РФ право вводить региональные ИНВ законом, в котором устанавливается перечень расходов, в отношении которых будет применяться налоговый вычет, их предельные размеры, категории плательщиков, которым предоставляется и не предоставляется право на региональный ИНВ, размер ставки НПО, применяемый для расчета предельной величины. В 2019–2025 гг. перечень расходов был закрытым, но почти ежегодно увеличивался. Если первоначально региональный ИНВ распространялся на расходы по приобретению объектов основных средств, на затраты на их достройку, дооборудование, реконструкцию, модернизацию и техническое перевооружение, то позднее – на расходы на НИОКР, на установку, тестирование, адаптацию, модификацию программ для ЭВМ и баз данных, включенных в реестр ЭВМ, обучение работников и другие направления. В указанный период в его состав входили подп. 1–10 п. 2 ст. 286.1 НК РФ. С 1 января 2026 г. перечень стал открытым и расширенным. По мнению авторов, в состав регионального ИНВ могут быть включены любые расходы, тем самым усиливается самостоятельность субъектов РФ по поддержке налогоплательщиков перспективных направлений.
Размер федерального ИНВ, действующего 2-й финансовый год, составляет 3 % от первоначальной стоимости введенных в отчетном году в эксплуатацию основных средств или нематериальных активов. С 2026 г. параметры применения федерального ИНВ были расширены за счет предоставления возможности его применения любому юридическому лицу, входящему в одну группу компаний с налогоплательщиком, осуществляющим капитальные вложения, вне зависимости от отрасли, в которой ведет деятельность такое лицо. Следовательно, большее число организаций может использовать этот стимулирующий инвестиционную деятельность механизм.
Таким образом, стимулирующими инструментами НПО следует считать три вида налоговых льгот, перечень которых весьма разнообразен. Механизмы их расчета прописаны в различных статьях гл. 25 НК РФ, представляются сложными для понимания и применения из-за многочисленных отраслевых особенностей и оговорок, поэтому их следует упростить и сделать понятнее для налогоплательщиков, тем самым будут исключены налоговые споры при проведении налоговых проверок. Согласимся с мнением Л. П. Королевой, что к негативным эффектам налоговых льгот по НПО также следует отнести выборочность в их предоставлении, ограниченность в размерах, многочисленность, распределение по времени, снижение деловой активности в отдельных секторах и территориях из-за их отсутствия [2]. Считаем возможным изменить структуру гл. 25 НК РФ, сгруппировав положения о пониженных налоговых ставках и ИНВ в две самостоятельные статьи, посвященные всем видам налоговых льгот по НПО федерального и регионального уровней. Безусловно, их механизм целесообразно упростить, сделать более понятным для налогоплательщиков.
Полагаем, что налог на сверхприбыль следует рассматривать в качестве стимулирующего инструмента налогообложения прибыли хозяйствующих субъектов. Напомним, что его введение в 2024 г. связано с высокими финансовыми результатами деятельности предприятий отдельных отраслей национальной экономики, прежде всего добывающих компаний. ФЗ «О налоге на сверхприбыль» установил плательщиков налога и перечень организаций, не признаваемых ими. Объектом налогообложения налогом признается сверхприбыль, полученная налогоплательщиком. В 2024 г. налоговая база определялась как превышение средней арифметической величины прибыли за 2021 г. и прибыли за 2022 г. над средней арифметической величиной прибыли за 2018 г. и прибыли за 2019 г.
Налоговая ставка действует в размере 10 %. Налогоплательщик имеет право уменьшить сумму налога на налоговый вычет с учетом особенностей. Размер налогового вычета определяется как сумма обеспечительного платежа по налогу, перечисленного в федеральный бюджет за период с 1 октября по 30 ноября 2023 г. включительно. При этом размер налогового вычета не может превышать половину суммы налога. В целях подтверждения права на уменьшение суммы налога на налоговый вычет, налогоплательщик одновременно с налоговой декларацией обязан представить в налоговый орган копию (копии) платежных документов, подтверждающих перечисление обеспечительного платежа по налогу4. В научной публикации «К вопросу о новом налоге на сверхприбыль добывающих организаций» предлагается ввести новый механизм налогообложения сверхприбыли: разделить полученный финансовый результат на нормальную прибыль и сверхприбыль; ввести прогрессивные налоговые ставки от 30 до 100 %; зачислять сумму налога в специальный фонд [15]. В 2024 г. федеральный бюджет получил 318,8 млрд руб. налога на сверхприбыль от крупных компаний с доналоговой прибылью свыше 1,0 млрд руб.
Уплата налога на сверхприбыль за 2025 г. будет обсуждаться Министерством финансов РФ осенью 2026 г., поскольку необходимо проанализировать налоговые декларации по налогу на прибыль организаций, которые сдали налогоплательщики в налоговые органы и выполнение расходных обязательств публично-правовыми образованиями. По мнению аналитиков Газпромбанка, уплата налога на сверхприбыль за 2025 г. приведет к снижению чистой прибыли российских публичных компаний, потенциально попадающих под эту меру в 2026 г. в среднем на 10 %5.
По мнению авторов, стимулирующая функция налога на сверхприбыль заключается в том, что полученные сверхдоходы крупнейшими налогоплательщиками реального и финансового секторов экономики необходимо перераспределить в пользу достижения национальных целей развития, прежде всего на финансирование стратегических проектов, обеспечивающих технологическое лидерство в таких приоритетных направлениях, как микроэлектроника, станкостроение, робототехника, то есть придать его поступлениям целевой характер использования.
Заключение
Проведенное исследование подтвердило, что НПО является фискально значимым доходом для бюджетной системы РФ, прежде всего для консолидированных бюджетов субъектов РФ, в которых его поступления за 4 года выросли на 112,6 %, с 4686,3 млрд руб. в 2022 г. до 5278,6 млрд руб. в 2025 г., однако удельный вес в совокупных доходах снизился с 23,8 до 20,4 % соответственно, но по-прежнему остается значительным. Между тем, по мнению авторов, вектором современного развития НПО является его стимулирующая функция. Результаты ее реализации должны положительным образом отразиться на динамике развития национальной и региональной экономики, которая в настоящее время пока не подтверждается официальной статистикой Росстата. Авторам статьи представляется, что в первую очередь необходимо уточнить законодательно установленное определение налоговых льгот и видовой состав, что позволит систематизировать их по всем налогам и сборам, в том числе и по НПО. Анализ положений гл. 25 НК РФ позволил выделить три вида налоговых льгот по НПО: расходы, уменьшающие налогооблагаемую прибыль, пониженные налоговые ставки, ИНВ – и предложить систематизировать два последних вида на налоговые льготы федерального и регионального уровней в отдельные статьи, уменьшив их негативные эффекты. К стимулирующим инструментам следует отнести налог на сверхприбыль, придав его поступлениям целевой характер использования – на финансирование проектов технологического развития государства. Предложенные меры будут способствовать улучшению управления налоговыми льготами по НПО органами власти федерации и субъектов РФ, ежегодному проведению аудита эффективности, повышению их востребованности у большего количества налогоплательщиков, уменьшению налоговых споров и в долгосрочной перспективе достижению национальных целей развития.
[1] Налоговый кодекс Российской Федерации, часть 2. ФЗ № 118-ФЗ: принят Государственной Думой 19 июля 2000 г.; одобрен Советом Федерации 26 июля 2000 г.; последняя редакция // КонсультантПлюс. [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_28165/ (дата обращения: 02.09.2026).
[2] Налоговый кодекс Российской Федерации, часть 2. ФЗ №118-ФЗ: принят Государственной Думой 19 июля 2000 г.; одобрен Советом Федерации 26 июля 2000 г.; последняя редакция // КонсультантПлюс. [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_28165/ (дата обращения: 02.09.2026).
[3] Налоговый кодекс Российской Федерации, часть 2. ФЗ № 118-ФЗ: принят Государственной Думой 19 июля 2000 г.; одобрен Советом Федерации 26 июля 2000 г.; последняя редакция // КонсультантПлюс. [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_28165/ (дата обращения: 02.09.2026).
[4] Федеральный Закон от 21 июля 2023 г. № 414-ФЗ «О налоге на сверхприбыль»: принят Государственной Думой 21 июля 2023 г.; одобрен Советом Федерации 28 июля 2023 г.; последняя редакция. // КонсультантПлюс. [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_453902/ (дата обращения: 02.09.2026).
[5] Минфин обозначил сроки решения по налогу на сверхприбыль. [Электронный ресурс]. URL: https://www/kommersant.ru/doc/8589248 (дата обращения: 05.09.2026).
Конфликт интересов
Финансирование
Библиографическая ссылка
URL: https://fundamental-research.ru/article/view?id=44106 (дата обращения: 13.11.2026).
DOI: https://doi.org/10.17513/fr.44106