БЮДЖЕТНЫЕ КОЭФФИЦИЕНТЫ КАК ИНСТРУМЕНТ ОЦЕНКИ РАСХОДОВ РЕГИОНОВ УРАЛЬСКОГО ФЕДЕРАЛЬНОГО ОКРУГА
Введение
Совокупность бюджетных ресурсов, аккумулируемых на территориях, отражает реальные возможности публичных органов власти по финансированию расходных обязательств, а также служит эффективным механизмом обеспечения стабильного финансового развития регионов и муниципалитетов. Структурный анализ бюджетов позволяет перейти от оценки динамики отдельных финансовых показателей к изучению устойчивости самой системы формирования и распределения финансовых ресурсов. Изменение доли отдельных источников доходов, перераспределение расходов между функциональными направлениями, усиление или снижение концентрации бюджетных ресурсов могут свидетельствовать об изменении способности территориальной системы реагировать на возникающие социально-экономические вызовы. Поэтому исследование структуры бюджетов является важным элементом оценки механизмов обеспечения стабильного финансового развития регионов.
В научной литературе достаточно много исследований, посвященных проблемам формирования и использования бюджетных ресурсов, а также изучению его отдельных разделов. Так, например, научные работы И. И. Ибрагимовой посвящены изучению воздействия бюджетных расходов на национальную экономику [1], а также решению вопроса финансового выравнивания уровня социально-экономического развития региона [2]. Развитие подходов к управлению бюджетными расходами было изучено в работе Д. А. Егоровой, А. И. Ященко. Авторами была установлена взаимосвязь между консолидированными затратами бюджетов страны с рядом показателей общественного развития, которые определены национальными проектами РФ [3]. А. А. Ануфриева обосновала необходимость создания и внедрения системы многофакторной оценки эффективности бюджетных расходов, в целях измерения результатов на каждом этапе управления бюджетными расходами [4]. Д. А. Яковенко, Б. Л. Исакова и И. А. Полякова на основе экономико-математического подхода раскрыли зависимость между структурой расходов бюджетов, валовым региональным продуктом, инвестиционной активностью и долговой устойчивостью регионов [5]. В работе К. С. Наслунги оценивается социальная направленность региональных бюджетов УрФО [6]. В работе О. И. Тишутиной и А. А. Тишутина выявлена взаимосвязь между динамикой расходов бюджетов субъектов РФ и социальной сферой. В статье при помощи структурного анализа консолидированных расходов и расчета коэффициента вариации оценена социальная направленность расходования бюджетных средств [7]. В статье А. И. Балаева оценивается, как разные направления расходования бюджетных средств влияют на экономический рост [8].
Немаловажным аспектом анализа является изучение структурных изменений и пространственной неоднородности территорий. В работе В. К. Мелькова через структурные сдвиги и расчет индекса Рябцева показана региональная дифференциация субъектов, входящих в состав УрФО [9]. В работе А. Е. Сорокина и Н. Н. Хворостова предложены пути оптимизации бюджетных расходов Республики Крым в целях повышения качества жизни населения [10]. В статье Э. Д. Абдураимовой изучаются вопросы оптимизации управления затратами как на государственном уровне, так и на уровне бюджетного учреждения [11]. Е. Б. Веприкова и А. А. Новицкий раскрыли состояние и выявили проблемы расходования бюджетов дальневосточных субъектов Российской Федерации [12].
Вклад в теоретико-методическую базу по оценке долгосрочной бюджетной устойчивости регионов внесла работа Л. Н. Игониной. Автор раскрывает «устойчивость бюджетов» через способность финансировать свои обязательства, генерировать собственные финансовые ресурсы и обеспечивать сбалансированность бюджета. По мнению Л. Н. Игониной, оценка долгосрочной бюджетной устойчивости региональных бюджетов может быть реализована через расчет индикатора фискального разрыва [13].
Цель исследования – оценка внутренней структуры расходов консолидированных региональных бюджетов Уральского федерального округа.
Материал и методы исследования
При написании работы использовались общенаучные методы научного познания. Теоретическая часть исследования базировалась на трудах отечественных ученых по исследуемой проблеме. Эмпирическую основу статьи составили официальные данные о состоянии бюджетных расходов, находящиеся в открытом доступе и размещенные на официальных сайтах регионов, входящих в состав Уральского федерального округа.
Результаты исследования и их обсуждение
Для оценки структуры расходов региональных бюджетов были систематизированы показатели и индексы, позволяющие определить общие тенденции и особенности бюджетной политики, влияющее на стабильность развития территорий.
На рисунке приведена динамика структуры разделов расходов консолидированных бюджетов трех регионов УрФО: Свердловская область как индустриальный регион с диверсифицированной экономикой, Курганская область – дотационный аграрный регион, с высокой зависимостью от федеральных трансфертов, а также ЯНАО – северный ресурсно-сырьевой регион-донор.
Таблица 1
Система показателей оценки внутренней структуры расходов региональных бюджетов
|
№ |
Показатель |
Расчет |
Пояснение |
|
Параметры, отражающие структуру и концентрацию расходов |
|||
|
1 |
Расходы, направленные на обеспечение деятельности органов публичной власти* |
Отношение раздела расходов по направлению 0100 к общему объему расходов**, % |
Показывает, какая часть расходов приходится на содержание управленческого аппарата. Для стабильности бюджетов важен разумный баланс расходов по этому направлению |
|
2 |
Расходы, направленные на сохранение населения и укрепление его здоровья* |
Отношение суммы разделов расходов 0700, 0800, 0900, 1000, 1100 и 1200 к общему объему расходов, % |
Показатель оценивает социальную нагрузку на бюджет. Для стабильности бюджетов важна устойчивость финансирования этого направления без завышения в ущерб другим разделам |
|
3 |
Расходы, направленные на обеспечение стабильного и безопасного развития* |
Отношение суммы разделов расходов 0200, 0300, 0400, 0500, 0600 и 1300 к общему объему расходов, % |
Показывает, какая часть расходов направляется на финансирование инвестиционных, инфраструктурных и иных трат |
|
4 |
HHI (индекс Херфиндаля – Хиршмана) – концентрация расходов |
Сумма квадратов долей всех разделов расходов бюджета, доли ед. |
Индекс раскрывает, насколько расходы сконцентрированы в одном направлении. Чем выше HHI, тем сильнее расходы сосредоточены в отдельных разделах |
|
5 |
Индекс Рябцева |
Корень из отношения суммы квадратов разностей долей разделов к сумме квадратов сумм долей по всем разделам |
Показывает, насколько сильно изменилась структура расходов бюджета между годами. Чем выше значение, тем существеннее структурные изменения |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
* – авторская укрупненная группировка разделов расходов региональных бюджетов исходя из функциональной направленности;
** – Коды разделов расходов бюджета сформированы в соответствии с бюджетной классификацией Российской Федерации. Их нормативной основой является приказ Минфина России от 24 мая 2022 г. № 82н «О Порядке формирования и применения кодов бюджетной классификации Российской Федерации, их структуре и принципах назначения», раздел III «Классификация расходов бюджетов», а также приложение 1 к указанному Порядку. [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_418512/6bd37a5bcfb488eb0765bd28742ee8425bebf897/#dst100407 (дата обращения: 28.10.2026).
По данным рисунка видна динамика финансирования отдельных направлений расходования бюджетных средств трех регионов УрФО. В структуре расходов наибольшей вес имеют разделы «Образование» (Курганская, Свердловская области, ЯНАО), «Социальная политика» (Курганская и Свердловская области), «Национальная экономика» (ЯНАО, Свердловская и Курганская области), «Здравоохранение» (Свердловская область) и «ЖКХ» (ЯНАО). При этом видно, что у трех регионов наблюдается разное соотношение направлений расходования бюджетных средств. У Свердловской и Курганской областей оно в большей степени нацелено на социальную поддержку и образовательную деятельность, а у ЯНАО – на национальную экономику и финансирование жилищно-коммунального хозяйства.
Укрупнение направлений расходования бюджетных ресурсов по трем основным блокам позволит выявить общие тенденции и особенности бюджетной политики регионов УрФО (табл. 2).
Во всех регионах УрФО наименьшая доля приходится на обеспечение деятельности органов публичной власти. На взгляд авторов, присущий регионам УрФО диапазон в 3–9 % от всех расходов является оптимальным и позволяет обеспечить деятельность органов публичной власти без потери объемов финансирования на другие направления. Наиболее значимое – «Сохранение населения и укрепление его здоровья». Отметим, что в процентном соотношении регионы УрФО по этому направлению имеют разные значения. За весь рассматриваемый период только у двух регионов – Свердловской и Челябинской областей – среднее значение коэффициента, который отражает приоритет бюджета «Сохранение населения и укрепление его здоровья», равен около 70 %.
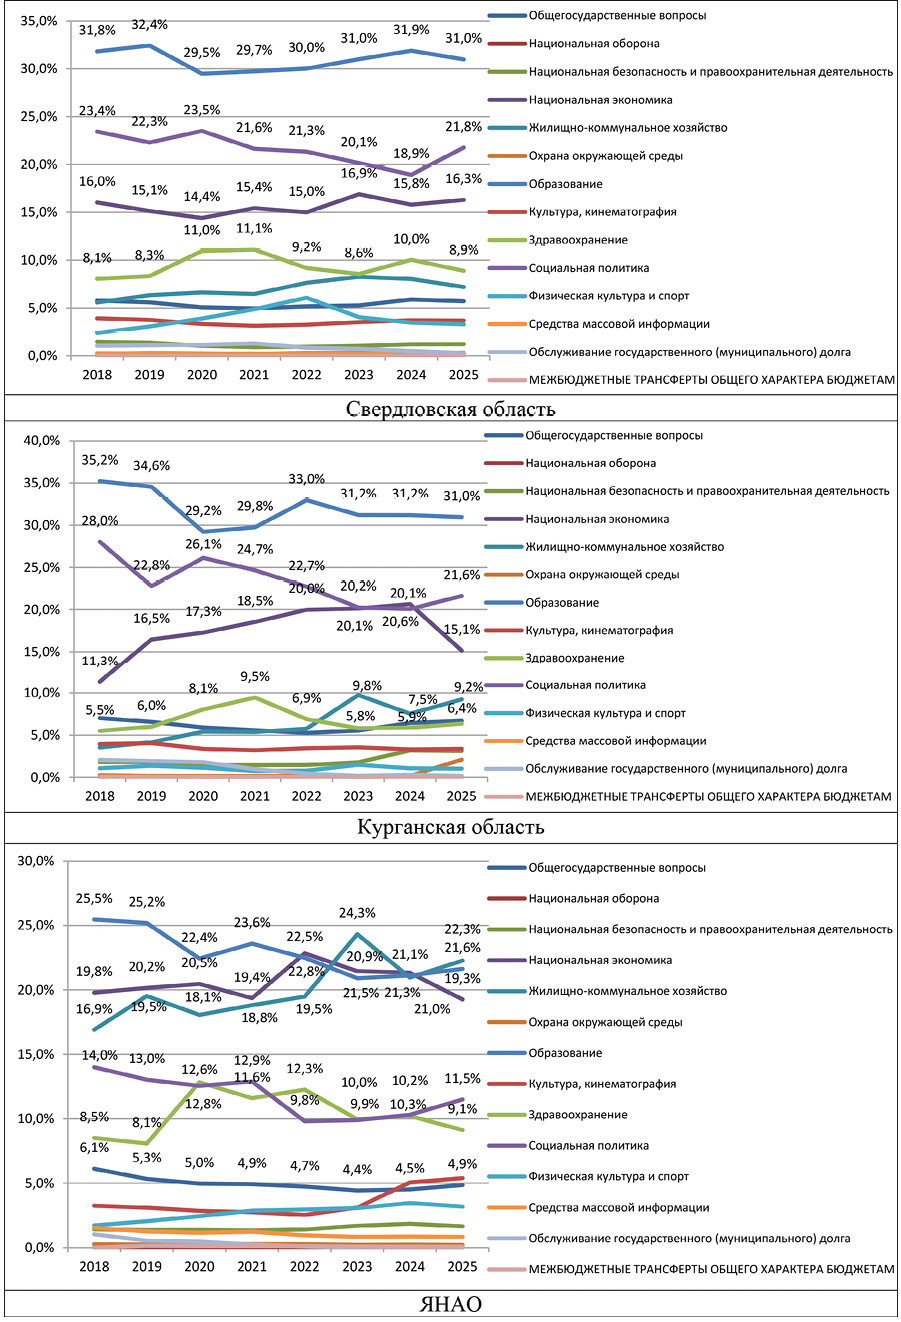
Динамика направления расходов консолидированных бюджетов Свердловской и Курганской областей, а также ЯНАО за 2018–2025 гг., % Примечание: составлен авторами по результатам исследования
Таблица 2
Динамика бюджетных коэффициентов направленности расходов бюджетов регионов УрФО за 2018–2025 гг.
|
Субъект РФ |
Год |
Обеспечение деятельности органов публичной власти |
Сохранение населения и укрепление его здоровья |
Обеспечение стабильного и безопасного развития |
HHI концентрации расходов |
|
Свердловская область |
2018 |
6 % |
70 % |
24 % |
0,197 |
|
2019 |
6 % |
70 % |
24 % |
0,195 |
|
|
2020 |
5 % |
71 % |
24 % |
0,185 |
|
|
2021 |
5 % |
71 % |
24 % |
0,182 |
|
|
2022 |
5 % |
70 % |
25 % |
0,180 |
|
|
2023 |
5 % |
67 % |
27 % |
0,185 |
|
|
2024 |
6 % |
68 % |
26 % |
0,185 |
|
|
2025 |
6 % |
69 % |
25 % |
0,189 |
|
|
Курганская область |
2018 |
7 % |
74 % |
19 % |
0,227 |
|
2019 |
7 % |
69 % |
25 % |
0,211 |
|
|
2020 |
6 % |
68 % |
26 % |
0,198 |
|
|
2021 |
6 % |
68 % |
26 % |
0,200 |
|
|
2022 |
5 % |
67 % |
28 % |
0,213 |
|
|
2023 |
6 % |
62 % |
32 % |
0,197 |
|
|
2024 |
6 % |
62 % |
32 % |
0,196 |
|
|
2025 |
7 % |
65 % |
28 % |
0,185 |
|
|
Тюменская область |
2018 |
5 % |
51 % |
44 % |
0,233 |
|
2019 |
4 % |
54 % |
42 % |
0,222 |
|
|
2020 |
6 % |
60 % |
34 % |
0,189 |
|
|
2021 |
4 % |
61 % |
35 % |
0,240 |
|
|
2022 |
3 % |
62 % |
35 % |
0,195 |
|
|
2023 |
4 % |
63 % |
33 % |
0,212 |
|
|
2024 |
3 % |
64 % |
33 % |
0,218 |
|
|
2025 |
3 % |
72 % |
25 % |
0,215 |
|
|
ХМАО |
2018 |
8 % |
67 % |
25 % |
0,164 |
|
2019 |
9 % |
67 % |
24 % |
0,162 |
|
|
2020 |
8 % |
68 % |
24 % |
0,168 |
|
|
2021 |
7 % |
73 % |
20 % |
0,179 |
|
|
2022 |
8 % |
68 % |
24 % |
0,168 |
|
|
2023 |
9 % |
63 % |
28 % |
0,163 |
|
|
2024 |
9 % |
65 % |
26 % |
0,167 |
|
|
2025 |
8 % |
65 % |
27 % |
0,167 |
|
|
ЯНАО |
2018 |
7 % |
54 % |
39 % |
0,165 |
|
2019 |
5 % |
53 % |
42 % |
0,170 |
|
|
2020 |
5 % |
54 % |
41 % |
0,161 |
|
|
2021 |
5 % |
55 % |
40 % |
0,163 |
|
|
2022 |
5 % |
51 % |
44 % |
0,169 |
|
|
2023 |
4 % |
48 % |
48 % |
0,173 |
|
|
2024 |
5 % |
51 % |
44 % |
0,161 |
|
|
2025 |
4 % |
52 % |
44 % |
0,162 |
|
|
Челябинская область |
2018 |
6 % |
72 % |
22 % |
0,206 |
|
2019 |
6 % |
71 % |
23 % |
0,197 |
|
|
2020 |
5 % |
73 % |
22 % |
0,183 |
|
|
2021 |
5 % |
73 % |
22 % |
0,189 |
|
|
2022 |
6 % |
67 % |
27 % |
0,183 |
|
|
2023 |
5 % |
68 % |
27 % |
0,184 |
|
|
2024 |
6 % |
65 % |
29 % |
0,187 |
|
|
2025 |
6 % |
68 % |
26 % |
0,188 |
Примечание: составлена авторами на основе полученных данных в ходе исследования.
Таблица 3
Цепной индекс Рябцева, рассчитанный по разделам расходов бюджетов регионов УрФО
|
Период |
Свердловская область |
Курганская область |
Тюменская область |
ХМАО |
ЯНАО |
Челябин-ская область |
Среднее по УрФО |
|
2018–2019 |
0,022 |
0,080 |
0,046 |
0,037 |
0,037 |
0,024 |
0,041 |
|
2019–2020 |
0,050 |
0,076 |
0,105 |
0,023 |
0,071 |
0,084 |
0,068 |
|
2020–2021 |
0,028 |
0,030 |
0,115 |
0,124 |
0,028 |
0,028 |
0,059 |
|
2021–2022 |
0,031 |
0,053 |
0,110 |
0,124 |
0,060 |
0,063 |
0,074 |
|
2022–2023 |
0,039 |
0,057 |
0,089 |
0,056 |
0,070 |
0,029 |
0,057 |
|
2023–2024 |
0,030 |
0,032 |
0,042 |
0,034 |
0,048 |
0,066 |
0,042 |
|
2024–2025 |
0,039 |
0,072 |
0,102 |
0,020 |
0,038 |
0,050 |
0,053 |
|
Период макс. |
2019–2020 |
2018–2019 |
2020–2021 |
2020–2021 и 2021–2022 |
2019–2020 |
2019–2020 |
2021–2022 |
Примечание: составлена авторами на основе полученных данных в ходе исследования .
Наименьшее среднее значение отмечается у ЯНАО – 52,4 %. Оставшиеся регионы попадают в диапазон от 60 до 67 %. Оценка динамики направленности расходов региональных бюджетов показала, что наибольшая трансформация наблюдается у Тюменской области. С 2018 г. идет выраженная тенденция на увеличение доли расходов по направлению «Сохранение населения и укрепление его здоровья» (с 51 % в 2018 г. до 72 % в 2025 г.), тогда как доля расходов, направленных на «Обеспечение стабильного и безопасного развития территорий», снижается с 44 % в 2018 г. до 25 % в 2024 г.
Для дополнительной оценки направленности расходов бюджетов регионов УрФО проведем анализ индекса HHI (индекс Херфиндаля – Хиршмана), оценивающий концентрацию расходов. За весь рассматриваемый период среди всех регионов УрФО Тюменская область отличается повышенным значением индекса. Минимальное значение HHI было 2020 г. (0,189), а максимальное – в 2021 г. (0,24), и к 2025 г. составило 0,215. Наибольшее снижение индекса концентрации расходов наблюдается у Курганской области (с 0,227 в 2018 г., до 0,185 г. в 2025 г.). Более стабильные значения – ЯНАО и ХМАО, где на протяжении рассматриваемого периода HHI изменялся в диапазоне 0,16–0,18. Таким образом, индекс HHI в совокупности с оценкой направленности расходов бюджетов показал, что большей части регионов УрФО свойственна концентрация расходов в ограниченном числе разделов.
Расчет цепного индекса Рябцева позволит оценить изменения функциональной направленности расходов бюджетов регионов УрФО (табл. 3).
Расчет цепного индекса Рябцева показал, что структурные изменения не носят разовый характер. Максимальные значения индекса находились в пределах от 0,115 (Тюменская область) до 0,124 (ХМАО). Наиболее стабильная структура расходов у Свердловской области, которая характеризуется наименьшим отклонением наибольшего и наименьшего значения этого показателя. В Курганской области наибольшее значение было в 2018–2019 гг. (0,080), но затем значения показателя были ниже этого уровня, но к 2024–2025 гг. снова показали рост (0,072). Челябинская область и ЯНАО имели как увеличение цепного индекса (2019–2020, 2020–2021 гг.), так и снижение (2020–2021, 2024–2025 гг.). Наиболее ярко выраженные структурные изменения характерны для Тюменской области и ХМАО. В этих регионах наблюдается наиболее сильный разрыв между наибольшим и наименьшим значением индекса Рябцева. В Тюменской области – от 0,046 (2018–2019 гг.) до 0,115 (2020–2021 гг.). ХМАО – от 0,020 (2024–20255 гг.) до 0,124 (2020–2021 и 2021–2022 гг.). Несмотря на присущие регионам УрФО различные траектории направленности расходования бюджетных средств, опираясь на шкалу интерпретации значений [14, 15], можно сделать вывод, что структурные изменения в целом носили достаточно низкий уровень.
Заключение
Проведенная на примере трех регионов УрФО оценка показала наличие разных моделей расходования бюджетных средств. Для Свердловской области характерна относительно устойчивая структура расходов, в которой центральное место занимает направление «Образование». Доля этого раздела колеблется от 29,5 до 32,4 %. Второй по значимости раздел расходов, «Социальная политика», изменяется в большем диапазоне. Курганская область показывает более сильные изменения структуры расходов. Наиболее значимые разделы расходов изменяются в большей степени, показывая рост, снижение и последующий рост доли разделов бюджета. Также в структуре расходов Курганской области все большее значение занимает национальная экономика (особенно в 2019–2024 гг.). Для ЯНАО свойственно более равномерное распределение расходов между наиболее крупными разделами.
Расчет индекса HHI показал, что наметилась тенденция к перераспределению между крупными направлениями расходов в некоторых рассматриваемых регионах УрФО. Наиболее выраженные структурные изменения в расходах бюджета наблюдаются у Тюменской области. Но в большинстве регионов отсутствует ярко выраженная концентрация ресурсов по укрупненным группам разделов расходной части бюджета.
Значение цепного индекса Рябцева Свердловской области и ЯНАО колебалось от «тождественно равных структур» (до 0,030) до «весьма низкого уровня значений» (0,031–0,070). Курганская область, ХМАО и Челябинская область в разные годы захватили три уровня изменений, это «тождественно равные структуры» (до 0,030), «весьма низкий уровень значений» (0,031–0,070) и «низкий уровень различий» (0,071–0,150). Тюменская область единственная среди регионов УрФО в большей степени тяготеет к значениям цепного индекса в пределах «низкий уровень различий» (0,071–0,150). Из чего можно сделать вывод, что структурные изменения в расходной части консолидированных бюджетов регионов УрФО не носят разовый характер.
Конфликт интересов
Финансирование
Библиографическая ссылка
URL: https://fundamental-research.ru/article/view?id=44100 (дата обращения: 13.11.2026).
DOI: https://doi.org/10.17513/fr.44100