ДИНАМИЧЕСКАЯ ОПТИМИЗАЦИЯ ИНВЕСТИЦИОННОЙ СТРАТЕГИИ ИНТЕГРИРОВАННОЙ ГРУППЫ ПРЕДПРИЯТИЙ
Важным резервом повышения эффективности инвестиционной деятельности интегрированной группы предприятий (ИГП), включающей выбор, определение схемы финансирования и реализацию технических проектов расширения и модернизации производственно-технологической и финансово-ресурсной базы ее структурных подразделений – СБЕ, как убедительно демонстрирует практика функционирования вертикально-интегрированных структур в условиях рыночной экономики, является корректное определение приоритетов этой деятельности [1, 6, 7, 8].
В этой связи отметим, что менеджмент и собственники холдинга, разрабатывая инвестиционную стратегию, нацелены на реализацию преимуществ вертикальной интеграции, связанных с синергетическими эффектами масштаба производства и оптимального размещения специфичных и интерспецифичных активов вдоль единой технологической цепочки [7, 8].
По этой причине приоритеты инвестиционной деятельности ИГП заключаются в сохранении конкурентных преимуществ, основанных на повышении уровня специфичности активов СБЕ, входящих в интегрированную структуру.
В работах [2, 3, 8] показано, что оценкой специфичности производственных, материальных и финансовых активов СБЕ в задачах инвестиционного планирования может служить уровень риска, которому подвержены эти активы, а состояние производственно-технологической и финансово-ресурсной базы СБЕ следует оценивать величиной интегрального риска производственной и финансовой сфер их рыночной деятельности. Там же обоснованы следующие принципы финансирования СБЕ общефирменной инвестиционной деятельности:
а) централизованный инвестиционный фонд холдинга (ЦФХ) формируется как за счет средств отдельных СБЕ, так и за счет управляющей компании (УК), аккумулирующей инвестиционные средства холдинга и выступающей в роли внутреннего инвестиционного банка, а также за счет привлечения внешних источников финансирования;
б) процедура выделения финансовых ресурсов отдельными СБЕ и объемы их отчислений в ЦФХ определяются заранее;
в) перераспределение прибыли между отдельными СБЕ и УК соответствует объемам получаемой от инвестиционной деятельности прибыли и вложенным в ЦФХ средствам.
Перечисленным принципам согласованности инвестиционной деятельности СБЕ и УК отвечают следующие варианты финансирования технических проектов и перераспределения прибыли между подразделениями ИГП: по средней норме прибыли на вложенный капитал (в этом случае инвестиционный капитал каждой СБЕ полностью перечисляется в ЦФХ) и по добавленной прибыли (часть средств используется СБЕ на реализацию собственных проектов, а другая часть перечисляется в ЦФХ).
Введем следующие обозначения для иcпользуемых переменных: перечень структурных бизнес-единиц (СБЕ) – подразделений ИПС и их инвестиционных проектов:  , I + 1 – индекс УК;
 индекс проекта
 i-й СБЕ из списка рассматриваемых на интервалах планирования
 ;
 соответственно валовый доход и совокупные затраты по проекту

 – булева переменная, указывающая на целесообразность включения проекта
 i-й СБЕ в инвестиционный план холдинга;
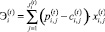 – совокупный эффект от реализации инвестиционных проектов i-й СБЕ в плановом периоде t.
Для первого варианта инвестиционной деятельности доход 
 -й СБЕ составит
 , i = 1, I + 1, (1)
где ρA – рентабельность сверхэффективных проектов СБЕ-смежников, формирующих системный эффект, рассчитываемая по формуле, приведенной в работе [8]; ki – коэффициент пропорциональности, учитывающий соотношение доли передаваемых i-й СБЕ средств Zi в объеме совокупных затрат ΔZ активо формирующих системный эффект:
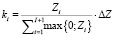 (2)
(для СБЕ-доноров, передающих средства в ЦФХ);
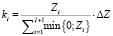 (3)
(для СБЕ-реципиентов).
Для второго варианта финансирования инвестиционной деятельности доход  i-й СБЕ составит
 , i = 1, I; (4)
 ; (5)
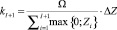 , (6)
где Ω – консолидированные средства ИГП, включающие и внешний кредит.
В работе [8] на условном числовом примере показано, что второй вариант организации финансирования инвестиций и перераспределения прибыли между СБЕ и УК является предпочтительным (норма прибыли на собственный капитал холдинга выше, чем рентабельность привлекаемого внешнего капитала) и обеспечивает равную заинтересованность СБЕ и УК в финансировании общефирменных проектов.
В настоящей работе предложена динамическая двухуровневая модель формирования оптимальной инвестиционной стратегии ИГП в рамках второго из приведенных выше вариантов организации взаимодействия подразделений холдинга: УК выполняет функции внутреннего инвестиционного банка и по согласованию с СБЕ осуществляет собственную финансово-инвестиционную деятельность на внешних финансовых рынках.
Введем следующие дополнительные переменные и рассмотрим необходимые для формирования критериев и ограничений динамической модели соотношения: распределение  эффекта от результатов инвестиционной деятельности i-й СБЕ на интервале планирования t:
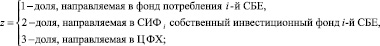
СИФI+1 = ЦФХ собственный инвестиционный фонд УК – централизованный инвестиционный фонд холдинга.
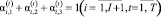 . (7)
Управление собственными инвестиционными фондами СБЕ и УК:
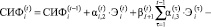
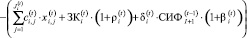 , (8)
где  – величина инвестиционного фонда i-й СБЕ к концу периода t;
 – внешний инвестиционный кредит для i-й СБЕ, взятый под процент
 ;
 – доля трансфертных отчислений из ЦФХ для i-й СБЕ в начале периода t, «взятых» под внутренний процент
 ;
 – процентные выплаты из ЦФХ в периоде t на собственные средства СБЕ, аккумулированные к началу периода t в ЦФХ;
 ; (9)
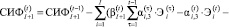
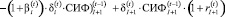 , (10)
где  – доходность финансовых инвестиций УК на внешних рынках для периода t.
Основные ограничения модели для интервала t:
а) на финансовую реализуемость инвестиционной деятельности:
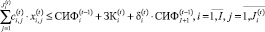 ; (11)
б) на минимальную рентабельность (доходность) проектов СБЕ:
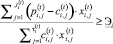 ,
 ; (12)
где  – пороговая величина индекса доходности для проектов i-й СБЕ,
 ;
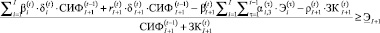 ; (13)
в) на риск структуры капитала инвестиционной сферы:
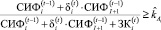 , (14)
где  – установленная внутрифирменными нормативами пороговая величина коэффициента автономии для i-й СБЕ,
 .
Свободные денежные потоки  подразделений ИГП по окончании периода t

 – денежный поток i-й СБЕ:
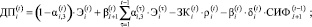 (15)
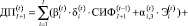
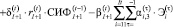 . (16)
Риск  инвестиционного портфеля
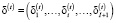 УК:
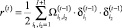 , (17)
где  – ковариация доходностей
 инвестиционных средств, вложенных соответственно в i1-й и i2-й сегменты за наблюдаемый промежуток времени
 (для периода t = 1 – берутся исторические данные доходностей СБЕ).
Двухуровневая статичная модель для шага t:
Центральная задача – минимизируется риск инвестиционного портфеля УК при ограничениях на планируемый уровень  его доходности и на средневзвешенную стоимость капитала инвестиционной сферы СБЕ – реципиентов [4, 5]:
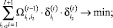 (18)
 ; (19)
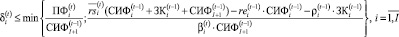 ; (20)
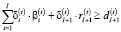 ; (21)
 (22)
(эндогенные (управляемые) переменные центральной задачи для шага t),
где  – цена собственного капитала i-й СБЕ в периоде t – 1,
 – ограничение на средневзвешенную цену капитала инвестиционной сферы i-й СБЕ для периода t [1];
 – заявленный i-й СБЕ объем необходимого финансирования из ЦФХ для периода t.
Секторная задача i-й  СБЕ для шага t – на максимум доходности инвестиционной деятельности с ограничениями на финансовую реализуемость портфеля проектов, его минимальную доходность и риск структуры капитала инвестиционной сферы. Дополнительно учитываются производственно-технологические, организационно-технические и рыночные ограничения производственной и инвестиционной деятельности СБЕ [5], агрегированные в отдельной области
 ограничений модели i-й СБЕ для шага t.
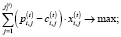 (23)
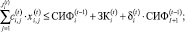 (24)
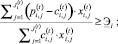 (25)
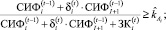 (26)
+  (27)
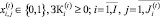 (28)
(эндогенные (управляемые) переменные i-й секторной задачи для шага t).
Таким образом, в процессе решения двухуровневой статичной модели для шага t определяются объемные параметры инвестиционной стратегии ИГП для этого шага: инвестиционные программы отдельных СБЕ и доли их финансирования из централизованного инвестиционного фонда холдинга.
Динамическая (многошаговая) модель выбора оптимальной по критерию стоимости генерируемых в инвестиционной сфере СБЕ денежных потоков инвестиционной стратегии ИГП:
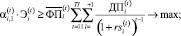 (29)
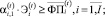 (30)
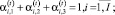 (31)
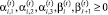 (32)
(эндогенные переменные динамической модели),
где  – средневзвешенная стоимость капитала инвестиционной сферы i-й СБЕ на шаге t;
 – минимально допустимый объем фонда потребления i-й СБЕ для шага t.
Уравнения перехода динамической модели (29)–(32) включают балансы инвестиционных фондов отдельных СБЕ (8) и УК(10).
Таким образом, в процессе многошаговой оптимизации для каждого временного интервала на плановом горизонте [1, T] выбирается вариант распределения доходов от инвестиционной деятельности подразделений ИГП (включая УК) и определяются трансфертные (внутренние) цены на инвестиционные ресурсы с учетом выбранного (частично децентрализованного) варианта финансирования внутрифирменных инвестиций.
Библиографическая ссылка
URL: https://fundamental-research.ru/article/view?id=41057 (дата обращения: 28.09.2026).